「ダメだと言うなら、それよりいい案を出しなさい」
テレビ番組の企画から拝借しているみたいですが、これは田中 角栄 元首相の有名な言葉で、様々な場面で引用されています。この言葉の肯定感、半端ないです。 昨日まで、”人身傷害への請求をちゃんとやらない”ことに批判を続けました。最終回の今日、「出しましょう、対案」を。
1、前提
まず、意識改革が必要かと思います。
① 弁護士は、人身傷害への請求代理を契約書に盛り込もう!昨日までの記事の通り、被害者自身に過失減額が予想される案件は、相手との賠償交渉だけでは完全解決にはなりません。最後までしっかり面倒を見て下さい。
結局、依頼者さんが自分で人身傷害を請求し、その金額に満足だったら、それはそれで良いと思います。依頼者さんに頼まれて、弁護士が交渉によって増額したら堂々と報酬を頂く。契約上、うたっておくことこそ代理人の責任を全うできます。
弁護士費用特約があっても、人身傷害への請求分は特約からでないことを契約者さまにご理解頂き、別途、保険金から報酬(10%、あるいは増額分の20%)を頂けばいいだけの話です。
② 行政書士こそ、人身傷害への請求業務を受任しよう!事故相手への「賠償請求行為」は、ほとんど法律事務で、代理行為になります。資格上、行政書士ができないことは言うまでもありません。しかし、「保険金請求行為」はいかがでしょう? 代理人として請求さえしなければ、多くの面で被害者さんの助力は可能です。
とくに、被害者さんが100%悪い事故など、相手は無関係ですから、賠償請求行為は生じません。自爆事故も当然そうです。ひき逃げで相手が不明の場合も、まず人身傷害への請求がセオリーです。この手の事案は弁護士先生がやるまでもなく、実際、ほぼ受任してくれません。
もちろん、後遺障害以上の重傷の場合に限定されるはずです。通院〇回の請求など、保険金請求書を提出するだけですから。重傷者こそ、後遺障害の等級で運命が左右されます。取りこぼしのないよう、後遺障害の立証に長けた者に任せることが必須です。秋葉事務所でも、年間数件の受任を頂いています。
問題は、お金を払ってまで任すほど、実力のある先生が少ないことでしょうか。そもそも、行政書士は「保険」業とは無関係、残念ながら専門外なのです。
2、知識とテクニック
約款の性質を知ること、とくに3分化した保険会社ごとの対策を熟知する必要があります。
保険会社の約款が違うことに加え、サービスセンターの方針や担当者の約款理解がまったく統一されていないことも知るべきです。
① 手っ取り早く、3つの対策
 最低限、人身傷害で賄われたとしても、何もしてくれない相手を許せるはずがありません。後遺障害の請求から弁護士費用特約を利用、ネットで「交通事故に強い」と宣伝する弁護士事務所に依頼しました。弁護士は、まず、相手の自賠責保険に被害者請求をかけてくれました(無保険は任意保険で、自賠責だけはありました)。自賠責保険の後遺障害保険金を先に確保です。続いて、支払い能力が定かではない加害者に訴訟提起しました。
 中断証明書、損保マンにとっては常識ですが、知らない人も多いと思います
 久々に登場です!

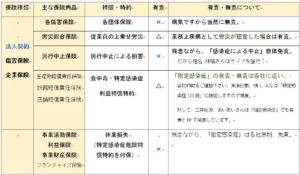 生産物賠償責任保険・旅館賠償責任保険・店舗賠償責任保険に付帯されている、「食中毒・特定感染症利益補償特約」は対象企業、とくに旅館業にとって喉から手が出るほど加入したい保険ではないでしょうか。


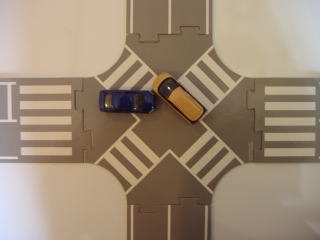 結果、まぁ、それなりの回収は出来たと思います。しかし、本来は相互の保険会社の対物担当同士が話し合って示談が多いケースです。わざわざ、高い報酬を払って弁護士が動くほどの事故ではないと言えます。また、車両保険に入っていれば、自らの車両保険で自動車を修理して、その修理費の求償を過失交渉と一緒に対物担当に任せれば、”金持ちケンカせず”の解決が図れたはずです。
もちろん、保険の使用如何は契約者の権利です。これに文句は言えませんが、あえて不毛な特約使用例と断じます。せめて、このお客様が次年度、車両保険に加入してくれれば、代理店さんも救われます。しかし、年間数万円の掛け金がかかる車両保険を拒み、2千円ちょっとの弁護士費用だけ維持したそうです・・・こんな契約者様が増えれば、毎度、弁特の利用で紛争は増すばかり、(弁護士報酬となる)保険金支払増加に比して、(弁特の掛金は安いので)掛金収入は低下・・・保険制度の根幹を揺るがす事態に成りかねません。
「人身傷害保険と車両保険の両方に加入した人のみ、弁護士費用特約に加入できる」
 続けましょう。
いよいよライプニッツ係数の話です。その前にもう一つ、遅延利息の利率変更について。遅延利息が下がったから、ライプニッツ係数が上がったのです。
 テーマは人身傷害、令和2年1月の改定を反映させた補償内容の比較を行いました。今回は、国内・通販・共済の19社の約款を確認、もはや、約款のパトロールです。めまぐるしく改定されますので、年に1~2回はこのような地道な作業が必要となります。
今年の改定では、各社、大きな変化はみられませんでした。傾向として、1~2年前の約款と比較して、特約の廃止・統合を行った会社が散見されました。他社との違いをアピールすべく色々な特約を作りますが、それが膨らんでくると、販売する代理店さんは混乱し、支払い担当者さんも複雑でわからなくなってしまって・・・結果、無駄な掛金の支出に留まらず、未払い保険金が発生してしまいます。こうして、特約の複雑化を反省、廃止あるいは本契約や他特約に統合します。これは自動車保険の”あるある”なのです。