事故証明書の取得方法

 発行は警察ではありません。交通事故安全運転センターで行います。この証明書は事故の解決まで何かと必要になってきます。取得方法は3つあります。

① 郵便振替による申し込み

 郵便振替用紙に必要事項を記入のうえ、最寄りの郵便局(振替窓口)に手数料を添えて申込みます。専用の振替用紙は交番や警察署にあります。交付手数料は1通につき540円です。 申請書1通で、何通でも申し込めます。

② 直接窓口での申し込み

 交通事故安全センター事務所の窓口において、窓口申請用紙に必要事項を記入、手数料を添えて申込みます。交通事故資料が警察署等から届いていれば、原則として即日交付します。事故資料が届いていない場合は、後日、申請者の住所又は郵送希望宛先へ郵送します。

③ web請求 http://www.jsdc.or.jp/certificate/accident/index.html

続きを読む »

 交通事故の現場検証も警察官により完了しました。もし重症で救急車で運ばれ即入院となった場合の現場検証や供述の聞き取りは、後日行われます。後日の検証であっても、被害者と加害者の同時立ち合いが原則ですが、それが入院等で不可能な場合、それぞれ別に行うこともあります。

1、物損扱いと人身扱い

 事故証明書の右下に「人身」か「物損」かの扱いが記載されています。この違いについては読んで字のごとくですが、問題なのはどちらにするかの選択を迫られた時です。明らかなケガ人がいれば当然「人身扱い」ですが、ケガが軽い、念のため1回だけ診断を受けてこよう・・・実際このような場面の方が大多数と思います。その場合、立ち合いの警察官がどちらにするか聞いてくるのです。迷っているとお巡りさんは「とりあえず物損扱いにしておきます。人身にするなら後で連絡して」と去ってしまいます。なぜなら警察は人身事故として受理すると、自動車運転過失致傷罪、つまり刑事事件として捜査をしなければならず、実況見分調書・供述調書などの刑事記録を作成して、検察庁へ送付しなければなりません。刑事記録の作成は、司法警察職員という資格を持った警察官でなければならないため、立ち合った交通課の警官が資格がない場合や、書類の作成が面倒などの理由で敬遠されがちなのです。    また加害者側へのペナルティも関わります。物損扱いなら罰金や減点はありません。しかし人身となると「刑事罰」の対象となります。さらに免許の点数が減点される「行政処分」が課されます。これはこのシリーズ中、表にまとめますね。

 このように病院へ行くならなるべく「人身扱い」が良いのすが、何かと周囲の影響を受けます。

★ よくある間違い

 追突してしまいました。被害者は大したことはないようなのですが、後になって治療費を請求されるかもしれません。運転の仕事をしていることもあり、なるべく物損扱いとしたいのですが、人身事故扱いにしないと保険がでないと言われました。

 原則として、物損事故では保険会社の対人賠償は生じません。しかし人身事故と言っても数回の通院で済む軽傷事故が大多数なのです。すべて律儀に人身事故にしていては警察もパンクします。保険会社も杓子定規な対応はできません。そこで物損の事故証明に「人身事故取得不能理由書」を添付し、物損事故にとどめた理由を説明します。これによって治療費や休業損害など傷害の支払いを可能とします。これは自賠責保険の請求でも同じです。  人身扱いとしなかった理由の多くは「軽微なケガであったため・・」となるはずです。では大ケガの場合、問題が生じるのか?実際は後遺障害を残すような事故でも物損証明+人身事故取得不能理由書で通しています。これは調査事務所も審査する際、「今更、届出を変更できないし、事実障害があるのだから・・」としているようです。本音と建前の世界ですが、相当の治療が必要なケガの場合は必ず人身事故とすべきです。

人身事故取得不能理由書→http://www.jiko110.com/topics/syoshiki/higaisya_seikyu/1-12.pdf

続きを読む »

 昨日の表を見て何が言えるでしょうか?

 例外もありますが、あくまで一般的なケースに限定した内容をまとめました。まるで三つ巴の利害の上に成り立つバランス状態ですね。以下簡単に要約します。

自由診療の場合を要約すると・・・

患者:しっかりとした治療を受けられるが、内容によっては保険会社の支払い拒否、また長期の治療には打ち切りの危険もはらんでいる。

病院:儲かる。

保険会社:自賠責限度の120万までなら腹は痛まない。しかし超えると自社持ち出しに・・・打ち切り攻勢、支払い削減モードに!

健康保険使用の場合を要約すると・・・

患者:治療費の精算の面倒がある場合が多い。第三者傷害届の記載・提出が必要。特殊なケガでは治療内容にやや心配。検査についても病院側の協力が得られるか心配。

病院:利益薄く、それなりの対応となる可能性あり。患者の言いなりにはならない。もちろん区別しない病院も大多数ですが。

保険会社:治療費の軽減に成功!代わりに被害者になんらかの見返りは、「しない」。あえて言えば厳しい打切り攻勢は弱く、ソフトな対応に。                                        続きを読む »

健保、自由診療をめぐる、患者、病院、任意一括社(事故相手側 保険会社)、3者は以下のような利害をはらんでいます。


健康保険

自由診療

(加害者側保険会社支払とします)

患者 利便性 何故自分が悪くないのに自分の保険を使うの?、と言った不合理感。自己負担分を窓口で建て替える面倒あり。健保への書類の記載・提出も必要。 相手保険会社が一括払いと言って治療費を直接病院へ精算してくるケースが多く、支払い面で楽です。 治療内容 健保適用外の手術や薬もあり、治療方法が限定されることがある。 患者の希望なども反映しやすい。高いお金を払っている患者は病院にとってお客様。事故との因果関係については、治療費を支払う相手保険会社が認めれば問題ない。認めなければ争い必至。 長期になれば打切り攻勢を受けます。 検査 事故との因果関係を重視、患者の自由なリクエストより医師の判断が重要。因果関係のない治療・検査は健保が支払いを拒否するからです。 病院 利益 健保(1点10円)ではねぇ…。対応について露骨に差をつける病院もあります。 大歓迎。 治療内容 健保が支払いを拒まない内容に限定。 患者の希望も通りやすいが、相手保険会社の厳しい目もある。しかしながら、けっこう病院側の都合?で高額な治療を行っている。 検査 因果関係を考慮。病院側が健保の審査を配慮し、必要性の判断をします。 相手保険会社のチェックも気にする必要があるが、割と患者主体。 保険 会社 利益 おおむね治療費が半分以下で済むので歓迎。 自賠責限度の120万円を超えない軽傷なら割とおおらかだが、超えると非常に困る。 重症なら絶対に健保にしてほしい。 治療内容 余分な治療・検査はされ辛い。健保のチェックがあるので、ひとまず安心。 診療内容・検査はレセプトで毎月チェックします。必要ないものは支払わず、争います。 そして何より早期打切りが至上命題。 検査

  もちろん多くの病院は健保、自由診療で差をつけませんが・・

続きを読む »

 再開します。

 「健康保険治療のデメリット」を解説する前に、まず「交通事故で健康保険が使えるか?」について。

 交通事故の患者が病院にかかるとき、病院の窓口でほぼ健康保険の使用を拒否されます。これは病院側の内規のようなもので正式な法律・ルールではありません。

 そもそも健康保険の趣旨は国民にあまねく治療が受けられるために、国家全体で患者を支えるセーフティーネットです。保険料(掛け金)と言わず、健康保険税(税金)と呼ぶことからもわかりますね。  したがって交通事故に限らず第三者の加害行為でケガをした場合、被害者は国民全体で支えるものではなく、第一にはその加害者が責任を負うべきである、とういう考えです。確かにその通り、筋は通っています。  しかし、加害者が保険をかけていない、支払い能力がない、または被害者自らにも過失責任がある場合など、治療費の支払いがかさみますので、健康保険が使用できないと困ります。しかし現実には多くの窓口で「使用できません」と対応されることが多いのです。

 病院の窓口に「交通事故の場合、健康保険は使えません」という張り紙を目にすることがあります。

 厳密に言えばこれは健康保険法違反です。

 健康保険法第1条:健康保険ニオイテハ被保険者ノ業務外ノ事由ニ因ル疾病(負傷・死亡・分娩)ニ関シ保険給付ヲ為スモノトス

 つまり業務中災害(労災適用)以外は健康保険の使用は可能です。加害者がいる場合は使えません、などとどこにも書いていません。これが冒頭の疑問に対する答えです。

 これは病院側も承知していることなのですが、自由診療で受診してもらいたいがために、窓口の医事課の職員に細かい説明はせずに、「使用できない」と思い込ませているだけです。事実、責任者、多くの場合院長先生に事情を通すと、正当な理由があれば問題なく使えます。どうやら健保使用の可否判断を窓口の職員にさせないようにしているようです。できるだけ自由診療で押し通す姿勢ですね。この意地悪な対応に患者は悩まされています。そして加害者側の保険会社も困っている問題でもあります。

 時間になってしまいました、、、明日もう少し掘り下げます。

続きを読む »

 続きます。

 自賠責保険の基準内で解決する場合、健康保険を使って治療費を安くすれば、限度額120万までなら過失に関係なく全額支払いを受けられる。つまり最終的に手にする慰謝料が治療費に食われて減額することを防ぐことができる。

 これは自身にも大きな過失がある場合の鉄則です。

 相手保険会社の担当者は過失の有無に関係なく、賠償額を計算する際、自賠責基準と自社の任意保険基準の両方を試算します。そして原則多い方を提示します。(これは保険会社にいたからこそ知っている流れ)。  もっとも後遺障害の賠償金を除く、傷害分の慰謝料の場合、自賠責の金額を100とすると、任意保険の基準額はケガの軽~重に応じて100~120程度、つまり同額か~20%増し程度です。自賠基準は最低補償、それに色を付けた程度の任意基準も安いのです。 だからこそ裁判基準、首都圏では「赤い本基準」で請求しなければ話になりません。

続きを読む »

 ネットを検索しているとき、他の弁護士や行政書士、その他交通事故相談サイトをみることがあります。その情報の多さにびっくりです。とても勉強になる情報もあれば、これって間違っているのでは?と思う情報もあります。

 その中で一つ気になったことを。それは「自由診療か健康保険診療か?」の選択です。まずは質問と回答を見てみましょう。  

質問者 交通 花子(仮名)

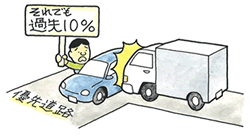
 先日自動車運転中、交差点で出合い頭に衝突し、首を痛め、通院中です。相手も私も保険会社を通して交渉をしていますが、私が優先道路ながら過失が20%あるそうです。そして相手保険会社から「健康保険を使って」と頼まれています。なぜ事故の責任のない(少ない)私が自らの健康保険を使わなければならないのか納得がいきません。私の加入している保険会社まで、私にも過失があるので使った方がいいと言います。病院では「交通事故なので健康保険は使えません」と困惑しています。 もう何が正しいのかわかりません。アドバイスをお願いします。

回答者 保険代理店 Ζ さん

 お話の事故状況であれば、優先道路の花子さんも過失があります。仮に交渉結果が20:80で決まったとします。そうすると相手からの治療費、休業損害、に慰謝料を加えた賠償金は20%カットされて支払われます。しかし自賠保険は限度額の120万までは過失減額なく全額支払います。健康保険を使った場合、自由診療の治療費は半分以下に圧縮されます。したがって自賠責保険の基準内で解決する場合は、治療費を圧縮するために健康保険を使う方が慰謝料のカットを防ぐことができて得です。    これはあくまで自分にも過失があり、自賠責保険の限度額120万円で収めた方が得であるというケースの場合です。もっとも、事故の多くは軽傷で120万以下に収まるので、ひとまず正答です。もう少し考察してみましょう。

   明日に続く  

続きを読む »

 会議や打ち合わせが今週末~来週と続きます。この半年、交通事故被害者救済業務に携わる仲間が劇的に増えました。多くは志を持った弁護士、行政書士ですが、資格自体は許可証のようなものです。当然ながら資格で許可される業務権限を守ることは基本です。しかし現実は無資格者である保険会社が「この国の交通事故解決の第一人者」であることは周知の事実です。保険会社の活躍で大多数の軽微な事故は穏便に解決されているはずです。

さて、現在多くの法律事務所が「受傷初期からの対応」「事故が起きたらすぐ相談して下さい」とスローガンを打ち出しています。以前のように、「後遺障害が残ったら相談して!」「等級が取れてから来て!」と限定的な対応しかしなかった事に比べ隔世の感があります。

さて一口に初期対応と言ってもどのような業務となるでしょうか?これが私が交通事故業務を始めるにあたって、20項目を整理した事に戻ります。その受傷直後の項目について復習してみましょう。  

1.

続きを読む »

実話 「隠れ特約」に翻弄されて 最終回

 あ○おい担当者:「割合に応じて49%払えます。したがって利害関係を持つ弊社も訴訟参加します」  何を今更!それなら最初に言ってくれよ あ○おいさん! このまま裁判沙汰にでもならなければ黙っていたつもり?事故から5年も経って「実は半分くらいは払えます、だから裁判にも口を出しますよ」ですって。呆れます。

 ちなみに裁判の結果に利害関係をもつ者が顔を出してくることを訴訟参加といいます。この者を補助参加人と呼びます。これで本裁判の顔が出揃いました。   原告: Bさん  原告代理人: D弁護士  被告: A君   被告代理人: C弁護士 補助参加人: あ〇おい損保    参加人代理人: E弁護士 補助参加人: ア〇サダイレクト損保  参加人代理人: F弁護士  とまぁ、豪華絢爛、この裁判の出演者はこのように整理できます。普通、原告、被告、補助参加人の2社は裁判所に出廷しません。したがって実質はD弁護士 対 C、E、F弁護士 です。(弁護士は大繁盛ですね)    あ○おいさんは裁判で「Bさんの請求額に対して意見がある」とし、今まで5年間特約の存在を黙っていながら堂々と医療調査を要求して、収束しかけた裁判を長引かせています。2度も自賠責保険調査事務所による医療審査を経ているのに、この場に及んでケチをつけてくる。今まで黙って様子見しておいて、いざ払う羽目になってから、反論してくる?これは厚顔無恥です。  そもそもA君が訴えられているわけで、A君の弁護士に任せればいいのに?と思います。おそらく加害者側は心情的に被害者にできるだけ保険金を払ってあげたいのです。その気持ちを代理人であるC弁護士が汲み、反論が鈍る危険性を感じ…あ〇おいさんは黙っていられないのでしょう。    もう被害者も加害者も関係なし、とにかくあ〇おいもア○サも「少しでも支払いを減らしたい!」のです。    これはもはや交通事故、加害者と被害者 の争いではありません。   「障害補償を少しでも多く求める被害者」と「少しでも払いたくない保険会社」の争いです。       続きを読む »

実話 隠れ特約に翻弄されて 第3話

  いよいよ裁判が始まりました。まずは損害実費、既払額の確認からです。なにせ事故から時間がたっています。被害者Bさんにまったく責任のない事故なので、争点は「こちらの請求額が多すぎる!」の一点です。相手のみならず、自分の保険会社まで減額の大合唱、時間のかかる裁判となりそうです。

 そして相手弁護士から謎の一言

「賠償額が裁判で決まれば、賠償額の49%をあ○おい保険会社から払います」。

  は?何のこと? 


 えっ、年齢条件違反で保険がでないはずじゃなかったのですか???  始まったばかりですが、ここで物語を中断します。  

 私がなんでこの話をGW特集としてシリーズ化しているかと言いますと、「隠れ特約」は一つではないからです。「隠れ特約②~③」を紹介しましょう。


隠れ特約②: A『年齢条件特約の不適用に関する特約』

1.「年齢条件に違反」して被保険自動車を運転して起した事故を補償します。

2.『対人賠償』と『対物賠償』のみ補償

続きを読む »

 さてBさんは救われたのでしょうか  

実話 隠れ特約に翻弄されて 第2話

   ようやく無保険車傷害特約にて救済の道が開けたBさん、私もア○サさんの担当者と電話で今後の進め方を協議しました。担当者との信頼関係も大事です。まずは相手の支払い能力を見るために「加害者に請求する」ことから始めます。ア○サさんには少し待ってもらうように話しました。それにいくら自分の保険で救済されるかと言っても本来相手が払うのが筋です。したがってこちらも代理人弁護士を付けて本格的な賠償交渉をすることにしました。裁判までやるかどうかは相手の出方次第です。稀に相手の親や親類が訴えられる加害者A君を見かねて支払うケースもあり得ます。

 さて、当方の弁護士も決まり、粛々と進めている間、思わぬ横槍が入りました。

 その横槍とは他でもないア○サさんです。Bさんは弁護士と委任契約を済ませ、ひとまず安心していたのですが、今まで保険請求に対し一向に相手にしてくれなかったア○サさんから内密に話があると…。別の担当者からものすごく丁重に今後の事について相談が持ちかけられました。


ア〇サ:「このたびはお見舞い申し上げます。・・・中略・・・Bさんも早く解決したいでしょう。それに相手は支払い能力がないので結局私どもが保険金を支払うことになります。したがって裁判をしても弁護士費用が無駄になるだけです。私どもならすぐに保険金を支払います。」

Bさん:「本当ですか?じゃいくら払ってもらえるのですか?」

ア○サ:「この通りです。」 計算書を用意していた。

Bさん:「でも弁護士先生にもう頼んでしまいました」

ア○サ:「裁判をやめてすぐお金を受け取るかどうかはBさん次第ですよ」

Bさん:「・・・・」 結構な額に心が揺れています。  

 さて、私や弁護士を差し置いて、ア○サさんがとったこの一連の動き、これを理解できますか?これが説明できれば保険通です。

 これは裁判で決まる賠償額と保険会社が独自基準で計算する額があまりにも違うからです。判決によって金額が上下するとしても、裁判で獲得する金額は保険会社基準の2~3倍になります。つまり判決ででた金額を(当然A君は払えないので)そのままア○サの無保険車傷害特約に請求されたらたまらない!とア○サは考えたのでしょう。それで裁判を止めさせ、Bさんを目先の金で釣りこもうと画策したのです。だから担当者も私に内緒で進めたのだと思います。 続きを読む »

 ゲームの世界では「隠れアイテム」「隠れキャラ」などの言葉があります。これはゲームの製作者が意図的にその存在をマニュアル等に載せず、ゲームをやりこんだマニアにそれを発見させる楽しみを与えるものです。

 これがあるのです。自動車保険にも。

 いざというとき、つまり交通事故では自動車保険がもっとも頼りになる救済システムです。それは掛金を払っている契約者(加害者)はもちろん、相手(被害者)に対しても同様です。  しかしこれから紹介する特約を知っている人はどれだけいるでしょう?私の聞き込みでは大手損保会社の数億円収保の大型プロ代理店、保険支払部門勤務30年のベテラン社員でさえこの特約の請求に遭遇したことがないそうです。この方達が勉強不足であるとは思えません。それほど珍しいケースなのでしょうか・・・。

隠れ特約① 無保険車傷害特約

 無保険車傷害保険とは(超簡単に説明します)・・・

 事故相手が自動車保険に入っていない、効かない、または保険は入っていても支払額が足りないとき、自分が契約している自動車保険から肩代わりして支払ってくれます。乗っていた車の保険が適用される方や搭乗中の方が死亡、後遺障害を負った場合に保険金をお支払いします。記名被保険者とそのご家族(別居の未婚の子を含む)についてはご契約のお車に搭乗中以外(自転車、歩行中など)の事故も補償します。加害者が負担すべき損害賠償額のうち、自賠責保険の保険金を超える部分に対して、被保険者1名につき2億円を限度に保険金をお支払いします。ただし、加害自動車に対人賠償保険が(足りない額だけど)ついている場合や他の無保険車傷害保険(特約)の適用がある場合は調整して支払います。 続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年11月
月 火 水 木 金 土 日
« 10月    
 1
2345678
9101112131415
16171819202122
23242526272829
30  

月別アーカイブ