相手損保に弁護士対応される・・被害者としては忌々しい限りです。

 しかし、相手損保はむやみやたらに弁護士対応することはありません。それなりの理由があります。その理由について、交通事故業務歴35年の秋葉が自らの経験から勝手にランキングします。  

第1位 暴言、恫喝、言葉遣いが○クザな被害者さん、そして加害者に直接請求する被害者さん

 損保の担当者に「お前じゃ話にならん、担当者を変えろ!」、続いて「直接、加害者と話すわ」と捨て台詞、これは弁護士介入の第一位です。

 解説しますと、損保は弁護士ではないので、あくまで加害者の賠償支払いを代行しているに過ぎません。もし、被害者に「加害者には連絡しないで下さい、私共を通して下さい」と返す、つまり、代理人として立ちふさがれば、弁護士法違反(第72条 非弁護士行為)を構成します。したがって、損保を通さないと言う被害者には、法律的に弁護士対応するしかない側面があるのです。  
 総じて怖い人に対しては、損保の担当者は迷わず弁護士対応とします。まともに話ができないと判断されるからです。以前、交通事故相談会で切々と相手損保の酷い対応を訴えている被害者さんがおりました。何でもその後に弁護士対応とされたそうです。「損保の横暴、許せまじ」との空気の中、理由をお聞きしました。   秋葉:「相手損保は、めったなことでは弁護士を入れてこないと思います。心当たりはありますか?」   怖い被害者さん:「わかりません。ちょっと強く言いましたが・・」   秋葉:「なんて言いました?」   怖い被害者さん:「殺すぞ!と」   全員:「ダメだこりゃ」   

第2位 休業損害が盛り盛り、かき揚げ請求?

 自由業の方に多いのですが、休業損害の請求に対して、税金の申告書など公的な証明書ではなく、自ら作成した”かき揚げ”請求書(エクセルなどもありますが、手書き作成をかき揚げと揶揄)を提出して請求します。当然、相手損保は”自己申告”など信用しません。公的な証明書を求めますが、どうあっても提出してきません。信用しないと逆ギレします。
   かつて、キャバ嬢の方から、1日8万円×月に20日出勤で、月収160万円の請求書を見ました。当然、確定申告していません。額は銀座の一流ホステス並みの収入です。大変失礼な物言いになりますが、場末の安い店かつ、どう見ても人気トップのキャストに見えません。今時、○-プランド勤務でもこれだけ稼ぐには大変です。誰がどうみても信用できません。この請求の裏にはチョイ悪男の影もみえます。

 収入証明が困難である場合、1日:6100円が限度となります。それで納得いただけなければ、保険会社は弁護士、次いで裁判所に任せるしかないのです。  

第3位 ついでの修理で請求書盛り盛り

 自動車の修理費を工場とグルになって、事故での損傷以外のキズや事故前には無かった部品を追加するなど、総じて修理費を水増し請求するケースです。もちろん、損保はアジャスターを派遣して見積をチェックします。そのやり取りの中で、双方が合意=協定してから修理にとりかかります。   続きを読む »

 昭和の頃に比べれば、労災を備えないで従業員を雇用する違法な会社は減ったと思います。それでも、一部の会社では労災を使わせないようにしている雰囲気が変わっていません。

 その空気の多くは、無知からくるもです。例えば「労災使うと掛金が上がる」です。この労災掛金に影響するメリット制に該当しない会社が、そもそも掛金を心配する必要はありません。また、通勤災害はそもそも会社に責任はありませんし、労災使用にまったく影響がないのです(ほんの一部の例外を除く)。また、単に面倒だから・・と考えている担当者も少なくありません。大企業では専門のご担当がテキパキ進めてくれますが、中小企業の現実は厳しいものです。今日も無知な担当者と労災使用を面倒がる会社に屈して、労災を断念する労働者が後を絶たないのです。    参考 👉 労災の解説 ~ 会社側からの視点で ③ 通勤災害の場合は?   労災使用、本件のように会社を辞める覚悟すら必要なのです  

14級9号:脛骨骨幹部骨折(20代男性・静岡県)

【事案】

バイク通勤中、交差点直進のところ対抗右折自動車と衝突、スネを骨折したもの。手術(髄内釘で固定)となった。お仕事の内容から、完治を目指し、長期のリハビリ計画とした。   【問題点】

折れた部位は関節にかからず、その折れ方から12級以上には至らないと予想、穏当に14級だけは確保する計画とした。

最大の問題は、職場が労災を使わせない方針であった。ご担当に丁重に事情を説明してお願したが、「過失がでるんですよ(怒)労災ではなく、自賠責でしょ!」と謎理論かつ、ほとんど怒号に近い拒否をくらった。担当者の無知は仕方ないが、介護施設がこれでは・・と呆れるばかり。ケンカにならないよう、怒りをぐっと抑えて辛抱強く交渉を続け、上司につないでいただき、渋々ご理解をいただいた。

続きを読む »

(6)シングルマザーは主婦になるの?

 シングルマザーは主婦ではありません。シングルマザーはお父さんの役割になるのです。東京地裁・交通事故部(民事27部)など司法機関は、そう結論しています。したがって、普通にお母さんの仕事の休業損害を請求することになります。  「どうして主婦ではないのですか!(怒)」、よく怒りのご相談をいただきます。主婦の定義とは、一家の稼ぎ手に対して家事を担う「内助の功」が必要とされています。シングルマザーはお父さん(稼ぎ手)とお母さん(家事)の両方を兼ねていますので、内助の功にあたらないことになります。納得できなかろうと、そういう事なのです。     ◆ とは言え、勉強不足の損保担当者も存在する
 かつて、シングルマザーであっても、そのパート収入が6000円/1日だったので、主婦で請求したことがありました。この、連携弁護士の「しれっと請求」が成功しました。1日:10700円×50日を丸々獲得できました。後で、この担当者さんは上司から怒られたかもしれません。

 対損保の交渉では、このようなことがしばしば・・主婦ではないことを解っていながら「しれっと請求」は、ある意味高度な交渉テクニックと思っています。一方、杓子定規な弁護士は、端から1日6000円で請求するのでしょう・・弁護士の実力が試される瞬間です。    参考 👉 勉強不足の損保担当者と杓子定規な弁護士 ③ 主婦休損にもう一ネタ   (7)ちなみに一人暮らしは? ニートは?    1人暮らしは自分の為の家事に留まりますから、「内助の功」にならず、主婦性は認められません。   続きを読む »

 弁護士費用特約の普及で気軽に弁護士に相談・依頼できるようになったことは、交通事故被害者にとって間違いなく良い事です。しかし、全て万事において、弁護士を利用すべきとは思いません。弁護士特約利用の場面を改めて考えてみましょう。   ① まず、事故の加害者に任意保険があれば、その担当者から治療費や休業損害の支払いについて案内があります。多くの場合、治療費は病院に直接支払ってくれます(一括払いと言います)。また、休業損害も職場に証明書を書いてもらい、提出すればスムーズに進むはずです。しかし、この中で収入証明の難しい業種があります。容易に証明書が得られるサラリーマンではなく、自営業者や自由業の方々です。自らの収入を証明する為に提出書類が余分に必要となります。保険会社は当然ですが、何が必要かをガイドしてくれます。それら証明書類が提出されなければ、払ってくれません。   ② 自動車も工場に入庫すれば、保険会社からアジャスターが派遣され見積 → 協定 → 着工 → 完了・支払いと進みます。一般的には、この流れです。その修理費ですが、とくにバイクの見積などでは、部品代で保険会社の見積と対立することが多いものです。自動車が全損になった場合でも、その査定額を巡り対立します。保険会社はいつだって底値を提示してきますから。対する被害者は、部品や自動車の値段を示す資料を揃える必要があります。     ここで行き詰って、「特約を使って弁護士に任せよう」と考えることになります。しかし、経験上、弁護士を介入させたからと言って、劇的に被害者の言い分が通ることは少ないものです。①と②共に、保険会社からスムーズに支払いを受ける為には絶対に必要な過程ですから、弁護士が介入しても作業は同じ、せっせと証明書・資料を揃えて提出することには変わりません。

 つまり、直ちに弁護士に救いを求める段階なのか考えるべきです。この段階では、被害者と保険会社の担当間でのやり取りで足りることばかりです。それなのに、やり取りが面倒なので任せたい・・と言われても、本来、弁護士の仕事とは言い難いものです。

 もちろん、弁護士の介入でケンカ腰の交渉が穏やかに進む効果はあるかもしれません。ところが、この紛糾の多くは、被害者が必要な資料の提出を拒んでいたり(出せない?)、必要以上に強硬だったりと、そもそも被害者側の態度に問題ありか、怠慢に過ぎない事が多いのです。それを何でも屋のように弁護士が介入することは、本来の弁護士の仕事ではないと思っています。弁護士は法律の専門家ですから、一次的な請求書類の提出は被害者の責任であり、それが法的に対立した場合に初めて弁護士の登場となるものと思います。

 これまでの例でも、被害者が保険会社の要請する収入証明の書類を出さない、早く自動車を修理に出さない、修理か買替かを早く決めない、さらに代車を返さない、被害者と連絡がつきづらい、または応じない、最悪は無理難題や過剰な請求を保険会社に突きつけるなど、被害者側が困ったちゃんなのです。「俺は被害者だっ、入庫も書類集めも全部、相手保険会社がやるべきだ!」と考える方もおります。しかし、損害の請求と立証は、法的に被害者側の仕事になります。

 この騒乱に介入したい弁護士はいないと思います。ましてや、保険会社が報酬をきっちり決めている弁護士特約の相談料程度では、余程のことがない限り弁護士は動かないものです。まぁ、毎月10万円位の顧問料を払って雇っている弁護士なら対応してくれると思いますが。    弁護士は何でも屋ではありません。まずは、被害者さんが普通に相手保険会社とやり取りする必要があります。できれば、自身の契約する保険代理店さんのアドバイスやフォローで一次的に進めるべきと思っています。弁護士は、慰謝料や逸失利益の増額など、その法的分野を頼む専門家と思っています。

 ただし、被害者さんが高齢者や障害者で保険会社と上手く交渉ができない場合や、そもそも相手が無保険などは、弁護士の早期介入もやむを得ないと思います。このような例外的な場合は除く事を申し添えます。      

続きを読む »

 交通事故のケガでお仕事を休んだ場合、保険会社から「職場で休業損害証明書ご記載いただき、事故前年の源泉徴収票(写)と一緒に提出して下さい」と指示されます。サラリーマンの場合はもちろん、パート、アルバイトも基本的には変わりません。これは、職場や税金の申告を経た上での証明書類なので、それなりの信用があることになります。

 自営業者の場合は、前年の申告書の本人控ないし写しを求められます。「できれば税務署の印影がついているもの」と言われます。これも同じく税金の申告を経た証明書なので、税務署の承認を経ていることになります。

 つまり、常に第3者の承認を欲しています。それは、「交通事故被害者は、自らの被害を過大に請求してくるもの」との危惧があるからだと思います。今まで、保険会社が眉をひそめた例は以下の通り。   ・自営業者「前年の申告書?もう捨てた・失くした」と、手書きの収入記録(一月あたり100万円?) ⇒ 対する損保「では、税務署で申告書の控を再発行して下さい。納税証明書でも良いです」。 → 「そんな面倒、被害者がするのか!」(逆ギレ)   ・中小企業に勤務の会社員から提出されたのは、紙切れに手書きで休業日と日給額が書かれた職場の台帳だけ。 ⇒ 出勤・休業を示す賃金台帳ですが、シフトが複雑な業種であれば添付が必要です。しかし、賃金台帳やタイムカードだけでは、いくらでも偽造できます。およそ提出されたものは・・いかにもお手盛り感満載なのです。職場とグルになれば、休業日や賃金を水増しすることができますから、公的証明書が付されないと信用できないのです。    ・無職・ニートさんだったはずが、委託雇用契約書でどこぞの会社から仕事を受注していた ⇒ これも、その会社とグルになれば容易に労働実績を繕うことができます。対する損保は、「その間の支払いについて明細書はありますか?」 ⇒ ありません(もしくは、これも偽造して提出) ⇒ その金額は振込先の銀行の通帳で確認できますか? ⇒ いえ、現金払いでした(今どき?) ⇒ 損保「う~ん(これでは証明されたとは言えない・・怪しいぞ)」となります。おそらく、この委託雇用契約書は事故が起きてから作ったものでしょう。      これらのケース、最後に被害者が逆ギレし、話にならないと判断した損保側は弁護士を立てることになります。損保側弁護士は一層冷たく、「公的な証拠書類を提出しないと休業損害は認められません」と突っぱねます。仮に、出るところにでた場合(裁判)、損保側が勝つでしょう。
 さらに、被害者にとって最悪なことは、休業損害の不正請求を試みたとされる被害者に対して、今後、提出してくる請求のすべてが疑われることになります。そして、最大の賠償金になるであろう後遺障害の審査に暗い影を落とす事になると思います。審査は自賠責保険・調査事務所が第3者的な視点で公平に審査することになりますが、画像や検査で明確な所見のでない14級9号「局部に神経症状を残すもの」の場合は、被害者の訴える症状の信憑性が命です。先の休業損害のやり取りが伝われば・・・私が審査員なら絶対「非該当」にすると思います。ここで自賠責の言う非該当の理由は、「故意の誇張」をする被害者と判断するからです。    一部の被害者は、賠償金を多く取ろうと悪知恵を働かせますが、損保はある意味、疑うのが仕事で、何よりこの手のプロです。ほとんどの手口を経験済と思います。不正請求を試みた被害者は、鉄仮面の弁護士を入れられ、後遺障害の非該当で手痛い仕返しをされることになります。  

続きを読む »

 交通事故で警察に届け出をする場合、人身事故か物件事故か2択となります。ケガをすれば普通に人身事故扱いが望ましいと思います。

 何故なら、人身事故扱いとなれば、法律に詳しい司法警察官により、現場検証に次いで実況見分調書が作成され、双方の供述を取って調書にまとめ、検察に事故の調査資料を送る(書類送検)流れとなります。つまり、事故の客観的な調査が成され、公式な証拠が残るのです。一方、物件事故は、交通課のお巡りさんの簡単な調査、直後の現場検証と双方からの聞き取りで済ませます。もちろん、この作業がないと、後に事故証明書が発行されませんから、物件とはいえ届け出は必要です。と言うか、届け出は道路交通法の決まります。   <道路交通法72条1項> ・直ちに車両等の運転を停止すること ・負傷者がいれば救護すること ・道路における危険を防止すること ・直ちに警察官または警察署に事故を報告すること  これらを怠ると、刑事罰の対象になります。    さて、現場の交通課のお巡りさんにとって、交通事故の対応はその数の多さから大変です。まして、軽いケガや念のため数回通院するような事故の場合、一々人身事故扱いにするなど面倒以外の何物でもありません。かつて、お巡りさんから「保険屋さんも物件扱いでは払ってくれないの?」と言われたことがありました。もちろん、物件事故扱いでも、「人身事故届不能理由書」を添付すれば、ほぼ問題なく自賠責保険・任意保険は支払ってくれます。

 警察としては出来るだけ物件事故を推奨したい、その気持ちは分かります。軽微なケガであれば、物件扱いでも仕方ないと思います。しかし、物件扱いにしたいがあまり、被害者が重傷であっても物件扱いを推奨する警察官が存在するのです。最近、自転車(被害者)対 自動車(加害者)の事故でも、股関節の骨折で手術・入院した重傷の被害者が人身扱いを希望したところ、「人身扱いにするとあなたも刑罰を受ける可能性がありますけど、どうします?」と、物件扱いのままを勧めるのです。確かに、相手(この場合、加害者)がケガをしていれば、刑罰・行政罰を問われる可能性は0ではありません。しかし、事故状況をみれば加害者の過失が明らかに大きいので、被害者が「自動車運転過失傷害罪」に問われ、刑罰や罰金が科されるとはとても思いません。万が一問われても、不起訴の結果が見えています。

 さらに物件扱いを勧めるお巡りさんでひどいケースは、加害者がケガをしていない事故です。人にケガを負わせたわけではありませんから、そもそも「自動車運転過失傷害罪」に問われることなどあり得ないのです。損害が自動車の破損だけですと、無免許や飲酒でもない限り、通常、刑罰や行政罰の対象ではありません。交通課と言っても、この辺の知識がリアルに乏しいお巡りさんも多いのです。仮に、被害者に対して”法的にそのような可能性があること”を、立場上、事前に説明しているとしても・・威圧的に感じる人が多いと思います。    勉強不足、あるいは過剰に人身扱いを避ける為に、お巡りさんがまるで脅しのように物件扱いを勧めてくるのです。これは、結構由々しき問題と思っています。   続きを読む »

 セプテンバーレイン、今年9月の長雨にはうんざりですね。うんざりどころか、集中豪雨による浸水等、水害被害者の皆様へはお見舞い申し上げます。    死亡事故などは、昔なら記録的な台風以外ではそれ程なかったと思います。現在は、線状降水帯による集中豪雨から大小、被害が多くなった印象です。ここ数年、水害が毎年のごとく保険会社の支払いを圧迫しています。記録的な台風は数年ごとにありますが、都市型の集中豪雨による水害は一年に何度も発生している状況です。そこで、そのリスク差を掛金に反映させる流れとなりました。

 火災保険の掛金ですが、全国統一のもではなく各県・市町村の危険度に合わせて等級分けがされており、掛金が違います。中でも地震保険では、発売以来、地域ごとに料率の差がありました。1~3等値に区分され、やはり都市部・密集住宅地帯の掛金が高く設定されています。「水災等地」とは最近の保険用語と思います。損害保険算出機構のHPから以下、抜粋します。     建物の所在地における水災リスクの危険度5区分に設定しており、1等地の水災保険料は最も安く、5等地の水災保険料は最も高くなっています。なお、5等地の水災保険料は、1等地に比べて約1.5倍となります。

 水災等地の設定にあたっては、外水氾濫(※1 ①)だけでなく、内水氾濫(※1 ②)や土砂災害等の水災リスクも含めて評価しているため、洪水ハザードマップ(※2)等の一般のリスク情報とは必ずしも一致しません。   ※1 ① 外水氾濫・・・台風・大雨などにより河川の水が堤防から溢れたり、堤防が決壊(破堤)したりすることで市街地等が浸水することを言います。

  ② 内水氾濫・・・市街地に降った雨が排水施設の能力不足等により河川に排水できず浸水することを言います。   ※2  洪水洪水ハザードマップ 水防法に基づき、各自治体において河川が氾濫した場合に浸水が想定される区域・深さや避難情報等が示されたものです。    水災等地は2023年6月21日届出に基づいたものです。火災保険の掛金算定は、2024年10月1日以降始期から適用されています(損保ジャパン)。水災等地は、基礎データの更新状況等を踏まえ、適宜見直しを行います。   続きを読む »

 交通事故被害者の損害で、携行品損害と言う部門があります。身に着けていた洋服やバックはじめ、時計やアクセサリーを含みます。もちろん、スマホやイヤホンなどもです。これらが交通事故で壊れたり、キズが付けば、しっかり見積と写真を提示して、できれば実物を提出して、賠償請求することになります。また、国内・海外旅行保険や傷害保険に携行品損害という項目で加入できます。

 しかし、携行品の損害について保険会社は、まず疑います。どうしてキズが付いたのか、納得のいく事故状態や合理的な説明がないと、容易に損害認定しません。歩行中、車に跳ね飛ばされて路面に叩きつけられた場合は、当然に時計や眼鏡も割れるので、疑われることはないでしょう。しかし、自動車搭乗中、追突を受けたり、出会い頭で衝突した場合、自動車に相当の損害が無い限り疑われます。これまでに聞いた例を列挙しますと・・   ・自動車で走行中、交差点でバイクと衝突、その時、ダッシュボードに腕時計(ローレックス)をぶつけて割れた。事故から2週間後に気付いて、保険会社窓口に提出してきた。・・・事故直後、時間(時計)を見なかったのでしょうか。     ・自動車の運転中に追突され、その衝撃で指輪をハンドルにぶつけて、ダイヤに傷がついた。・・・自動車はバンパー交換程度の損傷です。ハンドルのラバーに擦ってダイヤに傷がつくものでしょうか。   ・自動車の運転中に追突され、乗っていた家族4人のスマホがすべて壊れた。・・・車の修理費はさほどではありませんが、鞄やポケットに入れていた4台のスマホ全てが壊れる?相当な偶然です。    ・近所のコンビニに行く際、ひき逃げにあい転倒、ケガは大したことはなかったのですが、シャネルのスーツ30万円が汚損・破損しました。傷害保険の携行品損害に請求してきましたが・・・保険会社は「コンビニにお茶を買いに行くのに、シャネルのスーツでは行かないでしょう」と。

   これらはすべて疑われました。保険会社に請求後、数か月経っても支払う様子がありません。請求者が強硬に支払いを求めても、担当者は「損害調査中です」の一点張り、支払うとも支払わないともはっきりしません。業を煮やした請求者は、「弁護士に依頼する」、「訴訟するぞ」と迫りますが、担当者は「結構ですよ」と。保険会社はむしろ、裁判沙汰にして欲しいかのようです。

 保険会社は顧問弁護士を立てて戦う気満々なのです。なぜなら「勝てる」からです。訴訟に上がっても、請求者の示す乏しい証拠や、破損に至った状況や経緯をみて、裁判官も保険会社に軍配を上げると思います。そもそも、請求者がこのような負け戦を弁護士に相談しても、まともな弁護士なら受任しません。まさか本人訴訟などもしないでしょう。本当に裁判になることなど少なく、多くはあきらめて請求を引っ込めるようです。

 おまけとして、このような請求者は、保険会社も要注意人物としてリストアップするだろうと想像します。職業的な詐欺者・集団と違い、一般人が「詐欺サイト」で手口を学んで、これらの不正請求をするようですが、保険会社は毎度の手口としてお見通しです。チョイ悪感覚の保険詐欺など、堅気の衆はやめるべきです。社会的信用を失うだけだと思います。    ちなみに、4例目のシャネルのスーツ、この件は私のかつてのお客様でした。保険金詐欺などするわけもない人であることを承知していました。私(代理店)は疑わず、丁寧に前後の経緯と、事故状況を示して、担当者に信じてもらい、無事に支払いを受けられました。  ・・実は、友人の結婚式2次会の帰りでシャネルを着ていたのです。そのご友人の協力で、当日の集合写真(確かにシャネルを着ています)を提出、さらに「○子は本当に着ていました。○子の勝負服です」と、余計な情報も含めた陳述書を書いていただきました。経緯についても、”お酒を飲み過ぎたので、家に荷物を置いて着替えずにお茶を買いに行った”、さらに、その時間はイケメンの店員がいるので…など(私も余計な情報を入れてしまいました)、丁寧に説明したものです。    

続きを読む »

(5)旦那が主夫の場合

 主婦ではなく主夫、ハウスハズバンド(専業主夫)も珍しくなくなったと思います。弊所でも何例か経験しています。その主婦性の立証ですが、年に1回程度ご質問を頂きますので、以下、列挙しておきます。  

① 実態

 奥様が働き(常勤の会社員が望ましい)、ご主人が全面的に家事を担っている実態。当たり前ですが、この前提からスタートします。

 「髪結いの亭主?」・・得てして、ご主人の主婦性は疑われます。要するに「ヒモではないですか?(=単なる無職)」と毎度のように疑われるのです。かつて、家事負担の様子を事細かに文章にして説明したことがありました。奥さんを働かせ、日々パチンコ通いではないことを証明する必要に駆られたのです。       ② 証明書

 奥様の源泉徴収票、その配偶者欄に夫の名前があることは、真っ先に証明になります。この源泉徴収票や納税証明書で奥様の収入が家計を担えるほどあることを示すことは、とても有力です。これらは住民票の世帯主が奥様であることより有力と言えます。住民票の世帯主変更は、理由を問わず自由にできるからです。

 最近は普通となった共働きの場合は、どちらが主夫(主婦)か判定が難しくなります。傾向として、片方の収入が極端に少ない場合は主婦性が認められています。ある程度の収入であれば、単なる共働き&家事分担になりますから、普通に仕事の収入で休業損害を請求することになります。    ③ 家族構成と役割を説明

 最近の損保は、普通に奥様を主婦として請求する場合も含め、住民票(世帯全員を確認)、あるいは家族構成の一覧と役割を説明する書式フォームの提出を要請してきます。誰が家計を担い、誰が家事をしているか、説明しなければなりません。

続きを読む »

 お仕事を持つ主婦が被害者の場合、その休業損害の請求方法は二分します。会社の休職分を請求するケースと、主婦の休業損害を請求するケースです。兼業主婦の休業損害について整理しましょう。

 前者は、会社に休業損害証明書のご記載をお願いし、事故前年度の源泉徴収票をつけていただきます。主婦の場合は、世帯全員の載った住民票が証明書になりますが、単に家族構成を説明するだけで足りることもあり、実に簡単です。主婦の休業損害は、自賠責保険は定額6100円/1日、任意保険も6100円と同額ですが、実態によってはやや交渉の余地ありでしょうか。

 余談ですが、世界では余程のお金持ちでない限り、完全な専業主婦は希少です。専業主婦を意味する単語も少ないそうです(英語ではfull-time housewifeと単語になっていません)。専業主婦とは、日本独自の職業と言っても過言ではありません。もっとも「専業主婦」とは、もはや昭和的な響きかもしれません。現在は共働き世帯が多く、結婚後も会社を退職せず休職、出産・育児後に復職する奥様も多くなったと思います。   (1)主婦or仕事、どちらで請求するか?

 パート兼主婦、会社員兼主婦の場合、どちらで請求するかは、1日あたりの賃金の額で判断します。主婦の収入は、自賠責や保険会社の基準ですと6100円/1日です。したがって、お勤めの賃金と比較して多い方を選ぶべきです。同程度の金額なら、休業損害証明書等、提出書類の面倒の無い主婦が良いと思います。

 また、お仕事の休業損害は会社を休んだ日、あるいは遅刻・早退の減額分だけにしか払われませんが、主婦業は24時間365日なので休日を多く取れそうです。少なくとも通院日は認めてくれます。

  (2)主婦こそ、弁護士に依頼しよう

 さらに、弁護士が裁判基準で請求すると、10000円ちょっと/1日ですから、断然お得になります。この金額は、賃金センサスの額ですが、毎年、微増傾向です。1日あたり約4000円も多いので、通院日が30日もあれば12万円もお得になるのです。弁護士費用特約があれば一層、弁護士に頼まない手はありせん。

 労働実態が問われそうですが、旦那より遅く起きて、朝ドラから昼ドラまでお煎餅をかじりながらゴロ寝、掃除も洗濯も帰宅した旦那がしているという、グータラ主婦でも支払われます。家族内の家事負担など証明しようがないからです。主婦とは、総じて証拠のない、言わば収入証明の必要がない職業と言えます。   ◆ ちなみに内縁関係の場合、同居の証明ができればOKです。保険会社は同じ住所に届いていることがわかる郵便物を見せるだけで信じてくれます。   (3)損保の認定と計算

 当然に家族構成を聞いてきます。ご主人だけではなく、勤労中の親、独身で働いている子供などと同居していれば、主婦性は認められます。家計の担い手と同居していればOKなのです。

 基本的に、入院期間は家に居ないのですから全日認められます。通院日もまぁ認めてくれます。ただし、ケガの状態は当然に考慮されます。「打撲捻挫で数か月も一切家事ができないことはないでしょう」との反論は正しく、最初の1ヵ月は通院の全日を認めても、2カ月目以降から50%、4カ月目から30%など、逓減・減額(減らしていく)となります。重傷の場合や、腕の骨折や脚の骨折の場合は、通院日だけではなく一定期間、毎日みてくれることもあります。   続きを読む »

 保険会社の主張する過失割合は、その根拠が「判例タイムス」である以上、極端な不一致はありません。しかし、双方の権利意識が絡むので、契約者の事故説明や主張に耳を傾けざるを得ないこともあるかと思います。

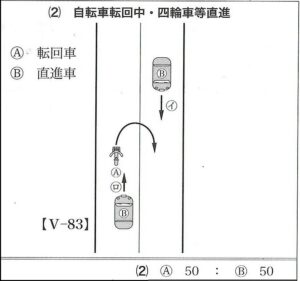
 もちろん、契約者=お客様だからと言って、法律を捻じ曲げるような、極端な身びいきな過失割合の主張はしません。争って負けることが分かっていれば、そのような愚は犯さないでしょう。そこは、契約者との折り合いの問題かと思います。損保ができることとして、契約者の主張に沿う為に「どの判例を根拠とするか」、これが有利な主張展開かと思います。最近、双方食い違った判例について、2例挙げます。   (1)自転車の転回です

 直進道路(片側2車線の幹線道路)を走行中の自動車が、前方を走行中の自転車の右折によって、衝突した事故です。その自動車の運転者の説明を基に相手損保は、「自転車が転回(Uターン)した」との判例を採用、50:50を主張してきました。    相手の主張(50:50)    DRを見ましたが、自転車がこの2車線道路で隣車線に逆走するようなUターンをするとは思えません。そのようなハンドル操作も確認できません。普通に右に曲がる走行軌跡です。上の判例は、そもそも片側1車線の道路で、反対車線への転回が想定されたものです。自動車側(の加害者及び損保)が自らを有利な過失割合にすべく、希望的観測として自転車の「転回」を持ち出したに過ぎないと思います。仮に裁判までもつれても結果は見えています。   続きを読む »
 毎度、相手損保の回答は、「法人経営ですね、治療で休業中でも役員報酬はでていますよね、したがって休業損害は発生しておりませんのでお支払いはできません」です。確かに、書類的にはそうなります。

 確かに、大会社の取締役はケガで休んだとしても、役員報酬は確保されます。しかし、家族経営の三ちゃん企業の場合はそうもいきません。建設業の代表取締役兼現場監督のお父さんはケガで現場にでれません。現場作業の主要部分を社長自ら担っている、社長兼作業員であることも珍しくありません。法人の飲食店でも社長兼シェフだったりします。小さな法人企業では、本人の感覚としては個人事業主と変わならいのです。

 つまり、作業員が欠けることで、現場の作業量は減ることになります。業種によっては、注文に対して謝絶や、予約のキャンセルを強いられるかもしれません。代替の職人を呼ぶこともあります。損害は生じているのです。

 そこは、連携弁護士の交渉によって、相手損保と交渉、柔軟な回答を引き出しています。法人の売上減と、作業場のロスや負担増など、丁寧に証拠を示す交渉になります。相手損保も、家族経営の法人に対して杓子定規に「役員報酬がでてますので」で押し通すことはしません。ですので、簡単にあきらめず、損害が生じた資料を揃えて、交渉に臨むべきです。

 しかし、交渉の余地が乏しいケースもあります。そもそも、事故で社長が休んでいる間、売上が下がっていないケースです。数字上、損害が生じていないのです。仮に社長が現場にいなくても全社員でカバーし、注文に対してキャンセルもなく、つまり、会社全体の努力で売上減を防いだとします。その企業努力を損害として数字にするのは中々に大変なのです。

 また、社長の業務が経営と指揮だけの場合はいかがでしょう。脚の骨折で入院しても、ベットから電話で指示を行い、ネット回線で会議参加、もちろんパソコンでほとんどの業務が完結する完全な経営者であれば、会社経営にロスはほとんど生じないと言えます。重傷で意識喪失やICUに入院、電話も会話もできない状態でない限り、なんとか仕事はできてしまい、会社の業績も下がらない・・そうなると、損害を算出するのはさらに困難になるのです。

 法人役員の休業損害を立証する、弁護士にとって実に難問です。そして、会社が大きい程、社長が経営に特化する程、損害がほとんど見えないジレンマに陥るのです。  


続きを読む »

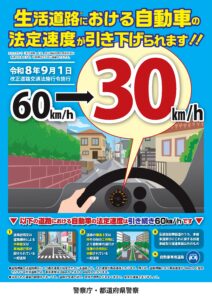
 道路交通法の改正です。令和8年9月1日から、生活道路における自動車の法定速度が60km/hから30km/hに引き下げとなります。すでにニュースで報道を目にした方も多いと思います。

 簡単に言いますと、住宅街の路地など細い道は30km/hが法定の制限速度となります。以前から住宅街の路地は30km/hですが、道路によってケースbyケースのような運用に思えました。この度、しっかり明文化されたと思います。

 対象となる道路は、国道・県道など幹線道路ではなく、細い道です。センターラインや中央分離帯がある道路は除かれます。 もちろん、標識で速度制限が設けられている道路は、その制限速度になります。   道路交通法施行令(昭和35年政令第270号)第11条

続きを読む »

 よくいただくご相談の一つに、「病院を探しています」、「検査先を探しています」があります。自らの障害を立証する為には、医学的な検査結果が必要となります。交通事故での治療先は必ずしも、それに応えることができないものです。もちろん、秋葉事務所であれば、病院・検査先のネットワークに照らしてご協力することは可能です。

 しかし、それは有償でご依頼をいただいた顧客様に対する、弊所ならではの特殊作業になります。突然の電話相談で、どこの誰かもわからない方に、無償でご案内できるものではありません。検査先の病院や医師との信頼関係を築くために何年もかかっており、信頼を得るまでに相当の苦労をしています。病院側としても、治療行為に直結しない検査のみの受診などお断りです。しかも、交通事故などの争いの渦中に巻き込まれるリスクもあります。万難を排して「秋葉の紹介なら」とご対応頂くまで、病院との信頼関係を築いてきたことこそ、弊所の宝なのです。

 ところが、気軽に病院を紹介して欲しいとのご依頼が多く、その最悪例は、すでに弁護士に依頼していながら、その弁護士先生は何もせず(やり方もわからないのでしょう)、「検査は自分で探してやってきて」と言われたそうです。つまり、”損害の立証ができない”弁護士なのです。この先生は本当に専門家なのでしょうか? お金を払う価値のある事務所なのでしょうか? 立証は苦手だが、賠償交渉はピカ1なのでしょうか? 医療立証こそが交通事故解決の最重要ポイントです。その最重要な仕事をしてくれない、あるいは出来ないのです。私共としては、先が思いやられる力不足の先生としか思えません。実は、このような弁護士先生が多いのです。

 弁護士を見限って、委任を解約する覚悟でのご依頼なら、私共も連携弁護士と共に、真剣に向かい合います。しかし、着手金を払ってしまったので・・、紹介元の顔もあるので・・、弁護士は変えるのはちょっと・・となれば、お断りするしかありません。私共が動けば、その頼りない弁護士先生の成功報酬を上げる協力をすることになります。弁護士の報酬額が増えて、弊所は無償か相談料だけ・・これではさすがにやる気が失せます。    HPでいくら知識や専門性を訴えても、検査誘致できる医療ネットワーク、地域の病院情報を持っていなければ、「絵に描いた餅」でしかありません。弊所の悩みは、医療立証のノウハウ=真の実力が伝わらないことです。どうしても、大手の資金力=宣伝力には勝てない部分と思っています。これは、どの業種にも言える法則なのかもしれません。  


続きを読む »

 会社近くに役員寮としてマンション一室を借りておりました。毎日、自宅に戻る通勤の時間が惜しかったからですが、この度の更新から解約することにしました。通勤の不便と時間的ロスが加わりますが、しばらくは実家の片づけをしなければなりませんので、避けられない選択と言ったところでしょうか。    その退去作業中、洗濯機パンをぶつけて壊してしまいました。「あ~っ、やってしまった」のですが、これは不慮の事故になります。つまり、借家人賠償責任保険の対象になります。      修理費用は管理会社の解約精算にて支払い、後に保険会社に請求します。この一連の流れは元保険屋の私にとっては慣れたものです。しかし、一般の方はスムーズに保険請求に進むのか・・少し心配です。

 不動産屋さんや管理会社のご担当が、保険について必ずしも詳しいわけではありません。親切丁寧な案内は望めないと思います。何より、不動産屋を介する保険加入ですので、賃貸契約のついでに事務的に契約処理された保険など、入居者にとっては加入している認識が薄いのです。どのような補償があるかなど、ほとんど説明を受けていないと思います。

 壁に穴を開けてしまった、設備を壊してしまった・・賃貸契約上、元通りにして退去する必要があります。元通りにしないと民法の債務不履行にあたります。その損害を補填するのが借家人賠償責任保険なのです。それでも、敷金から修理費用を差っ引かれて終わり、そのまま保険請求しない方が多いのではないかと思います。退去者に対してなど、不動産屋さんもサービス精神が薄れるはずです。    何かの検索でこの記事にアクセスした方は、あきらめずに調べて問い合わせてみると良いでしょう。もし、自動車などでプロ代理店にお付き合いがあれば、相談できます。通販型ではない保険代理店と付き合いがあれば、このような場面で力になってくれるはずです。  

続きを読む »

 駐車場内で車と歩行者の事故も多いものです。軽傷で済めば幸いですが、低速の自動車との接触でも重傷者となることもあります。かつて、弊所でも頭部外傷で高次脳機能障害となった高齢者がおりました。   新設 (16)駐車場内の事故 車対人① 駐車帯の歩行者

続きを読む »

 損保が駐車場内なら何でもかんでも「50:50」と言う根拠として、「道路外は道路交通法の適用外だから」と言われてきました。しかし、道路交通法の違反云々は一つの指標でしかなく、民事の世界は相互の話し合いの結果で決めるものです。その話し合いも、簡単にまとまりそうにありません。もめるであろう交通事故の場合、判例による類型提示は有難いものです。

 駐車場内事故について、新設された2形態を追加します。   新設 (14)駐車場内の事故 通行帯同士の衝突

 続きを読む »

 最近も、「駐車場内での事故は五分五分です」と主張してきた損保担当者がおりました。単に勉強不足なのか、すっとぼけているのか不明ですが、損保の五分五分主張が長らく続いてきました。前号「38」でようやく典型例が示されたところです。     「38」の復習 👉 駐車場内での自動車同士の衝突事故について、過失割合の例

 A30:B70 走行帯のA車が優先となります

  続きを読む »

 自転車同士の事故は丸々一章新設されました。自転車同士の事故の場合、以前は車対車の判例をそのまま使っていました。やはり、自転車と車をまったく同じように扱うわけにはいかないようです。「39」の新章の序文によれば・・・    「自転車に関しては法で特有の規則があり、また、自転車は、一般的に四輪車より軽量かつ低速であり、一般に簡易な構造であるため、運転操作が容易であり、停車しやすく、他者と衝突した場合に相手方に与える衝撃や外力が少ない一方、走行時・停止時に不安定になりやすく、走行中であっても一直線に進行しておらず、若干ふらつきながら進行しているなどの自転車の性質上・物理上の特色もあることから、これらの点も考慮して過失相殺率を検討すべきものである」 とのことです。    「信号のない交差点」代表的な4形態をみてみましょう。その他のケースでは、従来通り車同士と同じ過失割合が多いようです。   新設 (12)自転車同士の事故   ① 同幅員 続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年11月
月 火 水 木 金 土 日
« 10月    
 1
2345678
9101112131415
16171819202122
23242526272829
30  

月別アーカイブ