相手損保に弁護士対応される・・被害者としては忌々しい限りです。

 しかし、相手損保はむやみやたらに弁護士対応することはありません。それなりの理由があります。その理由について、交通事故業務歴35年の秋葉が自らの経験から勝手にランキングします。  

第1位 暴言、恫喝、言葉遣いが○クザな被害者さん、そして加害者に直接請求する被害者さん

 損保の担当者に「お前じゃ話にならん、担当者を変えろ!」、続いて「直接、加害者と話すわ」と捨て台詞、これは弁護士介入の第一位です。

 解説しますと、損保は弁護士ではないので、あくまで加害者の賠償支払いを代行しているに過ぎません。もし、被害者に「加害者には連絡しないで下さい、私共を通して下さい」と返す、つまり、代理人として立ちふさがれば、弁護士法違反(第72条 非弁護士行為)を構成します。したがって、損保を通さないと言う被害者には、法律的に弁護士対応するしかない側面があるのです。  
 総じて怖い人に対しては、損保の担当者は迷わず弁護士対応とします。まともに話ができないと判断されるからです。以前、交通事故相談会で切々と相手損保の酷い対応を訴えている被害者さんがおりました。何でもその後に弁護士対応とされたそうです。「損保の横暴、許せまじ」との空気の中、理由をお聞きしました。   秋葉:「相手損保は、めったなことでは弁護士を入れてこないと思います。心当たりはありますか?」   怖い被害者さん:「わかりません。ちょっと強く言いましたが・・」   秋葉:「なんて言いました?」   怖い被害者さん:「殺すぞ!と」   全員:「ダメだこりゃ」   

第2位 休業損害が盛り盛り、かき揚げ請求?

 自由業の方に多いのですが、休業損害の請求に対して、税金の申告書など公的な証明書ではなく、自ら作成した”かき揚げ”請求書(エクセルなどもありますが、手書き作成をかき揚げと揶揄)を提出して請求します。当然、相手損保は”自己申告”など信用しません。公的な証明書を求めますが、どうあっても提出してきません。信用しないと逆ギレします。
   かつて、キャバ嬢の方から、1日8万円×月に20日出勤で、月収160万円の請求書を見ました。当然、確定申告していません。額は銀座の一流ホステス並みの収入です。大変失礼な物言いになりますが、場末の安い店かつ、どう見ても人気トップのキャストに見えません。今時、○-プランド勤務でもこれだけ稼ぐには大変です。誰がどうみても信用できません。この請求の裏にはチョイ悪男の影もみえます。

 収入証明が困難である場合、1日:6100円が限度となります。それで納得いただけなければ、保険会社は弁護士、次いで裁判所に任せるしかないのです。  

第3位 ついでの修理で請求書盛り盛り

 自動車の修理費を工場とグルになって、事故での損傷以外のキズや事故前には無かった部品を追加するなど、総じて修理費を水増し請求するケースです。もちろん、損保はアジャスターを派遣して見積をチェックします。そのやり取りの中で、双方が合意=協定してから修理にとりかかります。   続きを読む »
(6)シングルマザーは主婦になるの?

 シングルマザーは主婦ではありません。シングルマザーはお父さんの役割になるのです。東京地裁・交通事故部(民事27部)など司法機関は、そう結論しています。したがって、普通にお母さんの仕事の休業損害を請求することになります。  「どうして主婦ではないのですか!(怒)」、よく怒りのご相談をいただきます。主婦の定義とは、一家の稼ぎ手に対して家事を担う「内助の功」が必要とされています。シングルマザーはお父さん(稼ぎ手)とお母さん(家事)の両方を兼ねていますので、内助の功にあたらないことになります。納得できなかろうと、そういう事なのです。     ◆ とは言え、勉強不足の損保担当者も存在する
 かつて、シングルマザーであっても、そのパート収入が6000円/1日だったので、主婦で請求したことがありました。この、連携弁護士の「しれっと請求」が成功しました。1日:10700円×50日を丸々獲得できました。後で、この担当者さんは上司から怒られたかもしれません。

 対損保の交渉では、このようなことがしばしば・・主婦ではないことを解っていながら「しれっと請求」は、ある意味高度な交渉テクニックと思っています。一方、杓子定規な弁護士は、端から1日6000円で請求するのでしょう・・弁護士の実力が試される瞬間です。    参考 👉 勉強不足の損保担当者と杓子定規な弁護士 ③ 主婦休損にもう一ネタ   (7)ちなみに一人暮らしは? ニートは?    1人暮らしは自分の為の家事に留まりますから、「内助の功」にならず、主婦性は認められません。   続きを読む »

 交通事故のケガでお仕事を休んだ場合、保険会社から「職場で休業損害証明書ご記載いただき、事故前年の源泉徴収票(写)と一緒に提出して下さい」と指示されます。サラリーマンの場合はもちろん、パート、アルバイトも基本的には変わりません。これは、職場や税金の申告を経た上での証明書類なので、それなりの信用があることになります。

 自営業者の場合は、前年の申告書の本人控ないし写しを求められます。「できれば税務署の印影がついているもの」と言われます。これも同じく税金の申告を経た証明書なので、税務署の承認を経ていることになります。

 つまり、常に第3者の承認を欲しています。それは、「交通事故被害者は、自らの被害を過大に請求してくるもの」との危惧があるからだと思います。今まで、保険会社が眉をひそめた例は以下の通り。   ・自営業者「前年の申告書?もう捨てた・失くした」と、手書きの収入記録(一月あたり100万円?) ⇒ 対する損保「では、税務署で申告書の控を再発行して下さい。納税証明書でも良いです」。 → 「そんな面倒、被害者がするのか!」(逆ギレ)   ・中小企業に勤務の会社員から提出されたのは、紙切れに手書きで休業日と日給額が書かれた職場の台帳だけ。 ⇒ 出勤・休業を示す賃金台帳ですが、シフトが複雑な業種であれば添付が必要です。しかし、賃金台帳やタイムカードだけでは、いくらでも偽造できます。およそ提出されたものは・・いかにもお手盛り感満載なのです。職場とグルになれば、休業日や賃金を水増しすることができますから、公的証明書が付されないと信用できないのです。    ・無職・ニートさんだったはずが、委託雇用契約書でどこぞの会社から仕事を受注していた ⇒ これも、その会社とグルになれば容易に労働実績を繕うことができます。対する損保は、「その間の支払いについて明細書はありますか?」 ⇒ ありません(もしくは、これも偽造して提出) ⇒ その金額は振込先の銀行の通帳で確認できますか? ⇒ いえ、現金払いでした(今どき?) ⇒ 損保「う~ん(これでは証明されたとは言えない・・怪しいぞ)」となります。おそらく、この委託雇用契約書は事故が起きてから作ったものでしょう。      これらのケース、最後に被害者が逆ギレし、話にならないと判断した損保側は弁護士を立てることになります。損保側弁護士は一層冷たく、「公的な証拠書類を提出しないと休業損害は認められません」と突っぱねます。仮に、出るところにでた場合(裁判)、損保側が勝つでしょう。

 さらに、被害者にとって最悪なことは、休業損害の不正請求を試みたとされる被害者に対して、今後、提出してくる請求のすべてが疑われることになります。そして、最大の賠償金になるであろう後遺障害の審査に暗い影を落とす事になると思います。審査は自賠責保険・調査事務所が第3者的な視点で公平に審査することになりますが、画像や検査で明確な所見のでない14級9号「局部に神経症状を残すもの」の場合は、被害者の訴える症状の信憑性が命です。先の休業損害のやり取りが伝われば・・・私が審査員なら絶対「非該当」にすると思います。ここで自賠責の言う非該当の理由は、「故意の誇張」をする被害者と判断するからです。    一部の被害者は、賠償金を多く取ろうと悪知恵を働かせますが、損保はある意味、疑うのが仕事で、何よりこの手のプロです。ほとんどの手口を経験済と思います。不正請求を試みた被害者は、鉄仮面の弁護士を入れられ、後遺障害の非該当で手痛い仕返しをされることになります。  

続きを読む »

(5)旦那が主夫の場合

 主婦ではなく主夫、ハウスハズバンド(専業主夫)も珍しくなくなったと思います。弊所でも何例か経験しています。その主婦性の立証ですが、年に1回程度ご質問を頂きますので、以下、列挙しておきます。  

① 実態

 奥様が働き(常勤の会社員が望ましい)、ご主人が全面的に家事を担っている実態。当たり前ですが、この前提からスタートします。

 「髪結いの亭主?」・・得てして、ご主人の主婦性は疑われます。要するに「ヒモではないですか?(=単なる無職)」と毎度のように疑われるのです。かつて、家事負担の様子を事細かに文章にして説明したことがありました。奥さんを働かせ、日々パチンコ通いではないことを証明する必要に駆られたのです。       ② 証明書

 奥様の源泉徴収票、その配偶者欄に夫の名前があることは、真っ先に証明になります。この源泉徴収票や納税証明書で奥様の収入が家計を担えるほどあることを示すことは、とても有力です。これらは住民票の世帯主が奥様であることより有力と言えます。住民票の世帯主変更は、理由を問わず自由にできるからです。

 最近は普通となった共働きの場合は、どちらが主夫(主婦)か判定が難しくなります。傾向として、片方の収入が極端に少ない場合は主婦性が認められています。ある程度の収入であれば、単なる共働き&家事分担になりますから、普通に仕事の収入で休業損害を請求することになります。    ③ 家族構成と役割を説明

 最近の損保は、普通に奥様を主婦として請求する場合も含め、住民票(世帯全員を確認)、あるいは家族構成の一覧と役割を説明する書式フォームの提出を要請してきます。誰が家計を担い、誰が家事をしているか、説明しなければなりません。

続きを読む »

 お仕事を持つ主婦が被害者の場合、その休業損害の請求方法は二分します。会社の休職分を請求するケースと、主婦の休業損害を請求するケースです。兼業主婦の休業損害について整理しましょう。

 前者は、会社に休業損害証明書のご記載をお願いし、事故前年度の源泉徴収票をつけていただきます。主婦の場合は、世帯全員の載った住民票が証明書になりますが、単に家族構成を説明するだけで足りることもあり、実に簡単です。主婦の休業損害は、自賠責保険は定額6100円/1日、任意保険も6100円と同額ですが、実態によってはやや交渉の余地ありでしょうか。

 余談ですが、世界では余程のお金持ちでない限り、完全な専業主婦は希少です。専業主婦を意味する単語も少ないそうです(英語ではfull-time housewifeと単語になっていません)。専業主婦とは、日本独自の職業と言っても過言ではありません。もっとも「専業主婦」とは、もはや昭和的な響きかもしれません。現在は共働き世帯が多く、結婚後も会社を退職せず休職、出産・育児後に復職する奥様も多くなったと思います。   (1)主婦or仕事、どちらで請求するか?

 パート兼主婦、会社員兼主婦の場合、どちらで請求するかは、1日あたりの賃金の額で判断します。主婦の収入は、自賠責や保険会社の基準ですと6100円/1日です。したがって、お勤めの賃金と比較して多い方を選ぶべきです。同程度の金額なら、休業損害証明書等、提出書類の面倒の無い主婦が良いと思います。

 また、お仕事の休業損害は会社を休んだ日、あるいは遅刻・早退の減額分だけにしか払われませんが、主婦業は24時間365日なので休日を多く取れそうです。少なくとも通院日は認めてくれます。

  (2)主婦こそ、弁護士に依頼しよう

 さらに、弁護士が裁判基準で請求すると、10000円ちょっと/1日ですから、断然お得になります。この金額は、賃金センサスの額ですが、毎年、微増傾向です。1日あたり約4000円も多いので、通院日が30日もあれば12万円もお得になるのです。弁護士費用特約があれば一層、弁護士に頼まない手はありせん。

 労働実態が問われそうですが、旦那より遅く起きて、朝ドラから昼ドラまでお煎餅をかじりながらゴロ寝、掃除も洗濯も帰宅した旦那がしているという、グータラ主婦でも支払われます。家族内の家事負担など証明しようがないからです。主婦とは、総じて証拠のない、言わば収入証明の必要がない職業と言えます。   ◆ ちなみに内縁関係の場合、同居の証明ができればOKです。保険会社は同じ住所に届いていることがわかる郵便物を見せるだけで信じてくれます。   (3)損保の認定と計算

 当然に家族構成を聞いてきます。ご主人だけではなく、勤労中の親、独身で働いている子供などと同居していれば、主婦性は認められます。家計の担い手と同居していればOKなのです。

 基本的に、入院期間は家に居ないのですから全日認められます。通院日もまぁ認めてくれます。ただし、ケガの状態は当然に考慮されます。「打撲捻挫で数か月も一切家事ができないことはないでしょう」との反論は正しく、最初の1ヵ月は通院の全日を認めても、2カ月目以降から50%、4カ月目から30%など、逓減・減額(減らしていく)となります。重傷の場合や、腕の骨折や脚の骨折の場合は、通院日だけではなく一定期間、毎日みてくれることもあります。   続きを読む »

 保険会社の主張する過失割合は、その根拠が「判例タイムス」である以上、極端な不一致はありません。しかし、双方の権利意識が絡むので、契約者の事故説明や主張に耳を傾けざるを得ないこともあるかと思います。

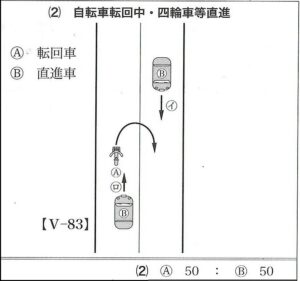
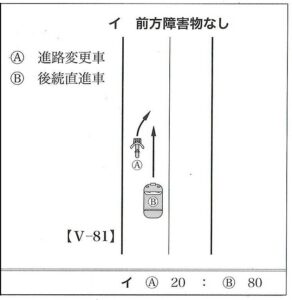
 もちろん、契約者=お客様だからと言って、法律を捻じ曲げるような、極端な身びいきな過失割合の主張はしません。争って負けることが分かっていれば、そのような愚は犯さないでしょう。そこは、契約者との折り合いの問題かと思います。損保ができることとして、契約者の主張に沿う為に「どの判例を根拠とするか」、これが有利な主張展開かと思います。最近、双方食い違った判例について、2例挙げます。   (1)自転車の転回です

 直進道路(片側2車線の幹線道路)を走行中の自動車が、前方を走行中の自転車の右折によって、衝突した事故です。その自動車の運転者の説明を基に相手損保は、「自転車が転回(Uターン)した」との判例を採用、50:50を主張してきました。    相手の主張(50:50)    DRを見ましたが、自転車がこの2車線道路で隣車線に逆走するようなUターンをするとは思えません。そのようなハンドル操作も確認できません。普通に右に曲がる走行軌跡です。上の判例は、そもそも片側1車線の道路で、反対車線への転回が想定されたものです。自動車側(の加害者及び損保)が自らを有利な過失割合にすべく、希望的観測として自転車の「転回」を持ち出したに過ぎないと思います。仮に裁判までもつれても結果は見えています。   続きを読む »
 毎度、相手損保の回答は、「法人経営ですね、治療で休業中でも役員報酬はでていますよね、したがって休業損害は発生しておりませんのでお支払いはできません」です。確かに、書類的にはそうなります。

 確かに、大会社の取締役はケガで休んだとしても、役員報酬は確保されます。しかし、家族経営の三ちゃん企業の場合はそうもいきません。建設業の代表取締役兼現場監督のお父さんはケガで現場にでれません。現場作業の主要部分を社長自ら担っている、社長兼作業員であることも珍しくありません。法人の飲食店でも社長兼シェフだったりします。小さな法人企業では、本人の感覚としては個人事業主と変わならいのです。

 つまり、作業員が欠けることで、現場の作業量は減ることになります。業種によっては、注文に対して謝絶や、予約のキャンセルを強いられるかもしれません。代替の職人を呼ぶこともあります。損害は生じているのです。

 そこは、連携弁護士の交渉によって、相手損保と交渉、柔軟な回答を引き出しています。法人の売上減と、作業場のロスや負担増など、丁寧に証拠を示す交渉になります。相手損保も、家族経営の法人に対して杓子定規に「役員報酬がでてますので」で押し通すことはしません。ですので、簡単にあきらめず、損害が生じた資料を揃えて、交渉に臨むべきです。

 しかし、交渉の余地が乏しいケースもあります。そもそも、事故で社長が休んでいる間、売上が下がっていないケースです。数字上、損害が生じていないのです。仮に社長が現場にいなくても全社員でカバーし、注文に対してキャンセルもなく、つまり、会社全体の努力で売上減を防いだとします。その企業努力を損害として数字にするのは中々に大変なのです。

 また、社長の業務が経営と指揮だけの場合はいかがでしょう。脚の骨折で入院しても、ベットから電話で指示を行い、ネット回線で会議参加、もちろんパソコンでほとんどの業務が完結する完全な経営者であれば、会社経営にロスはほとんど生じないと言えます。重傷で意識喪失やICUに入院、電話も会話もできない状態でない限り、なんとか仕事はできてしまい、会社の業績も下がらない・・そうなると、損害を算出するのはさらに困難になるのです。

 法人役員の休業損害を立証する、弁護士にとって実に難問です。そして、会社が大きい程、社長が経営に特化する程、損害がほとんど見えないジレンマに陥るのです。  


続きを読む »

 むち打ちなど、打撲捻挫での治療費は、保険会社の目安として3カ月で治療費は打ち切る方針です。それ以上、治療を継続したくても、治療費は払ってもらえないことになります。多くの被害者さんが憤慨するところです。

 「まだ症状があるのに、勝手に治療費を打ち切るのは横暴だ(怒)」との気持ちは分かりますが、他人のお金で治療しているのですから、相手が払わなければ終わりです。法的にも、最高裁の判例で「一括払い(相手保険会社の治療費対応)は義務でもなんでもなく、打切り自体は違法ではない」とされています。被害者が治療の継続を望むのであれば、交渉で勝ち取るしかありません。まとまらなければ裁判等、法的手続きをとることになります。

 もっとも、裁判上で打撲・捻挫で長期の治療費を巡って戦っても、さすがに裁判官も「大げさでは?」と思うでしょう。多くの場合、本人が「痛い」と言っているだけですから、なぜに症状が長引くのか医学的・客観的な証拠を揃えなければ負けます、きっと。その証拠についても、医師は紛争などに巻き込まれたくありませんから、尻込みすること必至です。高い確率で、診断書や意見書を書いてもらえず、丸腰(証拠なし)で戦う不利を悟ることになります。負け裁判で半年以上を費やす羽目になるのです。    そのような愚をおかすことは避けるべきです。弁護士が介入したとて、治療の延長が成功することは少ないものですが、弊所の連携弁護士は、わりと成功しています。毎度、その交渉の経緯をお伺いしています・・・弁護士たるもの、まずは医学的に治療延長の必要性を主張することになりますが、相手の担当者も容易に引き下がるものではありません。ただし、最後には、「被害者が治療の延長を猛烈に訴えていますが、せめて〇月まではお願いしたい・・6ヵ月で必ず症状固定させます。責任もって私(弁護士)が被害者を説得しますので・・」と言うと、保険担当者:「先生も大変ですね、では、半年の約束ですよ」と応じてもらうことも少なくありません。エビデンスなどそっちのけ、双方の信頼交渉になるわけです。

 治療費を巡る交渉は、被害者と保険担当者ではケンカになりやすく、弁護士委任の効果が発揮される場面です。そして、6ヵ月治療を延ばせれば、後遺障害14級9号のチャレンジです。もちろん、全員が認定されるわけではありませんが、打切→延長交渉の末、後遺障害の認定を得て大逆転!大勝利!の案件を数多く経験してきました。

 仮に治療費を打ち切られようと、健保で治療を半年まで継続して後遺障害の認定を取れば、その慰謝料と逸失利益から今後10年以上通えるほどの賠償金を確保できます。後遺障害が非該当でダメだったとしても、半年間は通院慰謝料が右肩上がりですから、弁護士の交渉で80万円程度には膨らみます。健保に切り替えての治療なら、週2~3回のリハビリをゆうに5年は確保できる計算が成り立つのです。

 (たかが知れた金額の)治療費を出せ・出さないでケンカしている場合ではないのです。    

続きを読む »

 「良い事はない」方が多いように思います。確かに治す事を第一目標に、しっかり治療を進めることは大事です。しかし、交通事故被害者の場合、通常のケガの治療だけではなく賠償問題が加わるので、だらだら治療を延ばす事は往々に敗北の道を進むこともあるのです。    被害者意識から、「完全に治るまで治療を続けるのだ!」と気合十分に、治療をひたすら長く引っ張る被害者さんは少なくありません。ただし、それが被害者自身の利益に叶うのか・・検証します。

 ケガの重篤度や回復度の個人差はありますが、一般的に治療期間の目安はあるものです。それは、主治医に確認すれば良いと思いますが、治療費を払う相手保険会社は、ある程度の期間の目安を持っています。例えば、打撲・捻挫は3カ月、骨折は部位によりますが、癒合まで半年~1年、脳損傷による高次脳機能障害は1年など・・それを超える治療期期間が必要か、まず患者本人、ついで医師に医療照会をして判断します。つまり、人のお金で治療をしているのですから、適切な期間を勝手に決められます。治療期間は自らの希望だけではなく、無限でもありません。

 手術を控えているなど積極的な治療の予定がない状態、経過観察の一定期間も過ぎた段階、妥当なリハビリ期間を経た段階、治療効果が一進一退、あるいは一定で変わらない場合、これらは症状固定を検討すべき時期になったのです。速やかに治療に区切りをつけて、後遺障害の申請をするべきです。理由は、後遺障害は「治っていない後遺症」に対して等級をつける審査ですから、それは早い方がはっきり症状が記録できます。長い期間の治療で、完全に治ったわけでもないのに改善が進んで症状が曖昧になることがあります。これが最悪で、完全に治ってはいないが、等級が薄まる危険があります。つまり、賠償金の減少に直結します。一つ等級が下がれば、何百万円の損失です。一方、必死に延ばした期間の治療費はいくらでしょうか?おそらく、賠償金の減少よりはるかに低く、数十~数万円でしょう。健保を使えば、さらに1/3まで圧縮されます。治療をいたずらに延ばした結果、大損することになるのです。

 劇的な例は、醜状痕です。顔に3cmキズが残れば12級ですから、自賠責保険で224万円、弁護士に依頼すれば290万円の慰謝料に膨らみます。現在の医療技術では小さいキズは限りなく消すことができます。それを「顔のキズが治るまで、治療費をださせるのだ!」とすれば、キズが消えて後遺障害は「なし」ですから、290万円を失います。そして、完全に消すまで保険会社に出させた治療費は20万円程度でしょうか。秋葉に事前に相談していれば、大損は防げたのです。6カ月後に後遺障害申請、解決で224~290万円をもらってから、健保を使ってゆっくり治せば良いだけの事です。自腹の治療費の出費はたったの7万円程度かもしれません。なのに完治まで治療費を相手に出させる選択をする被害者さんの多い事・・損得勘定もせず、被害者感情が先行してしまうのでしょう。    また、高次脳機能障害の方でたまに目にするのは、被害者が目安となる1年が経っても動かず、先に相手保険会社から主治医に医療照会をされて、「後遺障害はない」との言質を取られて、大ピンチの状態からのスタートとなってしまうケースです。まず、保険会社に悪気はないと思います。スケジュール的に「1年後経ったので、そろそろ症状固定を進めるか」、と主治医に働きかけたに過ぎません。一方の医師ですが、軽度の高次脳機能障害は一見わからないものです。主治医ですら後遺症を詳細に把握できないことがあります。とくに急性期治療だけをした医師は、リハビリで転院した昔の患者への関心を失います。手術が成功し、命を助けて、後はリハビリ先へ、その医師の仕事は終わっているのです。転院後の症状の経過など追っていません。何より、完治を目指して治療に努めた医師こそ、後遺症など認めたくない感情も働くはずです。そのような時に、保険会社から医療照会がきた・・・被害者が後遺障害申請へ自ら動かず、保険会社に先を越された形ですが、これも全国で頻発していると思います。    結論、治療を遅滞なく改善に努め、速やかに後遺障害の認定を得て、賠償交渉へ進める、これらを計画的に進めることが被害者の王道と思います。その策定が難しいのであれば、できるだけ早く秋葉へご連絡頂ければと思います。作戦会議は早いに越したことはありません。  
続きを読む »

 15年前の記事を令和7年版にブラッシュアップします。事故の初期対応についての記事ですが、打つべき手を説明した内容です。

 令和になっても、初期対応ができていない被害者さんが実に多いのです。すでに弁護士に相談中でも、です。      弊所の事故相談が単なる法律相談と違うこと、それは解決までのロードマップを示すことです。「法律的にはこうなります」など、被害者の疑問にお答えするだけで終わらず、解決までの手続きや作業を列挙、具体的に指示します。    典型的な例をお話します。ある相談者さんは自動車で通勤途上、交差点で出合い頭事故で首を痛めて、会社を休むことになりました。日給月給で、当面の生活費に困っています。そして「無料相談」にひかれ、先に弁護士の無料相談に電話しました。過失割合などの回答は頂いたものの、労災や健康保険の手続き、自動車保険の請求に話が及ぶと「それは各窓口で聞いて下さい」と回答です。

 弁護士費用特約に入っていないので、弁護士はどうも委任契約を遠慮気味で、後遺障害等級が認定されるまで相談扱いのようです。つまり、様子見を決め込んでいるのです。本人の主張も、過失割合「20:80じゃ納得できない!」ばかりです。    この被害者さんが急ぎ打つべき手は・・・    1、労災申請。治療費の圧縮を図ります。まず労災のメリットを最大活用します。    2、自身加入の傷害保険や共済、日額払いの搭乗者傷害保険など、取れるものは速やかに請求します。    3、主治医と面談し、初診時から頚部の神経症状について、症状の訴えが一貫しているか確認します。追ってMRIの実施。後の後遺障害認定に備えます。    4、労災又は相手保険会社へ休業損害の請求。労災から確保できれば、不足額の請求は最終的な賠償交渉に棚上げで良いと思います。まれに労災の休業給付で足りない40%ほどの休業損害金を、保険会社が並行して支払ってくれる場合もあります。    5、加害者側保険会社と物損の示談。弁護士の介入以前に、相手から有利な提示がきていれば飲みます。紛糾する場合は、弁護士に託し、最後の賠償交渉に棚上げでもよいと思います。     このように、前半戦から必要な作業があります。弁護士費用特約がなく、法律家に依頼したくても経済的に困難であれば、他の傷害保険や搭乗者傷害保険の部位・症状別定額払いを充てます。とくに、部位症状別払であれば、治療日数が5日以上になれば請求可能です。自身契約の保険会社に連絡し、即6万円の支払を受けられます。これを使って法律家への着手金に充当すればよいのです。

 労災対応に切り替えたら、相手保険会社に労災切替の報告をします。労災治療は保険会社も歓迎するところで、今後の対応も和らぎます。相手保険会社にとっても、一括対応(治療費の支払手続き)をせずに済み、自由診療と違って安く上がりますのでメリットがあるのです。

 通勤中ではなく、労災の対象外であれば、健康保険の適用も検討します。最終的に、全ての賠償額から自身の過失分20%が差っ引かれます。ならば、健保治療で治療費を半額にすれば、最終的な受取額が増える計算です。労災治療に同じく、相手保険会社もにとっても治療費が安く上がります。

 物損は、相手が妥協的な割合を提示するなら、さっさと示談し、修理費を払わせます。渋い回答のままなら、最後の賠償交渉に棚上げ、弁護士に任せても良いと思います。実は、弁護士が交渉するよりも、被害者の粘り強い交渉によって、早期に解決を図りたい相手の物損担当が妥協してくることがあります。    後は、半年後の症状固定日に向けて、間違いのない後遺障害等級認定へまっしぐらです。この間、被害者は治療やリハビリに専念、すみやかに復職すべきです。これが戦略的なロードマップです。ほとんどの弁護士先生は後遺障害が認定されるまで動きません。全体的な流れを示すこともありません。質問すれば、場当たり的なアドバイスはしてくれますが、後遺障害の結果がでるまで待機が普通なのです。弁護士の仕事は最終的な賠償交渉だからです。

 被害者自身も、いつまでも僅か数万円しか増減しない過失割合でだらだらもめていて、上記の手続きをしないとどうなるか・・・最大の賠償金となるであろう、後遺障害の立証が手遅れになってしまいます。


続きを読む »

 毎度毎度のことですが、自損事故に対しての支払いは、入通院を除き厳しいものです。入通院の保険金は、1日いくらと保険金が決まっており、病院に行った日をカウントするだけですから簡単です。日数が少なければ、診断書もいらず、請求書の通院日欄に〇をするだけで、迅速に支払われます。

 ところが、後遺障害となると話は別です。審査自体が難しいこともあり、自賠責保険・調査事務所に諮問(何級になりすかねぇと質問)することによって、ある程度の精度をもった回答を期待しますが・・初回は非該当か低い等級で返ってくることが多いのです。その原因は、担当者が後遺障害に慣れていないこと、保険会社の支払いが大きいこと、とくに、相手がいないのですから、相手の自賠責保険に求償はなく、全額が保険会社の出費になることが大きいと思います。

 保険会社とは、常に支払いに対して慎重なのです。どうしても、秋葉事務所の出番が多くなります。問題は、その相談が弊所に届かないことです。多くの方は、保険会社の(初回の)回答で、あきらめてしまうと思います。    そんな事例集 👉 ちょっとアーカイブ ~ 自分の保険への後遺障害請求   簡単にあきめずに・・ご相談をお待ちしております。  

自損事故 12級6号:橈骨遠位端骨折 異議申立(40代男性・大阪府)

【事案】

バイクでツーリング中、路上の陥没にタイヤを取られて転倒、右手首を骨折したもの。手術でスクリュー固定とした。後に抜釘したが、安定の為に一部のスクリューを残した。原因の特定まで及ばないが、手関節の可動域制限が残った。

続きを読む »

 後遺障害14級9号「局部に神経症状を残すもの」の逸失利益ですが、地裁での相場は5年がMAXで、交通事故紛争処理センターでも5年が限度のようです。これは、弁護士が相手保険会社に5年MAXで請求した結果です。それ以前に、相手保険会社はまず2~3年での提示をしてくるものです。被害者自らの相対交渉では、なかなか5年に及びません。そこで、裁判あるいは弁護士を介しての交渉か、紛争処理センターの斡旋に付すわけです。

 もちろん交渉事ですから、相手との交渉で年数が決定されるものです。その交渉において、”5年が相場”を厳格に捉え過ぎている弁護士がみられるので、「逸失利益を〇年まで伸ばせないか」一提案をすることがあります。個別具体的な事情に沿って逸失利益を算定する必要があるからに他なりません。

 個別に症状をみて、それが重い場合ですが、痛みの程度はなかなか数値化できません。「すごく痛いから10年です」との物言いでは通りません。10年は12級13号「局部に頑固な神経症状を残すもの」の相場です。そもそも12級は、画像や検査数値の基準を満たさねば認定されません。しかし、複数の14級の場合はいかがでしょうか? 頚椎捻挫で14級、膝の痛みで14級、これらは併合14級となります。複数の等級から合わせ技一本!で繰り上がるのは13級以上の場合で、14級はいくつ認定されても、14級のままなのです。これは自賠責保険のルールです。しかし、首も足も痛い、これでは苦しみが2倍ではないですか!

 繰り返しますが、個別具体的な事情を鑑み、民事上の損害賠償を請求する場合、やはり、個別の事情から年数を主張すべきと思います。弁護士であれば、その交渉ができるはずです。今までも、連携弁護士の粘り強い交渉から、5年を超える逸失利益を取ったことが何度かありました。秋葉事務所としては、綿密な医療調査から14級9号を複数取る為の後遺障害診断書を仕上げます。それはそれは丁寧な作業です。一つの実例を以下、掲載します。少し古い実績ですが。  

14級9号:右足母指剥離骨折(30代男性・千葉県)

  【事案】

バイクで直進中、交差点で対向右折自動車と衝突。転倒し右足の親指を骨折する。   【問題点】

母指の癒合状態は良好であるが、剥離骨折は何かと不具合が残る。幸い可動域に障害は残らなかったが、鈍痛や違和感が残存する。それを訴えた診断書が望まれるが、医師は面談を頑なに拒否する。癒合が良好で、何も自覚症状を訴えなければこの障害は非該当となってしまう。   【立証ポイント】

主治医に手紙を書く。数度の手紙で自覚症状を丁寧に説明する。指が非該当になった場合の保険として、頚椎捻挫の訴えも正確に記載していただく。結果、指と頚椎でダブル14級9号。面談叶わずともマメな手紙でこちらの誠意が医師に伝わったと思う。

ちなみに後の賠償交渉で逸失利益7年を勝ち取る。頚椎捻挫だけであれば、余程のことがない限り逸失利益は5年が限度。これも弁護士と気脈を通じた立証作業での好取組例と思う。   (平成25年1月)  

続きを読む »

 先日の実績投稿で予告の通り、近年、自身契約の人身傷害や傷害保険への後遺障害申請を振り返ってみたいと思います。

 それぞれ、初回申請は厳しい回答が多いようです。任意保険でも後遺障害の審査・認定は、自賠責保険の基準に照らしています。そこで、担当者は、自賠責保険の調査事務所に諮問(つまり、軽く審査をしてもらう)することになります。その結果は、比較的に読めるものです。ただし、軽易なケガでは、共済や通販系の保険会社などは、よくわかっていない担当者がお手盛りで認定するのでは・・との懸念があります。とくに、自損事故での初回申請はそう感じます。逆に加害者が存在し、その自賠責保険から回収の目途が立つ場合の人身傷害は、認定・支払いが優しく感じます。    以下の例は、幸い秋葉にたどり着く事で認定を得た方々です。全国では、保険会社の審査に従ってしまう方が多いと思っています。また、等級認定となっても、逸失利益の交渉が必須です。かなり低い額で提示してきますので…一発で合意しないように、秋葉事務所へご相談下さい。  

 自損事故 14級9号⇒12級13号:肩腱板損傷 異議申立(40代男性・埼玉県)


 14級9号⇒12級13号:腰椎捻挫 異議申立(30代男性・東京都)


 自損事故 11級7号:腰椎圧迫骨折(20代男性・東京都)


 人身傷害 12級6号 :橈骨遠位端骨折(60代女性・神奈川県)


 傷害保険 併合9級:両舟状骨骨折(40代男性・東京都)


 人身傷害 併合14級:頚椎・腰椎捻挫(50代男性・神奈川県) 


続きを読む »

 相手のいない事故、自分で転倒、ぶつかったなど、いわゆる自爆事故の認定について。やはり、初回では「非該当」が目立ちます。おそらく、「そんなもんかな・・」と、受け入れてしまう人が多いのではないかと思います。

 本件の被害者さんは、以前に被害事故でお手伝いさせて頂いた方です。その経験から、非該当はおかしいと、秋葉への再依頼となりました。結果は、毎度のごとく、丁寧に再申請を行って等級をつけました。

 経験上、自賠責保険なら初回で認定されるべき件でした。つまり、自身加入の保険(人身傷害、自損事故、搭乗者傷害)への後遺障害認定の方が、厳しく感じるのです。とくに自損事故の場合、相手がいません。これは、相手の自賠責保険からの回収が0円を意味します。途端に、保険会社の支払いが渋くなる・・とはうがった見方でしょうか。

自分の保険への請求依頼・・増えています。  PS.

続きを読む »

 昨日の主婦休損ですが、もう一ネタ掘り下げましょう。     主婦の休業損害、その議論は深いものです。家族の形が多様化した現在、様々な家族の姿があるからです。内縁関係は、昔から損保も家族とみなしてくれます(※)ので、普通の夫婦・家族と同じ扱いです。主婦性の立証に関して、色々と検討を要するケースとして、同性カップルやルームシェアする他人同士があります。これらは、家計を担う就労者と、内助の功となる家事従事者の関係性を説明する必要があります。   ※ 損保は内縁関係の認定に対し、およそ郵便物だけで判断可能です。同じ家に、それぞれ内縁夫婦の郵便物が届いており、その宛先住所が同じならば、同居の証明としてくれるのです。    今までで、もっとも難しい議論となったのは、無職の高齢者や障害者を介護する無職の同居人です(この家族は社会保障で生活しています)。この場合の家事労働ですが、就業者への内助の功にあたりませんので、休業損害は認められないことになります。介護に支障がありながら、主婦性が否定されて0円はあまりに酷です。これらは、個別具体的な事情として、相手損保や委任した弁護士が検討を重ねることになります。ちなみに、このケースでは、主婦性の議論を捨てて、通院日に代替のヘルパーを雇用、その費用を損害額としました。    さて、主婦性の議論において、勉強不足となる損保担当者は、窮すると「何でもかんでも6100円」と決めこみます。これは、自賠責保険から回収する際、労働能力(労働意思も)を有する者として1日6100円が最低額となり、その額までならば容易に回収が可能だからです。まるで思考停止状態の損保ですが、被害者側も、その提案に乗ることが上策のケースもあります。ここで、担当者を勉強不足とまで糾弾できないでしょう。      一方、被害者の味方である弁護士さんも、主婦休損の立証から、一流~三流で以下のような差になります。   三流:これは、ずいぶん前の交通事故相談会に参加された被害者さんです。すでに弁護士に依頼済ですから、セカンドオピニオンになります。見せてもらった賠償請求書ですが、弁護士のポンコツぶりに落胆したものです。なんと、内縁関係の同居者である奥さんですが、ケガで休んだスーパーマーケットのパートの賃金を休業損害として、杓子定規に請求しています。週3日勤務で1日5時間・時給1100円です。つまり、1日あたり5500円。クソ真面目に職場へ休業損害証明書と源泉徴収票を取り付けて、相手損保に提出済ではないですか!
 このシリーズを読んで下さった方にお分かりと思いますが、「私は内縁ですが主婦です」と言って、主婦休損の1日1万数百円で請求すべきです。ケガでスーパーを休んだ日は、たったの5日です(合計27500円の請求)。一方、主婦となれば、通院実日数は60日ですから、少なくとも最初の30日は認められるとして、10700円×30日=321000円です。ところが、この弁護士先生、端から「内縁関係なので主婦は無理です。職場に証明書を書いてもらって下さい」との指示でした。この知識不足から、依頼者さんは30万円近く損するところだったです。慌ててその弁護士に陳情、請求額を訂正してもらいました。  対して、相手損保担当者さん、27500円なら喜んで支払うでしょう。しかし、最終的に自賠責の回収額を下回る支払いはご法度です(任意保険会社の不当利得になります)。慰謝料がそれほど延びず、支払いに余裕がある場合、弁護士先生に対し、「先生、休業は最低6100円みれますので、6100円×5日で計算しますね」と、おまけみたいに増額してくれます(相手損保に増額してもらってどうするの!)。こんな気の抜けたサイダーみたいなやり取りをたまに見かけるのです。     二流:損害賠償論に習熟した弁護士です。内縁関係であろうと、「実質、二人は家族です。旦那は勤務しており、パートとはいえ被害者の主業は主婦です。」ときっぱり、1日約10700円×実通院日数で請求します。相手担当者も難しいことは言わず、認める傾向です。
 ただし、認定日数は交渉となるでしょう。打撲・捻挫程度のケガであれば、ケガの回復が進む中、「60日まったく家事ができませんでした」は、さすがに通らないと思います。ケガ・症状によっては、30日以降は1/2、60日以降は1/4と、逓減した算定とする場合もあります。

 もう一つ、最近の損保担当者の反撃を紹介します。「主婦の休業は認めます。ただし、パートの休業損害証明書も提出して下さい。パートに出ているのに家事だけはできません、それはないでしょう」。そりゃそうです。パートに復帰以降、主婦休損の請求は説得力を欠きます。このように、損保担当者だって成長しているのです。        一流:上級者は、さらに主婦性の立証について、ノウハウを重ねています。例えば、郵便物届先や住民票の住所が別で、内縁関係を疑われたカップルであっても、町内会の会長さんに「あぁ、あの二人は同居しているよ」との証明書を発行してもらい、立証します。また、冒頭の主夫や同性カップルの場合、一方の勤務実態を職場に証明してもらい、奥さん(旦那さん・・同性カップルの場合はどっちでしょうか?)の主婦性を丁寧に立証します。この辺のノウハウは、交通事故を相当件数重ねたプロの仕事になります。秋葉事務所でも、幾度となく、お手伝いをしてきました。

 保険会社は、これらの事情を理解する為の「家族構成表」の提出を求めてくる場合もあります。立証する側の弁護士は、より踏み込んだ家族の関係性を説明、交渉にあたっています。   続きを読む »

 調子に乗って、もう1例挙げましょう。    主婦の休業損害です。これは、自賠責保険では1日あたり6100円と決まっています。任意保険もおおむね同額を提示してきます。弁護士が請求する金額は、赤い本の賃金センサスから計算します。こちらは1日あたり1万円を超えています。

 では、損害賠償上の主婦の定義ですが、単に家事従事者というだけに留まりません。東京地裁・民事27部(私どもは交通事故部などと言っています)が定義するところ、”内助の功”として、就業している家族の助けとなっていることを要求しています。ハウスハズバンド(奥さんが働いて、旦那が家事)は当てはまります。親子間でも、息子と二人暮らしで、”独身の息子が働き、母が家事”もOKです。息子夫婦が常勤で共働きの場合の同居の母も、主婦を認めさせました。兄弟姉妹や他人同士の同居でも、就労者と家事従事者の関係があり、内助の功がみられれば同様です。  「内助の功がない」とされるケースは、独居者(自分の為の家事でしかない)、それと、主婦休損の相談数トップとなる、シングルマザーです。
 シングルマザーは、働き手としての父、家事を担う母(それぞれ逆もしかり)の両者の役割を一手に担っておりますが、子供他の家族にとっては、働き手扱いとなります。したがって、お母さんの休業損害は、その勤務による収入から計算することになります。主婦としての6100円~では計算しません。シングルマザーはお父さんの役割・・ほとんど判決で一致をみせています。しかながら、シングルマザーでは、実収入より主婦休損の額が上回るケースが度々あります。まして、会社員は休んだ日だけの請求に対し、主婦は通院日(全日ではありませんが)からカウントするので、日数も多く算定できます。したがって、できれば、主婦として請求したいのです。    さて、当然に損保でも裁判所の定義を踏襲しており、シングルマザーに主婦休損の適用はありません。しかし、ここにも勉強不足の担当者がいます。シングルマザーに対し、その代理人弁護士が請求するところの1日あたり約10700円を、通院日数分の30日支払ってきました。大手損保の担当者では見たことがありませんが、小規模損保や共済、とりわけ地方の担当者で度々経験しています。要するに、勉強不足から裁判例や東京地裁の定義を知らないようです。いずれ、保険会社のすべてに浸透する原則論と思いますが、情報不足、勉強不足の担当者は間違いなく残っているのです。    一方、被害者の味方である弁護士さんも、レベルの差は歴然です。一流~三流で、以下のような差になります。   三流:シングルマザーで主婦休損を請求後、相手損保の担当者から、「先生、ご存じと思いますが、シングルマザーはお父さん扱いなので、その労働収入から休業損害を計算します」とピシャリ。依頼人に対して、当初は大盛の賠償額(一日10700円×通院日50日)から、「休業損害はお勤め先の1日6500円×会社を休んだ日の5日だけになりました」と大幅減額に・・最初の勢いはどこへ、段々小声になっていきます。    二流:最初から原則通り「シングルマザーでは主婦の休業損害になりません」と、まったく請求してくれない先生がおりました。交通事故の知識は豊富で裁判例にも詳しいのですが・・法律やルールに従順過ぎるのです。依頼者にも初めから「裁判でも無理とされています」とピシャリ。相手担当者の提示を待つことはしません。確かに正しい知識からの賠償請求なので、スムーズに交渉は進みます。
 それでも、一言残したいと思います。本来、民事上の示談とは、(公序良俗に反しない限り)双方の合意があれば、どんな金額・条件でも問題ありません。それが法律や原則に沿わないものであっても、です。相手あっての交渉事ですから、まず相手側の考えも探る必要はあったと思います。ご丁寧に原則通りの請求・・杓子定規に感じてしまうところです。 続きを読む »

 小説のタイトルにもなりそうな題目ですが、交通事故の解決で大変に含蓄のある賠償交渉の話です。もちろん、行政書士は賠償交渉をしませんので、連携弁護士の報告を交え、シリーズでまとめました。    例えば、鎖骨の変形で12級5号が認定された案件で、その逸失利益を請求する場合、相手損保は「鎖骨の変形から、とくに将来の収入が減りませんので、逸失利益は0円ではないですか」との回答になります。確かに、被害者さんのその後の仕事や日常生活で、大きな障害にならないことが普通です。裁判例でも、とくに事情が無ければ、逸失利益0円がスタンダードなのです。  

 逸失利益・・・障害による以後の労働能力低下を金銭化したもの

   そこは、交通事故に秀でた弁護士は慣れたもので、「痛みや不具合の残存があり、自賠責保険の認定理由でも、それら症状を含むとされています。したがって、逸失利益は〇年に及びます」と反論、いくばくかを獲得するわけです。

 しかし、小規模損保社の担当者は、知ってか知らずか、最初から逸失利益を認めて、「12級だから逸失利益は10年ですね」と、相対交渉でくれたことがありました。骨変形で逸失利益が生じない原則を知らなかったのか、12級ならすべて10年、と勘違いしているのか・・12級13号「局部に頑固な神経症状を残すもの」なら、確かに10年が相場です。

 東京海上日動さんであれば、鎖骨のみならず腰椎圧迫骨折でも、その逸失利益は0円回答です。医学的な資料や、骨変形による逸失利益を否定した裁判例まで用意して、否定の論陣を張ってきます。損保担当者のレベルの違いを感じるところです。    被害者の味方である弁護士さんも、レベルの差は歴然です。一流~三流で、以下のような差になります。   三流:12級が取れてよかった! 逸失利益を原則通り67歳まで計算して請求も、相手担当者の反撃にあい・・・今度は依頼者に対して、「骨変形での逸失利益は裁判でも認められないので・・慰謝料は増額させますが・・ゴニョゴニョ」とトーンダウン、依頼者に減額の説得をすることになります。

 これも弁護士選びの失敗例ですが、最初から原則通り逸失利益は取れない事が正しいと、まったく請求してくれない先生がおりました。交通事故の知識は豊富で裁判例にも詳しいのですが・・法律やルールに従順過ぎるのです。依頼者にも初めから「骨変形での逸失利益は無理です」とピシャリ。相手担当者の提示を待つことはしません。本来、民事上の示談とは、(公序良俗に反しない限り)双方の合意があれば、どんな金額・条件でも問題ありません。それが法律や原則に沿わないものであっても、です。杓子定規を絵に描いたような先生でした。    二流:骨変形での逸失利益獲得の困難さを知っているので、後遺障害診断書の自覚症状に、「痛みや不具合」を記載させ、自賠責保険にもそれを含めた認定であることを認定票に明記させます。変形だけではない、「痛みなど、神経症状も含んでいる」と、14級9号の逸失期間5年ほどを請求します。   一流:さらに上級者は、相手損保がどこであれ、後遺障害診断書の自覚症状に「痛みや不具合」が記載とされている以上、勝手な判断で忖度せずに、最初から逸失利益を(67歳まで!)請求します。前述のように、普通に67歳までの期間を支払ってきた担当者もいました。骨折案件なので、深く考えなかったのでしょう。まさに、原則を知りながら、憎いまでに臨機応変な請求をするのです。  事実、鎖骨骨折後に痛み等が残り、苦しんでいる被害者さんもいらっしゃいます。秋葉事務所の連携弁護士達も、お互い事例研究や情報交換に余念なく、”原則を知りながら原則に固執しない”請求をしています。   

続きを読む »

 自動車保険、皆様が契約する任意保険の対人賠償では、「一括払い」という専門用語があります。一括払いとは、任意保険が対人賠償金について、自賠責保険をまとめて支払う制度のことです。

 よくわからないので、丁寧に説明しますと・・   1.

続きを読む »

 最初に言いますが、保険会社は悪意をもって払い渋りをしたわけではないと思います。後遺障害についての知識が無いがゆえに、保険請求を抑制しようとしたのだと思います。

 自動車保険に付保されている、自身のケガの為の保険は、1に人身傷害保険、2に搭乗者傷害保険、3に自爆事故に限定した自損事故保険です。1と2は、保険請求しても、翌年の無事故割引に影響がありません。3の自損事故だけ、割引等級が下がります。したがって、少額の保険金ならば請求しない、といった判断になります。ところが、本件は「少額ではない!」と、秋葉は画像を観て判断しました。その顛末は以下の通りです。 あらゆる保険請求、ご相談下さい

自損事故11級7号:腰椎圧迫骨折(20代男性・東京都)

【事案】

バイクで走行中、カーブでスリップ・転倒したもの。レントゲンで腰椎に圧迫骨折があり、コルセット固定とした。

  【問題点】

続きを読む »

 「ケガをしていたとしても、会社を休んだとしても、役員報酬は払われるのですから、法人役員の休業損害は生じないはずです」と保険会社は言います。正論ではあります。仮に長期間の入院で労働実態がなくとも、役員報酬は払われることが普通と思います。  ただし、例外はあります。少人数の企業、家族内企業(3ちゃん企業など呼ばれます)は、法人企業であっても限りなく個人事業主で、お父さん社長が現場で実働していることが普通です。この場合、どうやって休業損害を証明するのか・・絶対的な方法はありませんが、丁寧に実働記録を集めて提出、交渉することになります。それと、そもそも法人自体の売り上げが下がっていなければ、説得力を欠きます。したがって、以下の書類を集めます。できれば、税理士や取引先が証明している書類が望ましいです。会社自ら作成の記録では、常に”お手盛り”が疑われるからです。   ・事故前年と、事故当年の申告書類。減っていることが前提です。
・取引先からの注文、請負を示す書類。ケガでキャンセルとなればなお良し。

・現場にでている、実働していることを示す、元受けからの業務記録。

・自社の記録ではありますが、現場記録、業務日誌など。     たいていはこれらが揃わず、保険会社に屈することになります。有能な弁護士も武器(証明書類)がなければお手上げです。  

続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年11月
月 火 水 木 金 土 日
« 10月    
 1
2345678
9101112131415
16171819202122
23242526272829
30  

月別アーカイブ