セプテンバーレイン、今年9月の長雨にはうんざりですね。うんざりどころか、集中豪雨による浸水等、水害被害者の皆様へはお見舞い申し上げます。    死亡事故などは、昔なら記録的な台風以外ではそれ程なかったと思います。現在は、線状降水帯による集中豪雨から大小、被害が多くなった印象です。ここ数年、水害が毎年のごとく保険会社の支払いを圧迫しています。記録的な台風は数年ごとにありますが、都市型の集中豪雨による水害は一年に何度も発生している状況です。そこで、そのリスク差を掛金に反映させる流れとなりました。

 火災保険の掛金ですが、全国統一のもではなく各県・市町村の危険度に合わせて等級分けがされており、掛金が違います。中でも地震保険では、発売以来、地域ごとに料率の差がありました。1~3等値に区分され、やはり都市部・密集住宅地帯の掛金が高く設定されています。「水災等地」とは最近の保険用語と思います。損害保険算出機構のHPから以下、抜粋します。     建物の所在地における水災リスクの危険度5区分に設定しており、1等地の水災保険料は最も安く、5等地の水災保険料は最も高くなっています。なお、5等地の水災保険料は、1等地に比べて約1.5倍となります。

 水災等地の設定にあたっては、外水氾濫(※1 ①)だけでなく、内水氾濫(※1 ②)や土砂災害等の水災リスクも含めて評価しているため、洪水ハザードマップ(※2)等の一般のリスク情報とは必ずしも一致しません。   ※1 ① 外水氾濫・・・台風・大雨などにより河川の水が堤防から溢れたり、堤防が決壊(破堤)したりすることで市街地等が浸水することを言います。

  ② 内水氾濫・・・市街地に降った雨が排水施設の能力不足等により河川に排水できず浸水することを言います。   ※2  洪水洪水ハザードマップ 水防法に基づき、各自治体において河川が氾濫した場合に浸水が想定される区域・深さや避難情報等が示されたものです。    水災等地は2023年6月21日届出に基づいたものです。火災保険の掛金算定は、2024年10月1日以降始期から適用されています(損保ジャパン)。水災等地は、基礎データの更新状況等を踏まえ、適宜見直しを行います。   続きを読む »

 交通事故被害者の損害で、携行品損害と言う部門があります。身に着けていた洋服やバックはじめ、時計やアクセサリーを含みます。もちろん、スマホやイヤホンなどもです。これらが交通事故で壊れたり、キズが付けば、しっかり見積と写真を提示して、できれば実物を提出して、賠償請求することになります。また、国内・海外旅行保険や傷害保険に携行品損害という項目で加入できます。

 しかし、携行品の損害について保険会社は、まず疑います。どうしてキズが付いたのか、納得のいく事故状態や合理的な説明がないと、容易に損害認定しません。歩行中、車に跳ね飛ばされて路面に叩きつけられた場合は、当然に時計や眼鏡も割れるので、疑われることはないでしょう。しかし、自動車搭乗中、追突を受けたり、出会い頭で衝突した場合、自動車に相当の損害が無い限り疑われます。これまでに聞いた例を列挙しますと・・   ・自動車で走行中、交差点でバイクと衝突、その時、ダッシュボードに腕時計(ローレックス)をぶつけて割れた。事故から2週間後に気付いて、保険会社窓口に提出してきた。・・・事故直後、時間(時計)を見なかったのでしょうか。     ・自動車の運転中に追突され、その衝撃で指輪をハンドルにぶつけて、ダイヤに傷がついた。・・・自動車はバンパー交換程度の損傷です。ハンドルのラバーに擦ってダイヤに傷がつくものでしょうか。   ・自動車の運転中に追突され、乗っていた家族4人のスマホがすべて壊れた。・・・車の修理費はさほどではありませんが、鞄やポケットに入れていた4台のスマホ全てが壊れる?相当な偶然です。    ・近所のコンビニに行く際、ひき逃げにあい転倒、ケガは大したことはなかったのですが、シャネルのスーツ30万円が汚損・破損しました。傷害保険の携行品損害に請求してきましたが・・・保険会社は「コンビニにお茶を買いに行くのに、シャネルのスーツでは行かないでしょう」と。

   これらはすべて疑われました。保険会社に請求後、数か月経っても支払う様子がありません。請求者が強硬に支払いを求めても、担当者は「損害調査中です」の一点張り、支払うとも支払わないともはっきりしません。業を煮やした請求者は、「弁護士に依頼する」、「訴訟するぞ」と迫りますが、担当者は「結構ですよ」と。保険会社はむしろ、裁判沙汰にして欲しいかのようです。

 保険会社は顧問弁護士を立てて戦う気満々なのです。なぜなら「勝てる」からです。訴訟に上がっても、請求者の示す乏しい証拠や、破損に至った状況や経緯をみて、裁判官も保険会社に軍配を上げると思います。そもそも、請求者がこのような負け戦を弁護士に相談しても、まともな弁護士なら受任しません。まさか本人訴訟などもしないでしょう。本当に裁判になることなど少なく、多くはあきらめて請求を引っ込めるようです。

 おまけとして、このような請求者は、保険会社も要注意人物としてリストアップするだろうと想像します。職業的な詐欺者・集団と違い、一般人が「詐欺サイト」で手口を学んで、これらの不正請求をするようですが、保険会社は毎度の手口としてお見通しです。チョイ悪感覚の保険詐欺など、堅気の衆はやめるべきです。社会的信用を失うだけだと思います。    ちなみに、4例目のシャネルのスーツ、この件は私のかつてのお客様でした。保険金詐欺などするわけもない人であることを承知していました。私(代理店)は疑わず、丁寧に前後の経緯と、事故状況を示して、担当者に信じてもらい、無事に支払いを受けられました。  ・・実は、友人の結婚式2次会の帰りでシャネルを着ていたのです。そのご友人の協力で、当日の集合写真(確かにシャネルを着ています)を提出、さらに「○子は本当に着ていました。○子の勝負服です」と、余計な情報も含めた陳述書を書いていただきました。経緯についても、”お酒を飲み過ぎたので、家に荷物を置いて着替えずにお茶を買いに行った”、さらに、その時間はイケメンの店員がいるので…など(私も余計な情報を入れてしまいました)、丁寧に説明したものです。    

続きを読む »

(4)損保の逆襲

 兼業主婦は、その会社からの収入が1日あたり6100円(保険会社基準)ないし1万円(弁護士基準)に満たなければ、主婦休損で請求しましょう。かなり浸透した知識になったと思います。損保担当者でも親切な人に当たれば、そのようにガイドしてくれることもあります。

 しかし、3カ月を超える通院で、実際の通院日数が60日を超えるような場合、保険会社基準でも366000円に上り、自賠責保険の上限120万円の内30%も食ってしまいます。治療費や慰謝料もこの120万円内で収めたいのです。もし、弁護士が介入すれば、休損は60万円を超えます。そうなると、1日あたりの金額を低減していくだけではなく、「そもそも主婦の休業損害が発生したのか?」との反論になるのです。

 ここ数年の傾向、とくに東京海上日動さんの担当者から、「主婦休損で支払いますが、勤め先にも休業損害証明書を書いていただけませんか?」との要請が・・。主婦で請求するのですから、仕事先の証明書はいらないはず・・と思います。これは「仕事に復帰して働いているのに、家事だけ出来ないはずはないでしょう?」との、怒りのメッセージなのです。これって損保の言い分が正しいと思います。実際、この反撃から「主婦休損、減額止む無し」の件も経験しています。

 このように、損保マンも日々学習していると言えます。ただし、中小損保や共済の担当者はそれなりですので、連携弁護士は復職した主婦でも、しれっと主婦休損・満額を請求、確保したことがあります。相手担当者の実力・練度をみての交渉が望まれると思います。   (5)主婦は奥様とは限らない

 ハウスハズバンド(専業主夫)も珍しくなくなったと思います。弊所でも何例か経験しています。その主婦性の立証ですが、年に1回程度ご質問を頂きますので、以下、列挙しておきます。     ① 実態

 奥様が働き(常勤の会社員が望ましい)、ご主人が全面的に家事を担っている実態。当たり前ですが、この前提からスタートします。「髪結いの亭主?」・・得てして、ご主人の主婦性は疑われます。要するに「ヒモではないですか?(=単なる無職)」と毎度のように疑われるのです。かつて、家事負担の様子を事細かに文章にして説明したことがありました。奥さんを働かせ、日々パチンコ通いではないことを証明する必要に駆られたのです。

    ② 証明書

 奥様の源泉徴収票、その配偶者欄に夫の名前があることは、真っ先に証明になります。この源泉徴収票や納税証明書で奥様の収入が家計を担えるほどあることを示す、とても有力です。これらは住民票の世帯主が奥様であることより有力と言えます。住民票の世帯主変更は、理由を問わず自由にできるからです。    ③ 家族構成を説明

 最近の損保は、普通に奥様を主婦として請求する場合も含め、家族構成の一覧と役割を説明する書式フォームの提出を要請してきます。仮に、ご主人が主夫であっても、奥様以外で家計を担っている収入者が同居していることもあり得ます。すると、奥様が無職であれば、家事の担い手が二人存在することになりかねません。その場合、損保は主婦休損を1/2するなど、調整を検討することになります。   ◆ 兄弟間、同性愛カップル、ルームメイト・・・

 基本的に、同じく上記①~③を用意して説明します。これらの皆様は、共働き&家事分担が多いので、主婦性証明の必要に至らず、実際のところ相談はほとんどありません。将来、同性愛カップルが法的に認知、婚姻制度の改正があれば増えるように思います。   (6)最後にシングルマザー

 シングルマザーは主婦ではありません。シングルマザーはお父さんの役割になるのです。東京地裁・交通事故部(民事27部)他、各司法機関は、そう結論しています。したがって、単にお母さんの仕事の収入証明から請求することになります。

 「どうして主婦ではないのですか!(怒)」、よく怒りのご相談をいただきます。主婦の定義とは、一家の稼ぎ手に対して家事を担う「内助の功」が必要とされています。シングルマザーはお父さん(稼ぎ手)とお母さん(家事)の両方を兼ねていますので、内助の功にあたらないことになります。納得できなかろうと、そういう事なのです。     ◆ とは言え、勉強不足の損保担当者も存在する

 かつて、シングルマザーであっても、そのパート収入が6000円/1日だったので、主婦で請求したことがありました。この、連携弁護士の「しれっと請求」が成功しました。1日:10700円×50日を丸々獲得できました。後で、この担当者さんは上司から怒られたかもしれません。

 対損保の交渉では、このようなことがしばしば・・主婦ではないことを解っていながら「しれっと請求」は、ある意味高度な交渉テクニックと思っています。一方、杓子定規な弁護士は、端から1日6000円で請求するのでしょう・・弁護士の実力が試される瞬間です。    参考 👉 勉強不足の損保担当者と杓子定規な弁護士 ...

続きを読む »
 お仕事を持つ主婦が被害者の場合、その休業損害の請求方法は二分します。会社の休職分を請求するケースと、主婦の休業損害を請求するケースです。兼業主婦の休業損害について整理しましょう。    前者は、会社に休業損害証明書のご記載をお願いし、事故前年度の源泉徴収票をつけていただきます。主婦の場合は、世帯全員の載った住民票が証明書になりますが、単に家族構成を説明するだけで足りることもあり、実に簡単です。

 余談ですが、世界では余程のお金持ちでない限り、完全な専業主婦は希少です。専業主婦を意味する単語も少ないそうです(英語ではfull-time housewifeと単語になっていません)。専業主婦とは、日本独自の職業と言っても過言ではありません。もっとも「専業主婦」とは、もはや昭和的な響きかもしれません。現在は共働き世帯が多く、結婚後も会社を退職せず休職、出産・育児後に復職する奥様も多くなったと思います。   (1)主婦or仕事、どちらで請求するか?

 パート兼主婦、会社員兼主婦の場合、どちらで請求するかは、1日あたりの賃金の額で判断します。主婦の収入は、自賠責や保険会社の基準ですと6100円/1日です。したがって、お勤めの賃金と比較して多い方を選ぶべきです。同程度の金額なら、休業損害証明書等、提出書類の面倒の無い主婦が良いと思います。

   (2)主婦こそ、弁護士に依頼しよう

 さらに、弁護士が裁判基準で請求すると、10000円ちょっと/1日ですから、断然お得になります。この金額は、賃金センサスの額ですが、毎年、微増傾向です。1日あたり約4000円も多いので、通院日が30日もあれば12万円もお得になるのです。弁護士費用特約があれば一層、弁護士に頼まない手はありせん。

 労働実態が問われそうですが、旦那より遅く起きて、朝ドラから昼ドラまでお煎餅をかじりながらゴロ寝、掃除も洗濯も帰宅した旦那がしているという、グータラ主婦でも支払われます。家族内の家事負担など証明しようがないからです。主婦とは、総じて証拠のない、言わば収入証明の必要がない職業と言えます。   ◆ ちなみに内縁関係の場合、同居の証明ができればOKです。保険会社は同じ住所に届いていることがわかる郵便物を見せるだけで信じてくれます。    (3)対する損保は?

 当然に家族構成を聞いてきます。ご主人だけではなく、勤労中の親、独身の子供などと同居していれば、主婦性は認められます。家計の担い手と同居していればOKです。

 基本的に、入院期間は家に居ないのですから全日認められます。通院日もまぁ認めてくれます。ただし、ケガの状態は当然に考慮されます。「打撲捻挫で数か月も一切家の家事ができないことはないでしょう」との反論は正しく、最初の1ヵ月は通院の全日を認めても、2カ月目以降から50%、4カ月目から30%など、逓減・減額(減らしていく)となります。重傷の場合や、腕の骨折や脚の骨折の場合は、通院日だけではなく一定期間、毎日みてくれることもあります。      昔の損保の話ですが、「身体障碍者もスポーツができるのですから、脚の骨折でも仕事や家事はできるでしょう」と言われたことがありました。そりゃ、特別な訓練を積んだアスリートであれば可能でしょうけど・・。     ⇒ 主婦の休業損害について整理します ~ 後編   
続きを読む »

 毎度、相手損保の回答は、「法人経営ですね、治療で休業中でも役員報酬はでていますよね、したがって休業損害は発生しておりませんのでお支払いはできません」です。確かに、書類的にはそうなります。

 確かに、大会社の取締役はケガで休んだとしても、役員報酬は確保されます。しかし、家族経営の三ちゃん企業の場合はそうもいきません。建設業の代表取締役兼現場監督のお父さんはケガで現場にでれません。現場作業の主要部分を社長自ら担っている、社長兼作業員であることも珍しくありません。法人の飲食店でも社長兼シェフだったりします。小さな法人企業では、本人の感覚としては個人事業主と変わならいのです。

 つまり、作業員が欠けることで、現場の作業量は減ることになります。業種によっては、注文に対して謝絶や、予約のキャンセルを強いられるかもしれません。代替の職人を呼ぶこともあります。損害は生じているのです。

 そこは、連携弁護士の交渉によって、相手損保と交渉、柔軟な回答を引き出しています。法人の売上減と、作業場のロスや負担増など、丁寧に証拠を示す交渉になります。相手損保も、家族経営の法人に対して杓子定規に「役員報酬がでてますので」で押し通すことはしません。ですので、簡単にあきらめず、損害が生じた資料を揃えて、交渉に臨むべきです。

 しかし、交渉の余地が乏しいケースもあります。そもそも、事故で社長が休んでいる間、売上が下がっていないケースです。数字上、損害が生じていないのです。仮に社長が現場にいなくても全社員でカバーし、注文に対してキャンセルもなく、つまり、会社全体の努力で売上減を防いだとします。その企業努力を損害として数字にするのは中々に大変なのです。

 また、社長の業務が経営と指揮だけの場合はいかがでしょう。脚の骨折で入院しても、ベットから電話で指示を行い、ネット回線で会議参加、もちろんパソコンでほとんどの業務が完結する完全な経営者であれば、会社経営にロスはほとんど生じないと言えます。重傷で意識喪失やICUに入院、電話も会話もできない状態でない限り、なんとか仕事はできてしまい、会社の業績も下がらない・・そうなると、損害を算出するのはさらに困難になるのです。

 法人役員の休業損害を立証する、弁護士にとって実に難問です。そして、会社が大きい程、社長が経営に特化する程、損害がほとんど見えないジレンマに陥るのです。  


続きを読む »

 様々な事故、保険、ケガの相談が入りますが、たいていのことは経験上からお答えできます。しかし、最も難関と言うべきは「医療過誤」です。何せ、交通事故でおなじみの外傷ではなく、特殊な症例、難病、謎の症例が登場します。弊所の知識・経験だけは手に負えません。もちろん、損害賠償に関することは弁護士ですから、医療過誤問題に積極的に取り組んでいる弁護士を探すべき、との結論になります。

 しかし、医療過誤を扱う弁護士は非常に少なく、医学的な知識が必須であるが故、その弁護士に辿り着くのは大変です。そして何より、勝ち目のない案件では弁護士も尻込みしてしまいます。医療過誤事件での勝ち目とは、ミスをした医師がそれを”認めているのか否か”に左右されます。病院側がたやすくミスを認めないであろうことは、想像がつくと思います。立証、証拠集めに大変な労苦が待っているのです。

 これまで数件の医療過誤事件について、弁護士からの依頼で、証拠集めをしたことがあります。いずれも、病院側の極端な隠蔽がなかった件です。もし、病院側の悪質度が高く、カルテ改ざん、職員の口止め、まるでドラマのような隠蔽工作があったら・・難しい事件になります。被害者には、よく以下のようにアドバイスしています。   1.

続きを読む »

 この秋、実家の自動車保険が更新です。無事故割引は最高等級なので、事故はなくとも更新ごとに掛金がガンガン上がっていきます。この夏の値上げに加えて年明けにも・・他社さんも時期を違えど値上げが続くと思います。仕方ないと思う反面、値上げしたくてもできない業者、何より消費者へ負担増、弱肉強食の社会と思っています。   <以下、日本経済新聞さまより>   自動車保険料、5%値上げ 損保ジャパン、27年1月    損害保険大手の損害保険ジャパンが自動車保険料を2027年1月から平均約5%引き上げることが24日、分かった。今年7月に平均約1.8%引き上げたが、修理費用の高騰で保険金の支払いが増加しているため、さらなる値上げに踏み切る。

 インフレや人件費の上昇で同社の26年4~6月の修理費単価は前年同期比で7.9%増加。同社関係者によると、27年3月期通期の自動車保険の収支は赤字予想で、値上げにより収支の改善を図る。

 自動車保険を巡っては他の損保大手も値上げする方針で、東京海上日動火災保険が10月に平均約6.5%引き上げる。    認可事業は国に認可さえとれば、容易に値上げが可能です。一方、人件費、原材料、燃費の高騰を受けても、そう簡単に値上げできない業者の方が大多数と思います。保険会社は強者です。しわ寄せは常に弱者へ、なのです。      

続きを読む »

 会社近くに役員寮としてマンション一室を借りておりました。毎日、自宅に戻る通勤の時間が惜しかったからですが、この度の更新から解約することにしました。通勤の不便と時間的ロスが加わりますが、しばらくは実家の片づけをしなければなりませんので、避けられない選択と言ったところでしょうか。    その退去作業中、洗濯機パンをぶつけて壊してしまいました。「あ~っ、やってしまった」のですが、これは不慮の事故になります。つまり、借家人賠償責任保険の対象になります。      修理費用は管理会社の解約精算にて支払い、後に保険会社に請求します。この一連の流れは元保険屋の私にとっては慣れたものです。しかし、一般の方はスムーズに保険請求に進むのか・・少し心配です。
 不動産屋さんや管理会社のご担当が、保険について必ずしも詳しいわけではありません。親切丁寧な案内は望めないと思います。何より、不動産屋を介する保険加入ですので、賃貸契約のついでに事務的に契約処理された保険など、入居者にとっては加入している認識が薄いのです。どのような補償があるかなど、ほとんど説明を受けていないと思います。

 壁に穴を開けてしまった、設備を壊してしまった・・賃貸契約上、元通りにして退去する必要があります。元通りにしないと民法の債務不履行にあたります。その損害を補填するのが借家人賠償責任保険なのです。それでも、敷金から修理費用を差っ引かれて終わり、そのまま保険請求しない方が多いのではないかと思います。退去者に対してなど、不動産屋さんもサービス精神が薄れるはずです。    何かの検索でこの記事にアクセスした方は、あきらめずに調べて問い合わせてみると良いでしょう。もし、自動車などでプロ代理店にお付き合いがあれば、相談できます。通販型ではない保険代理店と付き合いがあれば、このような場面で力になってくれるはずです。  

続きを読む »

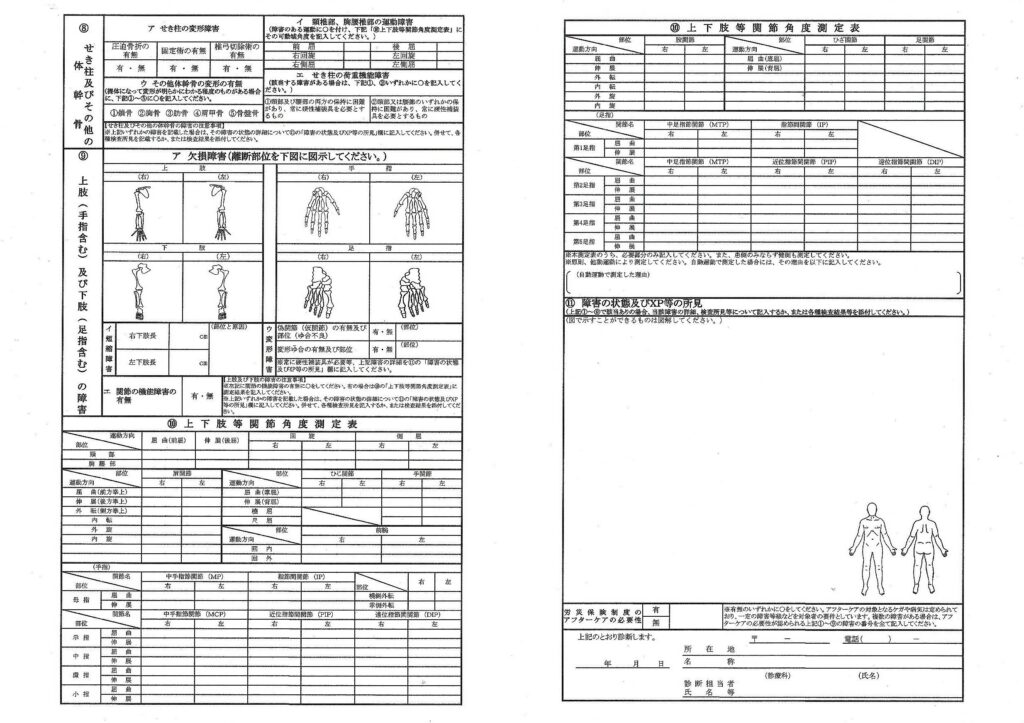
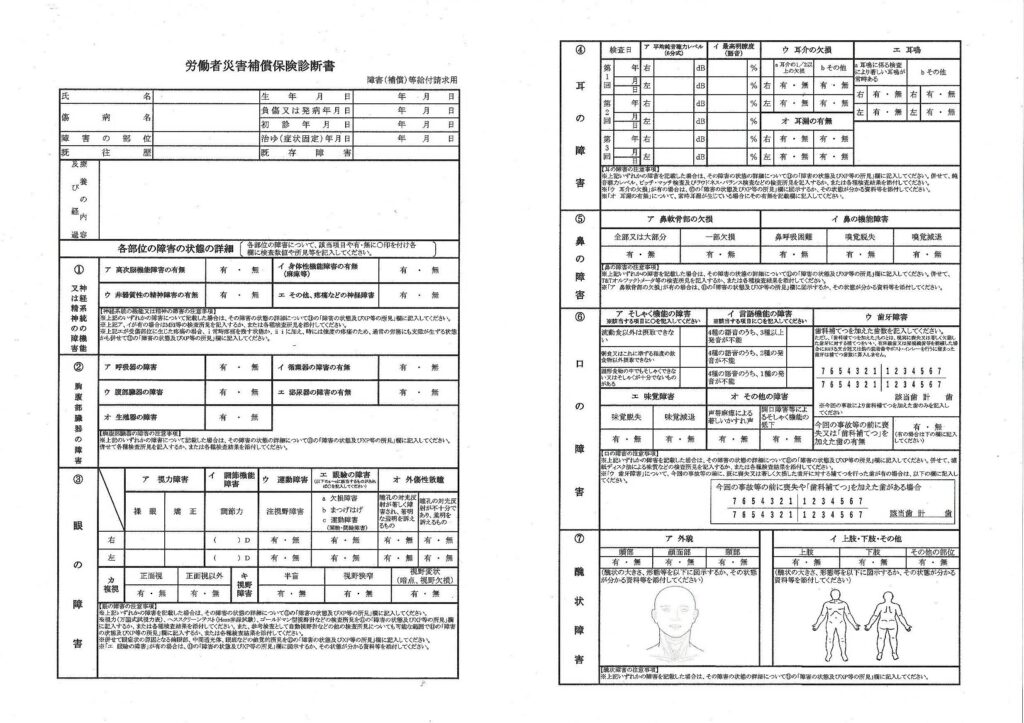
 簡素過ぎる労災・障害給付用の診断書、かつてはたったA4サイズで、障害のすべての記載が難しい時期が長く続きました。とりわけ関節可動域の欄が足りない。それが、数年前に両面になり、可動域の記載欄が増えました。それでも、多種の障害に対応しきれていないものでした。それが今月、何気なくDLしたら、なんとA3の両面になっていたではないですか!    表 

 裏 続きを読む »

 自賠責保険と労災、それぞれの等級が食い違うことは、申請前にある程度の予想はしています。それを踏まえた賠償交渉への対策が望まれます。    実は、弁護士からの相談で多いものは、「自賠責が12級、労災が10級なので、異議申立で自賠責も10級になりませんか?」、逆に、「自賠責が7級、労災が9級、労災も審査請求で7級になりませんか?」等々です。もちろん、等級変更の可能性はあります。それは、申請書類に遺漏があったり、労災の顧問医が独断に過ぎたり、いわば、認定基準以外の問題と言えます。まれに、審査側のミスもありますが、極めて少ないものです。多くの場合、認定内容を分析しますと、「それぞれ(食い違いますが)正しいジャッジです」との回答が多くなります。それでも、依頼者さんの納得が得られず、自賠責に再請求、あるいは労災に審査請求を強いられ、その手間と(無駄な時間?)がかかるようです。

 秋葉事務所では、そのような無駄を極力排除しています。それは、申請前に「自賠責は○級、労災は○級を予想します。理由は、それぞれ認定基準が違い、かくかくしかじか・・。」さらに、食い違った場合の対策を申請前から進めます。したがって、依頼者さんの困惑や怒りは昂じません。    それでは、最後に「食い違い対策」をまとめてておきます。相談中・依頼中の弁護士他に、私達のような見通しと策が無いと見たら・・早めに見切りをつけるべきと思います。簡単な問題ではないと思います。     (1) 等級の食い違いと賠償交渉の実際

 任意保険の多くは、自賠責保険の等級から賠償金を計算します。裁判でも、賠償保険たる自賠責の等級をより参考にします。自賠責保険の認定結果はそれなりに重いのです。ただし、労災の低等級は、相手方の「(自賠責は7級だが)障害は労災に同じく9級では?」と言った反論の材料にされそうです・・・。

 裁判では、被害者側がその反論に対する反論の主張を重ねて、まぁ自賠責の等級が優位に進むことが多いものです。つまり、労災の低等級はややマイナス印象から、何より相手の反論を呼ぶことになり、その反論潰しの面倒が生じると言えます。結果の多くは・・慰謝料は自賠責の等級を維持も、労災の低等級の影響以上に個別具体的な審議の結果から、逸失利益が減らされることが多いようです。

 逆に、労災が優位等級の場合、被害者側は労災の認定等級をプッシュすることになります。結果は上記に同じく、自賠責の認定等級が有利です。しかし、裁判こそ”個別に具体的に”審議する場ですから、裁判官に対し「実際は自賠責等級を上回る障害である」と、しっかり主張します。決め手は、おそらく事故から数年経過しているであろう現在の症状、治療の継続実績や最新の検査結果など、基本通りに証拠を揃えます。単に「労災は○級でしたから!」程度の主張では、補強的な証拠に留まります。    (2) 自賠責保険の等級で勝ち逃げ?

 裁判になると等級が下がりそうな件、相手保険会社が等級の判断を裁判に持ち込もうとする危ないケースがあります。前回の実例にもあったように、症状固定から劇的に回復が進んだケース、自賠責保険の基準が有利に反映し、実状より重いとみられてしまう認定等級などが挙げられます。つまり、裁判含め交渉次第で、自賠責保険の認定等級の維持が困難と思われる件です。この場合、先に保険会社と自賠責保険の等級を基に任意交渉を進め、(多少、妥協しますが)示談を済ませ、その後に労災の申請をかけました(労災・障害給付の時効は5年もあるので)。

 「自賠責で勝ち過ぎた」などとは思いませんが、秋葉事務所ではこのパターンもしばしば・・連携弁護士と呼吸を合わせて進めています。高次脳機能障害に限らず、自賠責の認定等級が圧倒的に有利で、裁判の実質審議に耐えられないケース全般に採用する策です。      ① ただし、先に示談する際の注意 👉 申請の順番が違うだけで!?(労災編)    ② ↑ その解決策 👉 労災が適用できる場合の示談について    ①と②の論点こそ重要です。これを知らない先生に任せると・・大損することになります。交通事故の保険請求・賠償請求とは・・本当に難しい論点ばかりですね。    ※ なお、裁判になってしまうと、労災・障害給付への申請を急かされることになります。なぜなら、裁判官が賠償金の請求額を決定する上で、労災支給分を控除する必要があるからです。      (3) 人身傷害保険も検討する

 もう一つの策です。自身の過失が半分近くあるような事故では、過失減額があります。ガチに相手と争うより、低い保険金額にはなりますが、自賠責保険の等級はそのままとなり、過失減額のない、人身傷害保険への請求で解決することもあります。計算上、有利であることから、過去何度か人身傷害で解決を図っています。  頼んだ弁護士先生には、あらゆる試算をして頂き、ベストな選択をする目が求められるのです。  続きを読む »

 自賠責の認定が労災の認定を上回るケースも、何度も経験しています。ある弁護士は「労災の方が自賠責より甘い」と言っておりましたが、そうとも言い切れないと思います。「障害の種類や内容によって、双方の認定に違いが生じる」との見解が正しいと思います。    それでは、画像所見を重視する自賠責と、顧問医の診察により実状も加味する労災・・・労災が一見、甘いように見えますが、逆に自賠責が優位な認定となる象徴的なケースを挙げましょう。    それは、高次脳機能障害です。    双方、認定基準がほぼ同じであるところ、労災も自賠責も同じ等級認定をまずは期待します。しかし、他の障害に比べて高次脳機能障害の判定は難しいと言えます。脳の損傷により、記憶や認知、注意機能、遂行能力の低下、言語機能、性格変化、感情失禁、脱抑制、嗜好の変化のような脳機能の低下について、その程度を誰がみてもわかる1~2級(ほぼ寝たきり、介護状態)を除き、3、5、7、9等級の4段階で検討しなければなりません。

 さらに、集中力が続かない、異常に疲れやすい(易疲労性)、子供っぽくなった、人見知りするようになった・・など、元々そのような人がいますから、事故後にそうなったのかどうか、家族にしかわからないのです。

 さらに、さらに、視覚、聴覚、味覚、嗅覚、体の麻痺など5感まで、障害が及ぶこともあります。高次脳機能障害の患者さんは、脳外科のみならず、脳神経内科、リハビリ科、整形外科、耳鼻科、眼科、様々な科を受診・治療・検査となるのです。したがって、高次脳機能障害のご依頼では、複数の病院に同行して、各科の検査と評価をせっせと集めます。さらに、ご家族でしかわからない、事故前後の性格や嗜好の変化まで、しっかり文章にしなければなりません。これらを丁寧に集積してから審査に付す必要があるのです。
 これだけを見ても、いくつかの症状が漏れて、不完全な審査結果が戻ってくる例が絶えないと思います。では、そのような文章審査で厳しいジャッジに晒された被害者さん、労災の審査ではいかがでしょうか? 顧問医の診察で漏れた症状を拾って頂き、障害の実状をも汲んでくれるものでしょうか・・・。

 ・・・いくつか裏切られています。その理由ですが、先に述べたように高次脳機能障害の症状を全方位に記録した診断書や検査結果が、揃って提出されることが難しいからと言えます。例えば、手前味噌ですが、弊所のように自賠責保険で鍛えられている事務所であれば、自賠責用に遺漏なく揃えた書類を労災にも提出します。毎度、労災職員の皆さんに重宝されています。労災を越えて、自賠責保険並みに追加検査と提出書類の補充が望ましいと思います。しかし、労災治療では検査治療の支出に制限があり、すべての障害が検査されていないことがあります。実際、嗅覚障害の立証に必須となるT&Tオルファクトメーター検査は、労基からきっぱり「その療養費はでません」と言われました。

 ですから、交通事故がらみではない業務災害、例えば現場での転落事故などでは、自賠責並みの検査や書類収集は到底及びません。労災だけの事故では、高次脳機能障害の全容が伝わらない懸念が尽きないのです。

 また、労災の顧問医の多くは整形外科医です。必ずしも、脳神経外科の医師や高次脳機能障害の専門医が診察にあたるわけではないのです。顧問医は、およそ月1回、労基署でまとめて医療面談をします。タイトなスケジュールです。わざわざ、各科の専門医をある被災者の為だけに手配するのは厳しいはずです。また、大変に僭越な物言いになりますが、専門外の医師は高次脳機能障害を理解していないと思います。

 一方、自賠責には高次脳機能障害・審査会という専門部会での審査になります。脳外科医、弁護士等、外部の審査員を含めた合議制で進めます。審査の体制や実績から、その精度は日本一と言っても過言ではありません。弊所からの申請でも、ほぼ期待通りの結果が戻ってきますので信頼があります。    いかがでしょうか。自賠責と労災、双方の審査の精度・信頼度に差を感じてしまうのです。     次回は実例から解説します ⇒ ④ ~ 高次脳機能障害の実例  

続きを読む »

 自賠責保険の後遺障害は醜状痕を除き、原則、書面審査です。とりわけ、レントゲンやCT、MRIなどの画像所見を重視します。その徹底した態度は、診断書すら軽視するほどです。診断書で「肩腱板損傷」と診断されていたとしても、それが画像上、明瞭に所見が確認できなければ無視されます。被害者の訴る症状など、もはや参考程度です(もちろん、障害の前提としては必要ですが)。  

 医師の診断よりも、自賠責側の画像判断で決まります。

   また、レントゲンではっきりわかる骨折と違い、靭帯損傷では軽度なものから手術を要する中程度~重度(断裂ですね)まで、損傷の程度が違います。これも、主治医の下す診断名や損傷程度より、画像から”後遺障害と認めるか否か”を検討します。被害者さんがいくら「痛い」、「腕が曲がらない」などと症状を並べても、それに見合った画像所見でなければ信用してくれないのです。

 このような、画像重視の姿勢が度々、被害者さんの訴える症状と認定等級のギャップを生んでいます。

   さて、本題に戻ります。労災の審査と比べてみましょう。    労災では顧問医の診察があります。もちろん、その診察に際し、診断書や画像も当然に提出され、事前・事後に認定等級の検討をします。先に述べたように、自賠責は画像所見でばっさり障害の有無を判断しますが、労災はその性質が”労働者への補償制度”であるところ、本人の訴えや顧問医の診断から、やや画像所見が不明瞭でも、顧問医の判断で認定しています。実際に手首の曲がりが悪いことを、顧問医が診察で確認、あるいは計測することもあります。自賠責は画像を観て「そのような高度な可動域制限が生じるものとは捉え難く・・・」とばっさり否定します。しかし、労災では診察から実状を考慮して頂けるようです。文章審査だけの自賠責と違い、温情を感じるところです。    では、その実例を列挙します。以下の診断名において、自賠責と労災は明暗を分けています。      【1】TFCC損傷の判断 ~ この診断名では、自賠責14級/労災12級は毎度のことです   👉 実績投稿:TFCC損傷、自賠責と労災の違い   続きを読む »
 自賠責保険の「後遺障害」と、労災の「障害給付」、双方に申請をした場合、8割方は同じ等級が認定されるものです。両者は、基本的に同じ認定基準となっているからです。そもそも自賠責保険の後遺障害は、労災を基に作られたものです。

 しかし、交通事故の損害賠償制度と、労働者への補償制度は、その性質がやや異なります。それによって、同じケガや症状ながら、両者の認定に違いが生じることがあります。また、文章審査が原則の自賠責と、顧問医の診断がある労災では、症状の伝わり方に食い違いがあってもおかしくありません。さらに、両者の診断書のフォームの違いから、認定に差が生じたと思われるケースもありました。    さて、このような差異を踏まえ、私共のような業者が専門家を名乗る為の必須条件があります。それは・・・  

 横断的知識 です。

   弁護士や社労士を含め、それぞれの分野に精通しているプロの方であっても、畑違いとなる別分野には疎いものです。横断的知識とは、各種制度への知識や経験が求められます。裁判の判例、任意保険、自賠責保険、労災・障害給付、生保、共済、身体・精神障碍者手帳、年金の障害給付・・・これらをすべて把握し、その違いや申請の順番など、被害者がとるべき方針を説明できる専門家は非常に、非常に、少ないと思います。

 とりわけ、通勤中の交通事故など、労災と自賠責保険の両方が被る事故は少なくありません。実際のところ、どちらかを選んで利用することが多いようです。しかし、秋葉事務所では、両者の利用が多くなります。両方から二重取りはできないことが原則ですが、労災には特別給付などの別腹でもらえる特典もあり、両者への申請・受取が被害者(労災の場合は被災者)が得をする結果になるからです。   ◆ そもそも、両者へ請求する理由は? 

 両者の保険金は二重取りできません。自賠責保険と労災、双方の保険金は相殺されます。それでも、労災は別腹でもらえる特別支給金があるので必ず申請します。労災が7級以上であれば年金となります。数年間は賠償金と相殺で支給停止となりますが、以後はしっかりもらえます。停止期間は1年~最長7年。労災請求はうま味満載なのです。    特別支給金は1~14級まで定額、表を見た方が早いです 👉 障害給付金の等級表    労災の障害年金と支給停止期間 👉 労災と自賠責(賠償金)の後遺障害保険金が被った場合   ※ なお、労基職員も、先に自賠責への申請を勧めます。労災の障害給付は、その金額を「控除」して支払えば済みます。先に労災を払ってしまうと、「求償」と言って、返してもらう手間となって大変なのです。   ※ なお、労災の障害給付金を先に取った場合、当然に、相手への賠償金の逸失利益からその金額は差し引かれることになります。すると、最終的に弁護士が相手から獲得した賠償金も減ることになります。これは、獲得金×○%で計算する、弁護士報酬の減額になります。申請の順番によって報酬の変化があることも、依頼者様へ説明する必要があります。       本日はプロローグとして、前提の話をしました。明日は傷病別に、両者の認定等級に違いが出たケースについて、実例を踏まえ例示していきたいと思います。弊所HPでは、この手のご質問が数多く検索されています。   続きを読む »

 以前、佐藤が取り上げたました、損保ジャパンのUGOKU(人間に人身傷害保険、個人賠償や弁護士費用特約をつけたスペシャルな傷害保険)、これを絶賛したものです。なにせ、自動車離れが叫ばれる今日、自動車を持っていない人でも自動車保険並みの補償が得られます。被害事故は当然に、自転車でコケた自損事故も含め、たいていの交通事故が補償されます。加害者に賠償請求する場合には、特約で弁護士まで雇えるのです。個人に付保する傷害保険の決定版と思っておりました。    👉 UGOKUとは    この保険の万能感は、反面リザルト(損害率)が心配となります。当然、支払いが多くなれば、掛金が上がります。さらに、販売制限や保険そのものの廃止もあり得ます。やはりと言うか、HPで”UGOKUの販売終了に伴い、新規のお申込みは「2025年12月31日20時」をもって終了いたしました。”との発表が・・。代理店さんからはすでに予告を聞いておりました。個人が付保する傷害保険の理想形でしたが、理想がもろくも潰えた印象です。    過去、様々な保険、特約が無くなったことがありますが、それらは、明らかに損害率上成り立たないか、あまり意味のない特約でした。    例えば、等級プロテクト特約も廃止された特約の一つです。事故の保険使用により、ノンフリート等級で掛金の割引・割増が上下することはおなじみのルールです。しかし、この特約で掛金を少し払うことで、契約期間の1事故について等級ダウンしないのです。これは、ある意味、掛金負担の公平性を損なうルールですから、ちょっとどうなの?と思いました。また、フロントガラス破損での請求では、悪用された感があります(業者とグルになって、跳ね石で破損したとしてフロントガラスを取りかえる。等級据え置き事故扱いでも悪用された手口です)。現在のノンフリート等級は、事故あり・事故なしの二つのカテゴリーに分化しており、より事故で保険を使った者への負担が増しています。等級を下げない特約は・・掛金のバランス上、成り立たないと思います。    対物特別支給金・・・対物事故で、相手の修理費とは別に1~2万円を支給します。相手へ謝罪の際、菓子折りでも包むのか?と思いましたが、そもそも加害者から被害者への謝罪などめったにないので、何のための保険か考えてしまいます。     UGOKUも同じ運命でしょうか・・ある程度の制限を加えることにより、存続して欲しかった保険の一つです。  

続きを読む »

 秋葉事務所の研修は、今まで弁護士、行政書士、社労士、保険代理店および保険関係者など、対象は様々でした。やはり、テーマは後遺障害が断トツの人気で、ニッチな分野ゆえに機会が少ないテーマだからと思います。

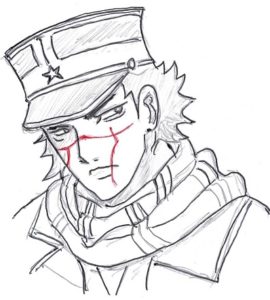
 症例の解説では、できるだけ実際に担当・受任したおケガからの説明を心がけてきました。実例をお見せした方が一目瞭然、ご理解が早いのですが、当然ですがご依頼者の写真をお見せするわけにはいきません。そこで重宝しているのが、架空の人物です。アニメやドラマではスカーフェイス(顔にキズ)のキャラがてんこ盛りなのです。    顔面線状痕で5cm以上は9級16号の対象です。その実例として、近日、シリーズの映画公開が控える「ゴールデンカムイ」が便利でした。この物語は明治時代、傷はそのままか適当に縫うだけが普通で、形成外科および形成術の無い時代ですから顔面醜状痕の認定者ばかりです。その他、さながら障害者の品評会で、高次脳機能障害の鶴見中尉(認定等級については後述します)、両眼失明のトニアンジ、上肢・下肢切断の二階堂 浩平など、自賠責や労災の認定対象だけではなく、性同一性障害、性癖の倒錯者、あるいは犯罪者の傾向としての行為障害者が大勢登場します。    以前の醜状痕の研修では、主人公「不死身の杉元」を使いました(以下、映画公開を機にアーカイブ・・)     <第2問> 「ゴールデンカムイ」から      こちらも大人気、アイヌブームの火付け役『ゴールデンカムイ』、もはや令和のスカーフェイス代表、ご存じ「不死身の杉元」登場!

 キズ=線状痕は長さで判断します。杉本の場合は、横1本縦2本ざっくりいってます(図の赤線)。彼の場合は日露戦争(有名な二百三高地)での負傷です。 実際、明治政府は日露戦争後の傷痍兵(しょうい軍人)へ、初めて国家の制度として補償を行った記録が残っています。

 さて、杉元 佐一の線状痕は何級でしょうか?   続きを読む »

 警視庁管轄の補償制度です。犯罪の被害に遭い、ケガをした場合の公的補償制度と言えます。弊所では過去2件の相談と受任は弁護士から委託で1件のみです。正直、全容の把握に至っていません。補償内容の詳細は調査中です。せめてパンフレットから概要を転写しておきます。今後、情報を重ねていきたいと思います。    なお、ひき逃げなど交通事故は、国土交通省管轄「政府の保障事業」への請求となります。交通事故でも自転車によるひき逃げは、「犯罪被害給付制度」の対象になります。← ここが重要です。

   【1】犯罪被害給付制度とは

 この制度は、殺人などの故意の犯罪行為により不慮の死を遂げた犯罪被害者の遺族又は重傷病若しくは障害という重大な被害を受けた犯罪被害者の方に対して、社会の連帯共助の精神に基づき、国が犯罪被害者等給付金を支給し、犯罪被害等を早期に軽減するとともに再び平穏な生活を営むことができるよう支援するものです。    例えば通り魔など、”故意”による被害が中心となります。後述しますが、家族間や知人間のケンカなどのケガでは免責、あるいは、支給削減もあります。    【2】犯罪被害者等給付金の種類

 犯罪被害者等給付金には、遺族給付金、重傷病給付金及び障害給付金の三種類があり、いずれも国から一時金として給付金が支給されます。    遺族給付とは死亡の給付金です。重傷病給付金は、ケガの程度に応じて給付金を支払います。障害給付=後遺症への補償ですが、その等級は1~14級と自賠責保険に類似しています。    【3】支給額

 給付金の支給額は、犯罪被害者の年齢や勤労による収入の額などに基づいて算定されます。    給付金を試算したいのですが、現在、参考となるものが公表されていないようです。   続きを読む »

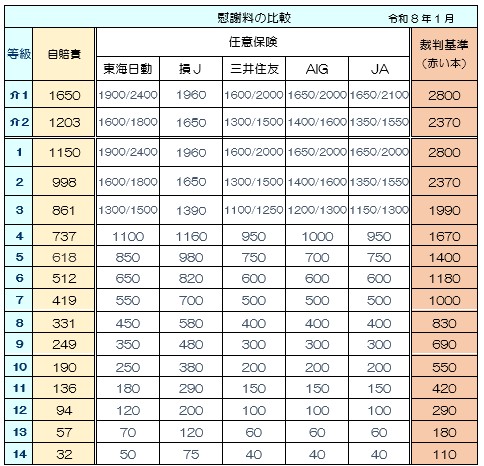
 約款上、人身傷害の基準額として記載されていますが、対人賠償においてもこの金額で提示してきます。そもそもは、対人賠償の基本額(事故の内容や交渉により増額の余地はあります)と思っています。

 近年、各社それぞれに変更が続いています。最新の慰謝料額を下記にまとめました。

  ※ 任意保険の1~3級で額の大きい方(右側)は「父母、配偶者、子がいる場合」です。   ◆ 近年の増額改定で一つ抜け出していた東海日動さんですが、今年から損Jがトップに・・ (この金額をみると、自賠責保険の(慰謝料+逸失利益=)限度額に近く・・別途に逸失利益を払わない方針でしょうか? 毎度、後遺障害の金額でもめるのです)。
◆ 共済社が極端に低い事はないようです。

◆ 通販社はおおむね三井住友さんに近い金額です。         

続きを読む »


 火災保険ではないでしょうか

   昨年暮れに実家の火災保険を更新しました。10年間の一括契約でしたが、その更新の額をみて、「少し上がったかな・・この程度の値上がりでよかった」 ・・と思いきや、よく見ると10年一括ではなく5年一括の見積になっていました。つまり、2倍以上の掛金に上がったことになるのです。

 「昨年より上がった」額が2割程度ならまだしもです。この15年間で火災保険の料率改定(値上げ)は、各社違いがありますがおおむね3度あったようです。また、数年度の長期契約の割引も少なくなったので、とりわけ私のような10年ぶりの更新の場合、倍以上に値上がりとなってしまうのです。長期の火災保険の更新をお客様に切り出さなければならない代理店さん、お客様共々悲鳴が上がっています。

 値上げの主たる理由は、当然ながら支払い保険金の増大です。ほぼ毎年、最高支払い額が更新される自然災害により、料率変更を余儀なくされています。地震は地震保険の掛金に影響するものなので関係ないとして、自然災害=主に台風による風災・水害になりますが、近年は集中豪雨、ゲリラ豪雨、竜巻、今年の大雪などの被害が加算しているようです。    掛金と支払保険のバランスで決まるものですから、仕方のない値上げと言えます。    

続きを読む »

 「良い事はない」方が多いように思います。確かに治す事を第一目標に、しっかり治療を進めることは大事です。しかし、交通事故被害者の場合、通常のケガの治療だけではなく賠償問題が加わるので、だらだら治療を延ばす事は往々に敗北の道を進むこともあるのです。    被害者意識から、「完全に治るまで治療を続けるのだ!」と気合十分に、治療をひたすら長く引っ張る被害者さんは少なくありません。ただし、それが被害者自身の利益に叶うのか・・検証します。

 ケガの重篤度や回復度の個人差はありますが、一般的に治療期間の目安はあるものです。それは、主治医に確認すれば良いと思いますが、治療費を払う相手保険会社は、ある程度の期間の目安を持っています。例えば、打撲・捻挫は3カ月、骨折は部位によりますが、癒合まで半年~1年、脳損傷による高次脳機能障害は1年など・・それを超える治療期期間が必要か、まず患者本人、ついで医師に医療照会をして判断します。つまり、人のお金で治療をしているのですから、適切な期間を勝手に決められます。治療期間は自らの希望だけではなく、無限でもありません。

 手術を控えているなど積極的な治療の予定がない状態、経過観察の一定期間も過ぎた段階、妥当なリハビリ期間を経た段階、治療効果が一進一退、あるいは一定で変わらない場合、これらは症状固定を検討すべき時期になったのです。速やかに治療に区切りをつけて、後遺障害の申請をするべきです。理由は、後遺障害は「治っていない後遺症」に対して等級をつける審査ですから、それは早い方がはっきり症状が記録できます。長い期間の治療で、完全に治ったわけでもないのに改善が進んで症状が曖昧になることがあります。これが最悪で、完全に治ってはいないが、等級が薄まる危険があります。つまり、賠償金の減少に直結します。一つ等級が下がれば、何百万円の損失です。一方、必死に延ばした期間の治療費はいくらでしょうか?おそらく、賠償金の減少よりはるかに低く、数十~数万円でしょう。健保を使えば、さらに1/3まで圧縮されます。治療をいたずらに延ばした結果、大損することになるのです。

 劇的な例は、醜状痕です。顔に3cmキズが残れば12級ですから、自賠責保険で224万円、弁護士に依頼すれば290万円の慰謝料に膨らみます。現在の医療技術では小さいキズは限りなく消すことができます。それを「顔のキズが治るまで、治療費をださせるのだ!」とすれば、キズが消えて後遺障害は「なし」ですから、290万円を失います。そして、完全に消すまで保険会社に出させた治療費は20万円程度でしょうか。秋葉に事前に相談していれば、大損は防げたのです。6カ月後に後遺障害申請、解決で224~290万円をもらってから、健保を使ってゆっくり治せば良いだけの事です。自腹の治療費の出費はたったの7万円程度かもしれません。なのに完治まで治療費を相手に出させる選択をする被害者さんの多い事・・損得勘定もせず、被害者感情が先行してしまうのでしょう。    また、高次脳機能障害の方でたまに目にするのは、被害者が目安となる1年が経っても動かず、先に相手保険会社から主治医に医療照会をされて、「後遺障害はない」との言質を取られて、大ピンチの状態からのスタートとなってしまうケースです。まず、保険会社に悪気はないと思います。スケジュール的に「1年後経ったので、そろそろ症状固定を進めるか」、と主治医に働きかけたに過ぎません。一方の医師ですが、軽度の高次脳機能障害は一見わからないものです。主治医ですら後遺症を詳細に把握できないことがあります。とくに急性期治療だけをした医師は、リハビリで転院した昔の患者への関心を失います。手術が成功し、命を助けて、後はリハビリ先へ、その医師の仕事は終わっているのです。転院後の症状の経過など追っていません。何より、完治を目指して治療に努めた医師こそ、後遺症など認めたくない感情も働くはずです。そのような時に、保険会社から医療照会がきた・・・被害者が後遺障害申請へ自ら動かず、保険会社に先を越された形ですが、これも全国で頻発していると思います。    結論、治療を遅滞なく改善に努め、速やかに後遺障害の認定を得て、賠償交渉へ進める、これらを計画的に進めることが被害者の王道と思います。その策定が難しいのであれば、できるだけ早く秋葉へご連絡頂ければと思います。作戦会議は早いに越したことはありません。  
続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年9月
« 8月    
 123456
78910111213
14151617181920
21222324252627
282930  

月別アーカイブ