セプテンバーレイン、今年9月の長雨にはうんざりですね。うんざりどころか、集中豪雨による浸水等、水害被害者の皆様へはお見舞い申し上げます。 死亡事故などは、昔なら記録的な台風以外ではそれ程なかったと思います。現在は、線状降水帯による集中豪雨から大小、被害が多くなった印象です。ここ数年、水害が毎年のごとく保険会社の支払いを圧迫しています。記録的な台風は数年ごとにありますが、都市型の集中豪雨による水害は一年に何度も発生している状況です。そこで、そのリスク差を掛金に反映させる流れとなりました。
火災保険の掛金ですが、全国統一のもではなく各県・市町村の危険度に合わせて等級分けがされており、掛金が違います。中でも地震保険では、発売以来、地域ごとに料率の差がありました。1~3等値に区分され、やはり都市部・密集住宅地帯の掛金が高く設定されています。「水災等地」とは最近の保険用語と思います。損害保険算出機構のHPから以下、抜粋します。 建物の所在地における水災リスクの危険度5区分に設定しており、1等地の水災保険料は最も安く、5等地の水災保険料は最も高くなっています。なお、5等地の水災保険料は、1等地に比べて約1.5倍となります。
水災等地の設定にあたっては、外水氾濫(※1 ①)だけでなく、内水氾濫(※1 ②)や土砂災害等の水災リスクも含めて評価しているため、洪水ハザードマップ(※2)等の一般のリスク情報とは必ずしも一致しません。 ※1 ① 外水氾濫・・・台風・大雨などにより河川の水が堤防から溢れたり、堤防が決壊(破堤)したりすることで市街地等が浸水することを言います。
② 内水氾濫・・・市街地に降った雨が排水施設の能力不足等により河川に排水できず浸水することを言います。
※2 洪水洪水ハザードマップ
水防法に基づき、各自治体において河川が氾濫した場合に浸水が想定される区域・深さや避難情報等が示されたものです。
水災等地は2023年6月21日届出に基づいたものです。火災保険の掛金算定は、2024年10月1日以降始期から適用されています(損保ジャパン)。水災等地は、基礎データの更新状況等を踏まえ、適宜見直しを行います。
 続きを読む »
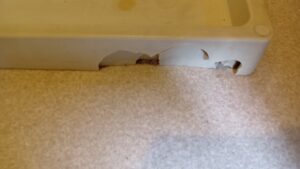 修理費用は管理会社の解約精算にて支払い、後に保険会社に請求します。この一連の流れは元保険屋の私にとっては慣れたものです。しかし、一般の方はスムーズに保険請求に進むのか・・少し心配です。
 苦労させられます・・
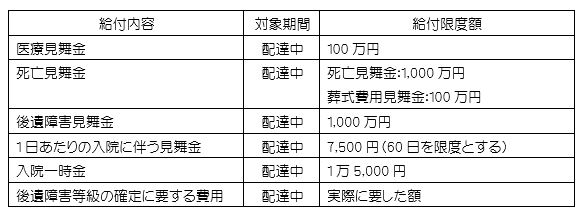
 デリバリー業の受傷事故、増えました
 損Jの新保険 紹介!
 前日のつづきです
 続きを読む »
 続きを読む »
 約款チェックが欠かせません!
交通事故被害者の頼れる特約「弁護士費用特約」は自動車保険にはもちろんのこと、火災保険にも一部の会社で付帯することができました。東京海上のトータルアシストすまいの保険では限度額300万円、チャブは限度額が500万円とあり、例え車をお持ちでなくとも、「ご自宅の火災保険も調べてみてください。もしかすると、弁護士費用特約が付帯されているかもしれませんよ。」と今までの被害者の方々には説明してきました。しかしながら、火災保険に弁護士費用特約が付帯(※)されていた方は今まで一人もいらっしゃらなかったのが現実です。
 続きを読む »
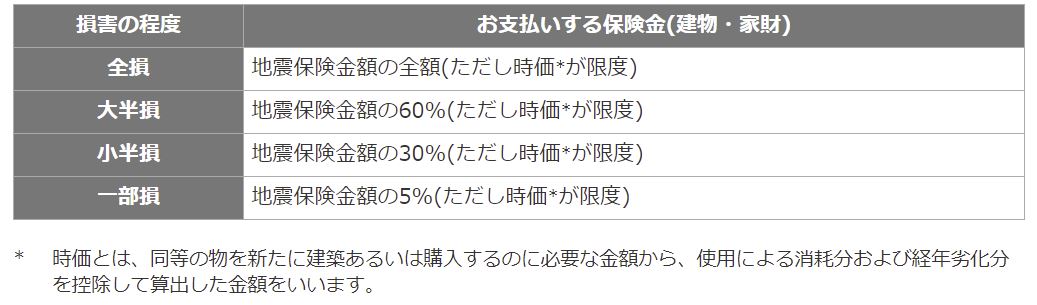
 どのような事故、場面で使える保険かは、今一つ実感がわかないと思います。代理店時代の”自らの”事故例から一つ紹介しましょう。