弁護士費用特約の普及で気軽に弁護士に相談・依頼できるようになったことは、交通事故被害者にとって間違いなく良い事です。しかし、全て万事において、弁護士を利用すべきとは思いません。弁護士特約利用の場面を改めて考えてみましょう。 ① まず、事故の加害者に任意保険があれば、その担当者から治療費や休業損害の支払いについて案内があります。多くの場合、治療費は病院に直接支払ってくれます(一括払いと言います)。また、休業損害も職場に証明書を書いてもらい、提出すればスムーズに進むはずです。しかし、この中で収入証明の難しい業種があります。容易に証明書が得られるサラリーマンではなく、自営業者や自由業の方々です。自らの収入を証明する為に提出書類が余分に必要となります。保険会社は当然ですが、何が必要かをガイドしてくれます。それら証明書類が提出されなければ、払ってくれません。 ② 自動車も工場に入庫すれば、保険会社からアジャスターが派遣され見積 → 協定 → 着工 → 完了・支払いと進みます。一般的には、この流れです。その修理費ですが、とくにバイクの見積などでは、部品代で保険会社の見積と対立することが多いものです。自動車が全損になった場合でも、その査定額を巡り対立します。保険会社はいつだって底値を提示してきますから。対する被害者は、部品や自動車の値段を示す資料を揃える必要があります。 ここで行き詰って、「特約を使って弁護士に任せよう」と考えることになります。しかし、経験上、弁護士を介入させたからと言って、劇的に被害者の言い分が通ることは少ないものです。①と②共に、保険会社からスムーズに支払いを受ける為には絶対に必要な過程ですから、弁護士が介入しても作業は同じ、せっせと証明書・資料を揃えて提出することには変わりません。
つまり、直ちに弁護士に救いを求める段階なのか考えるべきです。この段階では、被害者と保険会社の担当間でのやり取りで足りることばかりです。それなのに、やり取りが面倒なので任せたい・・と言われても、本来、弁護士の仕事とは言い難いものです。
もちろん、弁護士の介入でケンカ腰の交渉が穏やかに進む効果はあるかもしれません。ところが、この紛糾の多くは、被害者が必要な資料の提出を拒んでいたり(出せない?)、必要以上に強硬だったりと、そもそも被害者側の態度に問題ありか、怠慢に過ぎない事が多いのです。それを何でも屋のように弁護士が介入することは、本来の弁護士の仕事ではないと思っています。弁護士は法律の専門家ですから、一次的な請求書類の提出は被害者の責任であり、それが法的に対立した場合に初めて弁護士の登場となるものと思います。
これまでの例でも、被害者が保険会社の要請する収入証明の書類を出さない、早く自動車を修理に出さない、修理か買替かを早く決めない、さらに代車を返さない、被害者と連絡がつきづらい、または応じない、最悪は無理難題や過剰な請求を保険会社に突きつけるなど、被害者側が困ったちゃんなのです。「俺は被害者だっ、入庫も書類集めも全部、相手保険会社がやるべきだ!」と考える方もおります。しかし、損害の請求と立証は、法的に被害者側の仕事になります。
この騒乱に介入したい弁護士はいないと思います。ましてや、保険会社が報酬をきっちり決めている弁護士特約の相談料程度では、余程のことがない限り弁護士は動かないものです。まぁ、毎月10万円位の顧問料を払って雇っている弁護士なら対応してくれると思いますが。 弁護士は何でも屋ではありません。まずは、被害者さんが普通に相手保険会社とやり取りする必要があります。できれば、自身の契約する保険代理店さんのアドバイスやフォローで一次的に進めるべきと思っています。弁護士は、慰謝料や逸失利益の増額など、その法的分野を頼む専門家と思っています。
ただし、被害者さんが高齢者や障害者で保険会社と上手く交渉ができない場合や、そもそも相手が無保険などは、弁護士の早期介入もやむを得ないと思います。このような例外的な場合は除く事を申し添えます。
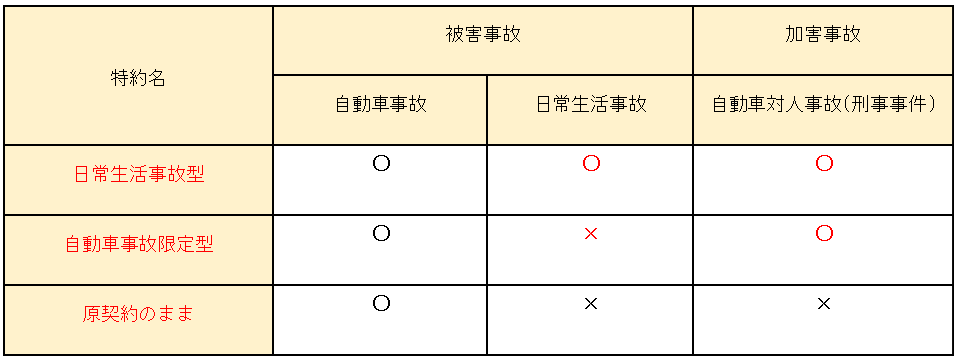
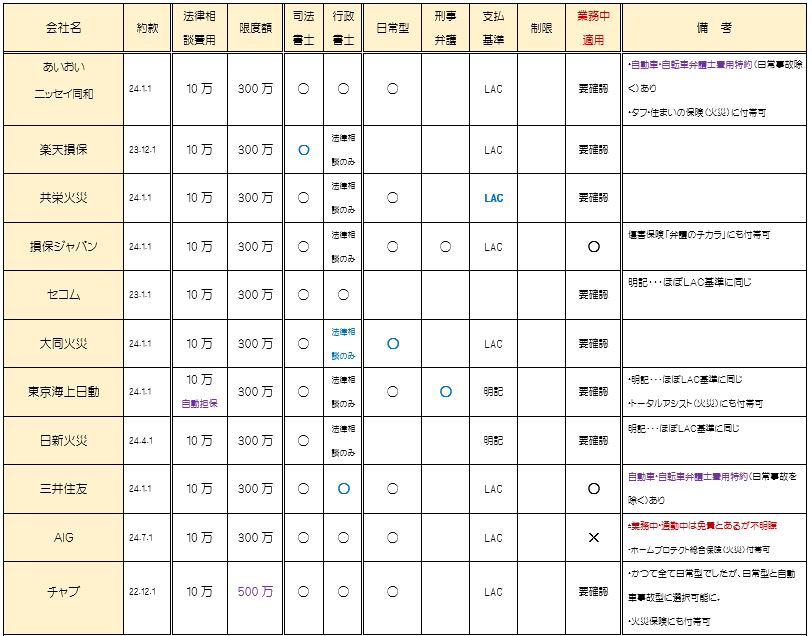 ※ 表のデータは、あくまで、約款の年月日現在の状態とご理解下さい。
つづく ⇒ 共済・通販社
 業界では”弁特”と略しています。
 約款チェックが欠かせません!
交通事故被害者の頼れる特約「弁護士費用特約」は自動車保険にはもちろんのこと、火災保険にも一部の会社で付帯することができました。東京海上のトータルアシストすまいの保険では限度額300万円、チャブは限度額が500万円とあり、例え車をお持ちでなくとも、「ご自宅の火災保険も調べてみてください。もしかすると、弁護士費用特約が付帯されているかもしれませんよ。」と今までの被害者の方々には説明してきました。しかしながら、火災保険に弁護士費用特約が付帯(※)されていた方は今まで一人もいらっしゃらなかったのが現実です。
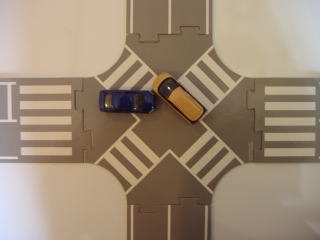 結果、まぁ、それなりの回収は出来たと思います。しかし、本来は相互の保険会社の対物担当同士が話し合って示談が多いケースです。わざわざ、高い報酬を払って弁護士が動くほどの事故ではないと言えます。また、車両保険に入っていれば、自らの車両保険で自動車を修理して、その修理費の求償を過失交渉と一緒に対物担当に任せれば、”金持ちケンカせず”の解決が図れたはずです。
もちろん、保険の使用如何は契約者の権利です。これに文句は言えませんが、あえて不毛な特約使用例と断じます。せめて、このお客様が次年度、車両保険に加入してくれれば、代理店さんも救われます。しかし、年間数万円の掛け金がかかる車両保険を拒み、2千円ちょっとの弁護士費用だけ維持したそうです・・・こんな契約者様が増えれば、毎度、弁特の利用で紛争は増すばかり、(弁護士報酬となる)保険金支払増加に比して、(弁特の掛金は安いので)掛金収入は低下・・・保険制度の根幹を揺るがす事態に成りかねません。
「人身傷害保険と車両保険の両方に加入した人のみ、弁護士費用特約に加入できる」
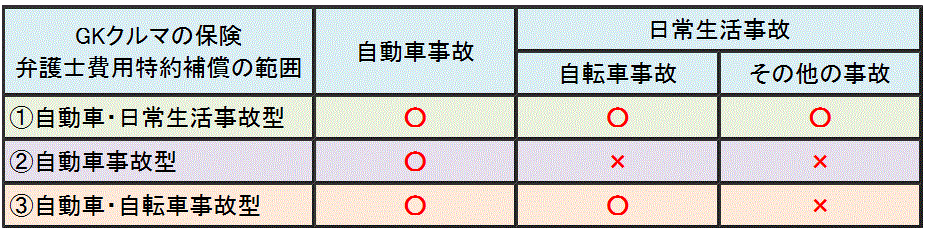
 三井住友さんは、10年も前、業界に先がけて交通事故に限らない「日常型」の弁特を発売しました。交通事故に限らず、日常の被害事故を補償範囲に含むグレードアップした「弁護士費用特約」に改造したのはよいとして、従来の交通事故に限定した弁特を「自動車事故弁護士費用特約」として新設しました。名前の通り補償は交通事故に限定するものですが、保険の対象となる自動車の範囲に差をつけるためか、対象は契約車両のみで、家族所有の車両を適用外=免責にしました。以後、代理店でさえ、事故が起きてからではないと免責と気付かない問題が頻発したと想像します。

 続きを読む »