ある日突然、痛い思いをして、日常を奪われる交通事故被害・・・その怒りと理不尽さは十分わかっているつもりです。それが0:100の一方的な被害事故であればなおさら、怒りは加害者、あるいは加害者側の保険会社にぶつけるしかありません。

 しかし、加害者側に自動車保険の加入がある場合、加害者の存在は徐々に消えていき、相手保険会社だけが残ります。その保険会社担当者に、自動車の修理代、治療費、休業損害などの請求をしていきます。そこで、被害者さんはその事務的な対応や消極的な支払い態度に、さらに怒りを覚えます。確かに、保険会社は被害者さん達の言いなりに、何でもかんでも支払うものではありません。支払い条件があります。それは、保険会社が支払わざるを得ない証拠書類に尽きます。加えて、その金額が妥当か否か、査定もクリアしなければなりません。。

 それは、仕方のない事だと思います。すべての被害者さんが真っ正直で、正当な権利を主張するわけではなく、明らかに過剰請求であったり、中には嘘の損害を織り交ぜてくる輩が存在するからです。やはり、きちんと書類を揃えて、紳士的に交渉するべきです。被害者側にとって、この面倒な立証作業抜きに、保険会社のお財布は開かないと理解すべきです。

 それでも、保険会社と交渉が難航する、よくあるケースは以下の通りです。今日は物損交渉のあるあるです。  

1、自動車の査定額

   保険会社はレッドブックと言った、中古自動車市場の平均価格・相場価額を基に賠償額を提示します。たとえ1年でも乗っていれば中古車です。新車の価格からは当然下がります。ただし、特別に付けた装備などから、実際の価値は高いこともしばしばです。その場合、増額交渉の余地はあります。丁寧にその装備や改造の額を示して交渉することになります。

 また、よくある問題として、「修理してさえくれればよいのに」と思う被害者さんであっても、修理費が車の価値・時価額を上回るケースです。保険会社は、民法の損害賠償の原則である「原状回復」まで責任を取ればよいと考えています。現在の中古価額が20万円なら、修理費が60万円であっても、時価20万円しか払ってくれないのです。一応、法律に則った正当な理由とは思います。しかし、納得できない被害者さんvs保険会社のバトル第1弾となります。
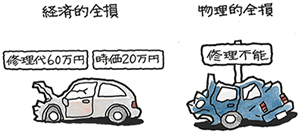
 20年ほど前に、「対物全損差額費用」(対物超過費用など)特約ができたおかげで、加害者がその特約に加入していれば、どうしても修理して乗りたい被害者さんには、50万円を限度に時価額を超えてかかる修理費を出してくれます。法律の原則を特約でカバーする、この柔軟な特約のおかげで先のバトルは減ったと思います。  

2、被害者にも過失がある場合は・・代車代はだしません。

   思わず、「その理由は?」と聞きたくなります。自動車の修理費は直接損害と呼びます。対して、代車代や企業の場合の休車損害、買替費用、格落ち(評価損)など、これら事故によって二次的に生じる損害を間接損害と呼びます。保険会社は直接損害と間接損害を明確に区分し、間接損害は基本支払わない態度です。それでも、正当な理由(通勤で毎日、自動車を使っているなど)と証拠書類があれば、相談に応じます。これも、なかなかに厄介な交渉を強いられます。
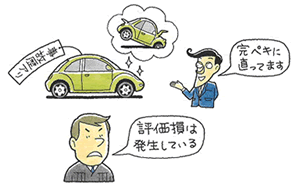
 さらに、20:80など、被害者側にも過失がある場合は、より硬直した態度です。各社口をそろえて、「過失がある場合は代車代を支払いません」と言います。これは、業界で口を合わせていることは明確です。普通に考えて、「修理費で相手の責任分(例えば過失80%)しか出さないのはわかる。だったら、代車代だって過失分だけでいいからもらえないの?」と言いたくなります。

 損保時代、私は担当者に理由を聞いてみました。すると、教科書通りの口調で、「損害の拡大を防ぐためです」と。
 「はぁ~?」と言いたくなる言い訳です。こればかりは、さすがに正当な理由と思えません。”業界全体の利益の為の申し合わせ”と言われても抗弁できないと思います。実務上、弁護士を介してまで交渉すれば、過失分は引かれますが、代車代の回収は可能です。もちろん、裁判まですれば、きっちり白黒つきます。概ね、理由が正当・妥当であれば、間接損害でも交渉の余地はあります。ただし、最初から「払います」とは言わないのです。交渉事ですから、小出しに譲歩してくるものです。これも、被害者さん側とって、腹立たしくも仕方のない交渉負担と言えます。

 当然、すべての被害者さんが上手に交渉できるわけではなく、納得できない被害者さんvs保険会社のバトルとなります。    さらに、ケガをした場合、人損の交渉で保険会社との戦いはますます激化! つづく  
続きを読む »

 昨日の実績投稿の解説に付随して、保険会社が定める治療期間について、意見を加えたいと思います。


90日後に打ち切られる被害者

   交通事故で被害者となりました。診断名は頚椎捻挫、いわゆる、むち打ちの類です。相手の保険会社は治療費を病院に直接払ってくれます。これを「一括払い」と呼んでいます。被害者さんは治療費の立替なく、安心して通院できます。そして、2か月を超えた頃、「症状はいかがですか?」⇒「そろそろ、治療は終わりませんか?」⇒「弊社としては3か月をもって治療費の対応を終わりたいと思います」・・このように、3か月の治療費打ち切りを徐々に切り出してきます。

 一方、被害者さんがそれまでに治れば、何ら問題はありません。しかし、中には神経症状がしつこく残り、理学療法を継続したい方もおります。そこで、「ふざけるな!治っていないのに打ち切りとは何事だ!」とケンカになります。治るまで治療費を払わせることは、被害者の当然の権利だと思っているのです。しかし、それは当然の権利ではありません。保険会社にしてみれば、便宜上、一括払いをしているに過ぎません。これは、裁判できっちり白黒ついています。保険会社は独自の判断で、いつ治療費を打ち切ってもなんら罪はないのです。

 もちろん、治療費支払いの継続を巡って争うことはできます。しかし、勝ち負け定かではなく、半年以上かかるかであろう裁判へ・・現実的ではありません(現実にやる被害者さんもおりますが)。その間、決着がつくまで、当然に治療費は自腹です。ここで、被害者さん達は、「100日後に死ぬワニ」ならぬ、「90日後に打ち切られる被害者」となります。


打撲捻挫は3か月間! ...

続きを読む »

 保険会社は無制限に治療費を払ってくれるわけではありません。被害者さんのケガの診断名や受傷機転(どのようにケガをしたのか)など、客観的な事実から、相当する治療期間を判断をしています。私は、この保険会社の姿勢を直ちに批判する気はありません。医者でもない保険会社社員こそ、平均値から判断せざるを得ないと思います。しかし、物事は平均的な基準では測れないことが多々あるものです。交通事故での典型例は、何と言っても「むち打ち」です。

 同じような受傷機転(どのように受傷したのか)、医師の下す同じ診断名でも、症状の個人差は絶大にあります。ある人はまったく病院に行くこともなく無症状です。また、仕事が忙しく通院できないと、湿布を貼って治す方もいます。そして、頚部の神経症状が惹起され、上肢~手指のしびれが収まらず、それこそ、半年から数年にわたって症状に悩まされる方も存在するのです。一方、大げさに症状を訴えて、慰謝料増額を期してか長期治療を画策する悪い人も少なくありません。そもそも、傷病そのものに対して、年齢、性別、体質、既往歴など、個人差があって当たり前です。

 このように千差万別の患者さんは、同じ程度の衝撃でも生まれるのですから、個々にその治療期間を断定するなど、端から難しいのです。

 それでも、治療費を払う側の保険会社は、むち打ち患者全員に一定の基準を押し付けてきます。打撲・捻挫の平均的な治療期間はおよそ3か月とみています(この3か月説に関するよもやま話は、明日の記事で追補しようと思います)。この治療費打ち切りの打診に、症状が残っている患者さんは大パニックです。でも、決して慌てる必要はないのです。本例のように、健保に切り替えて粛々と治療を続け、自賠責保険の後遺障害審査に付して、ここで症状を認めてもらい、後遺障害慰謝料と逸失利益(10年以上通えるほどの治療費に匹敵します)を確保すれば良いのです。

 さらに、14級認定となれば、途中から自腹だった治療費も取り戻すことが容易です。弁護士が、「後遺障害が認められたのに治療費を打ち切って・・保険会社(担当者)の判断ミスでしたね」と言えば足ります。まさに、大逆転の解決になります。

 治療費を巡って保険会社とケンカするなど、時間の無駄、愚の骨頂なのです。      治療費など些細な金額です。後の賠償金で取り返せばよいのです  

併合14級:頚椎・腰椎捻挫(50代男性・神奈川県)

【事案】

信号のない交差点で、一時停止無視の自動車と出会い頭衝突、首と腰を痛め通院するも、事故から三か月目に保険会社から治療の打切りをされる。

【問題点】

事故車の損傷度合いから、軽度な事故と判断されてもおかしくはなかった。保険会社から早めに治療の打切りを打診される予想から、早めに弁護士を介入する必要があり、契約を急ぐも、本人の都合が合わずになかなか弁護士介入が出来なかった。

そうこうしている内に、3ヶ月目で治療費一括対応の打切りを宣告され、ご本人から慌てて連絡が入った。

続きを読む »

 交通事故で被害に遭って、加害者の加入している保険会社に損害賠償を請求、交渉、裁判へとバトルが繰り広げられる構図は、わかり易いことです。    しかし、自爆事故で加害者がいない場合は当然で、相手が無保険で請求しても回収が見込めない場合、賠償金は絶望的です。また、自身の過失が半分、つまり、50:50を超えるような事故の場合は、相手保険会社は一括対応(治療費の直接払い)をしませんし、最終的に相手から賠償金の全額は回収できないことになります。これらの場合、自身に人身傷害保険、あるいは無保険車傷害保険の加入があれば、ひとまず、こちらに請求して損害の回復にあたります。

 そこで、問題になるのは、保険会基準の低い賠償金で満足できるか?に尽きます。相手に対しては損害賠償金の最大基準である、弁護士基準(≒裁判基準)で請求したいと、被害者さんの誰もが思うでしょう。しかし、自身の保険会社は加害者ではありません。その保険会社の約款に定められた規準の賠償金に甘んじることになります。これは裁判で獲得できるであろう、賠償金の80%位なら仕方ないと諦められますが、これが2倍3倍もの差があるとしたら・・・そう簡単に諦められるでしょうか?  何度も登場するこの保険会社(人身傷害保険の)社員、弊社 基準 くん と名付けよう。

   ここ半年の相談・受任のおよそ40%が、相手よりむしろ自身加入の人身傷害への回収が一番高額となる案件、もしくは、人身傷害への満額回収が最大ポイントとなる事故でした。最初、多くの被害者さんは、敵は相手保険会社と思っています。しばらくは、自身が加入している保険会社から、全額回収ができないことに気づきません。それは、相手との示談後に愕然、後から気付くのです。その点、私たちは、最初から、「ラスボスは人身傷害」と見定めています。受任後、着々と裁判基準の回収へ向けて、連携弁護士と準備を始めます。

   復習 ⇒ ときに「人身傷害保険への請求が交通事故解決の最大の山場」となる ① 全額回収ならず    実例 ⇒ 続きを読む »

 警察や損害保険協会等、ここ30年の統計上、およそ20%の自動車・バイクが任意保険に入っていないと言われています。この20%、私が新卒で保険業界に入った時から、なかなかに安定した数字です。それなりに多い数字かと思います。

 交通事故の加害者が強制保険(自賠責保険)だけの加入で、任意保険に入っていなかった・・・さすがに、20%よりは下ります。それでも、弊所がお預かりした交通事故の相談の7件に1件程度は、相手が任意保険に入っていないケースです。すると、相手からの補償はほぼあてになりません。「私が悪うございました」と、お金を持ってきてくれる加害者は極めて稀です。私の30年近い歴から2件だけでした。

 この場合、まず、自身加入の保険をフル稼働する必要があります。まず、人身傷害保険の加入を探します。ご自身所有の自動車だけでなく、ご家族加入の保険、独身(婚姻歴無し)で単身住まいの方は、実家の保険すら調べます。人身傷害がなければ、相手の自賠責保険に請求をかけます、被害者請求という自賠法で定められた制度を活用するのです。3か月程度の通院で済む軽傷であれば、これで足ります。

 稀に自賠責保険すら未加入のケースも存在します。自賠責の加入ない自動車は、ほぼ無車検車です。日本に一時滞在の外国人で、不法就労者に多いようです。その場合、政府の保障事業への請求になります。数年に一度、この手続きの依頼が入ります。また、後遺障害を残すようなケガの場合に付け加えますが、人身傷害保険がなくとも、再びご自身・ご家族加入の自動車保険から無保険車傷害保険を活用します。

 最初から、加害者が責任もってご自身のお財布からすべて払ってくれれば良いのですが、その確率は極めて低く、加害者はたいていお金を持っていません。また、持っていても「持ってない」と言います。こうして、被害者は自身の損害の回復の為に、ケガをおして奔走することになります。常に被害者は不利なのです。    そして、各方面に相談するも、「相手が無保険では・・・」ほとんどの弁護士がさじを投げてしまいます。法律の専門家であっても、保険や補償制度に詳しいわけではありません。仮に各保険による救済方法を知っていても、その保険に請求する作業にわざわざ有償で弁護士が代理するまでもない、という判断に帰結してしまうのです。構造的に無保険車による被害者は、自ら奮闘するか、「あきらめ」に追いやられます。     人身傷害保険を活用した損害回復につて、以前の記事が具体的です。

 ⇒ ときに「人身傷害保険への請求が交通事故解決の最大の山場」となる     ある日、交通事故被害に遭って、相手が無保険だからと言って、簡単にあきらめることなどできましょうか。    さらに言えば、ご自身の人身傷害保険の少ない補償額で我慢できますでしょうか。    人身傷害保険から裁判基準額で回収する方法もあります。問題は、それを弁護士が知らない、あるいは、面倒がってやらないことでしょうか。

 それぞれ策はあるのです。私たちは法律のプロではありませんが、交通事故のプロです。ぜひとも、ダメ元でも結構ですからご相談下さい。

 最近も弁護士事務所や損保関係者から、無保険車による交通事故被害者を2件ご相談頂きました。各保険の最大活用こそ、弁護士の法律行為・賠償交渉以前に絶対に必要な作業なのです。私達は弁護士はもちろん、医師、損保、お役所窓口と毎度、皆で知恵を絞っています。    今日も、各地で無保険車による被害が何件も発生しているはずです。願わくは、その被害者さん達とめぐり合いますように。    

続きを読む »

 交通事故の解決において、”多くの場面”で弁護士の活躍は欠かせません。しかし、”すべての場面”ではありません。必ずしも賠償交渉が必要ではないケースも存在します。

 本例の場合も、受傷初期の段階で賠償金を十分に勝ち取れるか否か、法律の専門家である弁護士ですら判断するのは難しく、受任はある意味ギャンブルとなります。仮に弁護士費用特約があったら、受任はしてくれますが、恐らく「等級が取れるまで」待っているだけで、それまでは、女性事務員が電話対応のみ、ほとんど放置は目に見えています。

 これは、「細かいことは自分でやって下さい」「弁護士の仕事は賠償交渉だけ」と考える法律事務所が多いからです。しかし、自分ですいすい諸事務を進めていける被害者さんばかりではありません。こうして、多くの被害者さんは難渋の日々を送ることになるのです。

 弁護士以外の活躍が望まれる場面、本例はその典型だと思います。   私達に任せて!  

11級7号:胸椎圧迫骨折(40代男性・神奈川県)

【事案】

原付バイクで走行中、交差点で左折の際に転倒し、さらに後続車にひかれて受傷した。顔面や肋骨を骨折、第11胸椎を圧迫骨折した。

続きを読む »

 交通事故の示談交渉、そのおよそ80%は保険会社同士、あるいは一方が保険会社の交渉になります。

 交渉事は何かとストレスがあるものです。損害を回復しなければならない被害者さんは大変です。どう考えても、請求する側が不利だと思います。

 その交渉ですが、加害者が無保険である場合はさらに大変です。この無保険とは、任意保険未加入を意味します。自賠責保険の未加入はそれなりにレアケースですので、ここでは除外して話を進めます。通常、任意保険の担当者が当事者に代わって交渉します。当事者同士では感情的になりやすく、また、知識も不十分ですから、話し合いが難航します。ですので、保険会社を介する交渉がベターです。    本日のテーマは、保険会社を介さない交渉、前述の通り、相手に任意保険がないケースです。すると、たまに当事者に代わって謎の人物がしゃしゃり出てきます。その人物が法律関係者であれば、一定の信頼はあります。代理権限のある弁護士はそれこそが仕事です。それ以外では、保険代理店さんもよく登場します。保険知識がありますから、保険の限度内での解決ではスムーズに話が進むと思います。しかし、そのような名刺を出してもおかしくない職業の方達ばかりではありません。

 謎の人物の介入・・当事者の親兄弟・家族内なら変に思いませんが、どうも違います。当事者の職場関係者、もしくは親戚を名乗ります。よく、「○○の叔父です」と自己紹介してきます。この謎の叔父さんを、私達は「変なおじさん」と呼んでいます。  

 志村けんさんの「変なおじさん」は、変質者の「変」と解しています。交通事故における変なおじさんとは、どのような権限で介入してくるのか不明だから、「変な立場のおじさん」と言うべきでしょうか。昭和の頃は、ベンツで乗り付け、素人っぽくないダークスーツにサングラス、ローレックスなど腕に巻いた風体が多く、何故か交渉中はたばこをプカプカよく吸います。変を通り越して「怖いおじさん」でした。現在は民事介入に関する法律が厳しくなったので、このような怖いおじさんを見なくなりました。ほぼ絶滅種と言ってよいでしょう。

 かつて、交通事故介入を職業としている人達は「示談屋」さんと呼ばれました。もちろん、金品を報酬としていたら、弁護士法72条違反、いわゆる非弁行為ですから処罰の対象です。それでも、もめ事はしのぎ(お金)になりますので、しつこく活動していたものです。しかし、平成、令和と時代が巡り、絶滅種と思いきや、スマートに進化した新種がわずかに生き残っていました。普通っぽく、怖い風体は避けています。物腰も脅し調ではありません。なかなかに知識もあり、よく勉強しています。

 それでも、何らかの目的をもって、まさかボランティアではないでしょうが、代理人の体で介入です。繰り返しますが、当事者から委任されていたとしても、有償であれば違法です。では、無償ならOKなのか?・・まさか、無償なわけないでしょう。このような輩は、叩けば半年も干したことがない布団のように、埃がバンバン出てくるものです。できれば、相手にしたくありません。    先日、生き残った絶滅危惧種を発見しました。対して、こちら側は弁護士費用特約を使わせて頂き、正規の資格者である弁護士を代理人にしました。法的に認められた代理人は今後の交渉において、権利不明の変なおじさんなど相手にしません。ここで、「だっふんだー」とは言いませんが、変なおじさんは役に立たず退場します。相手方は、このまま自分で交渉するか、改めて弁護士を雇うかの選択を迫られることになります。    現在、弁護士費用特約の普及から、交通事故で弁護士を雇いやすい環境にあります。ますます、変なおじさんは数を減らすと思います。    

続きを読む »

金澤です。


最近の豪雨、九州をはじめ、関東甲信越まで非常に強い勢力で雨が降っておりますね。

岐阜の方でも観測史上最高の降水量を記録したとか・・・

去年は東京近郊(多摩川が氾濫したり)相当な被害を受けました。


毎年毎年どこかしらの地域で水災が相次いで起こっておりますよね。

そんな中、大手4社が保険料引き上げ予定を発表しましたね。


損害保険大手4社が2021年1月から住宅向けの火災保険料を全国平均で6~8%程度引き上げる。自然災害が相次ぎ保険金の支払いが増えているためで、高い地域では1割以上、上がる見通し。今年度も自然災害の発生が続いており、来年以後も上昇が続く公算が大きい。


東京海上、損保ジャパン、三井、あいおいの大手4社は8月中にも詳細を決める。との事らしいです。


来年以降も上昇が続く公算‥‥

また毎年色々な地域で水災が起きると言う事でしょうね…

自分は無関係。等と思わず、常に災害に対する準備をしておく必要がありますね。


続きを読む »

 本シリーズでご紹介する案件以外でも、現在、審査中が2件、これから申請が2件、昨年~今年にかけて脊椎の骨折が集中しています。    本日紹介の実例は、骨折の様態云々ではなく、労災の併用がポイントとなりました。    労災の使用に際し、会社側が良い顔をしないケースは相変わらずです。しかし、会社がすべてブラック企業とまでは言えません。建設業などでは、「仕事中にケガをしたら、休めてお金をもらえるぞ!」と考える不届きな労働者も存在します。これでは、会社の担当者さんを頑なにしてしまいますね。

 会社側にとって、労災を使うと・・労災の掛金が上がる、労働基準局ににらまれる・・根底に心配があるのかもしれません。

 しかし、業務災害ならまだしも、通勤災害に会社が責められるべき落ち度はまずありません(何か劣悪な通勤状態を課した場合は責任ありますが)。当たり前ですが、交通事故の加害者が悪いのであって、通勤中まで会社の管理責任が及ぶものであはりません。通勤災害での労災使用に基本ペナルティはないのです。

 それでも、本件のケースは決してレアケースとは言えません。会社の担当者を説得して下さった損保代理店さんの活躍によって、万事上手くいきました。

 労災の併用によって、治療費は過失減額のない全額確保が叶い、休業損害は120%を受領、後遺障害も特別給付のおまけつきと、至れり尽くせりです。簡単に諦められないのです。

助かりました!  

11級7号:腰椎破裂骨折(40代男性・神奈川県)

【事案】

125ccバイクにて直進中、ガソリンスタンドに入ろうと右折してきた対向車に衝突される。直後から全身の痛みに悩まされる。

【問題点】

本件は依頼者にも過失が見込まれるため、是が非でも労災で治療をしたかったが、会社の担当者が労災適用に懐疑的であり、なかなか了承をいただけなかった。

続きを読む »

「ダメだと言うなら、それよりいい案を出しなさい」

   テレビ番組の企画から拝借しているみたいですが、これは田中 角栄 元首相の有名な言葉で、様々な場面で引用されています。この言葉の肯定感、半端ないです。    昨日まで、”人身傷害への請求をちゃんとやらない”ことに批判を続けました。最終回の今日、「出しましょう、対案」を。  

1、前提

 まず、意識改革が必要かと思います。  

① 弁護士は、人身傷害への請求代理を契約書に盛り込もう!

   昨日までの記事の通り、被害者自身に過失減額が予想される案件は、相手との賠償交渉だけでは完全解決にはなりません。最後までしっかり面倒を見て下さい。

 結局、依頼者さんが自分で人身傷害を請求し、その金額に満足だったら、それはそれで良いと思います。依頼者さんに頼まれて、弁護士が交渉によって増額したら堂々と報酬を頂く。契約上、うたっておくことこそ代理人の責任を全うできます。

 弁護士費用特約があっても、人身傷害への請求分は特約からでないことを契約者さまにご理解頂き、別途、保険金から報酬(10%、あるいは増額分の20%)を頂けばいいだけの話です。  

② 行政書士こそ、人身傷害への請求業務を受任しよう!

   事故相手への「賠償請求行為」は、ほとんど法律事務で、代理行為になります。資格上、行政書士ができないことは言うまでもありません。しかし、「保険金請求行為」はいかがでしょう? 代理人として請求さえしなければ、多くの面で被害者さんの助力は可能です。

 とくに、被害者さんが100%悪い事故など、相手は無関係ですから、賠償請求行為は生じません。自爆事故も当然そうです。ひき逃げで相手が不明の場合も、まず人身傷害への請求がセオリーです。この手の事案は弁護士先生がやるまでもなく、実際、ほぼ受任してくれません。

 もちろん、後遺障害以上の重傷の場合に限定されるはずです。通院〇回の請求など、保険金請求書を提出するだけですから。重傷者こそ、後遺障害の等級で運命が左右されます。取りこぼしのないよう、後遺障害の立証に長けた者に任せることが必須です。秋葉事務所でも、年間数件の受任を頂いています。

 問題は、お金を払ってまで任すほど、実力のある先生が少ないことでしょうか。そもそも、行政書士は「保険」業とは無関係、残念ながら専門外なのです。  

2、知識とテクニック

 約款の性質を知ること、とくに3分化した保険会社ごとの対策を熟知する必要があります。

 保険会社の約款が違うことに加え、サービスセンターの方針や担当者の約款理解がまったく統一されていないことも知るべきです。  

① 手っ取り早く、3つの対策

   続きを読む »

この問題、保険会社はどう考えているのでしょうか?

   人身傷害保険に対して、裁判基準での支払いを要求された場合、まず一義的に「弊社の人身傷害基準で支払います」としています。それで済めば、良しですが・・

 この数年、対保険会社(人身傷害の請求)で、様々なケースから感じる保険会側の感触は・・     レアケースなので、よくわからない    その都度、センター内の合議で決めている    自社の約款を理解していない担当者さんなど、全然珍しくありません。被害者さん側の深刻度に比べ、実に肩の力が抜けた話です。

 各社、支払い部門(サービスセンター)の人身傷害保険の担当者は、対人担当者が兼務しているケース、サブ的に人身傷害専門の担当者がいる場合に分かれているようです。担当者は年間100件も処理していますので、大変に忙しい事と思います(最近のテレワーク「おつ」です)。その中で、この問題はそれ程起きていないのかもしれません。    これでは、今日の記事は終わってしまいます。そこで、以前から数度に渡って聞いた、東京海上日動さんの代理店、及びセンター担当者の見解を披露します。   (Q)自身にも過失がある場合、相手への請求と人身傷害への請求、両方をしたいのですが、どのような計算になるのでしょうか?   (A)この場合、過失分が差し引かれた相手(保険会社)からの賠償金と、過失分は引かれないが弊社基準の人身傷害保険金の、高い方を選択して下さい。    この選択にて、契約者さんへ理解を促しています。契約者さんも「そんなもんかなぁ」と、渋々納得です。稀に、「契約時の説明、『自分の過失分も100%でます』という保険ではなかったのでは?」と食い下がっても、代理店さんに説得されるようです。    物の道理から言って、正しくないと思います。それでも、センター職員も代理店さんも「正しい運用」と、まるで宗教的に信仰しているようです。    秋葉は、人身傷害保険の問題をテーマにした研修を、弁護士先生向け、代理店さん向け、合わせて16回も実施しました。弁護士先生の理解は当然として、一部の代理店からも、「確かに保険会社の運用はおかしい、今までも過失案件の顧客様と一緒に悶々としていました」との声を聞きました。しかし、残念ながら大多数は東京海上日動の回答・運用が幅を利かせているように思います。その点、もっと代理店さんが声を上げるべきではないかと思います。

 声を上げづらいのであれば、少なくとも、秋葉に相談して欲しいと思います。この10年、交通事故に本気で取り組んでいる連携弁護士達と勉強を重ね、「相手と自分の保険会社、その双方から裁判基準で満額回収」をほとんどのケースで成功させています。    続きを読む »

 昨日に続き、近時の相談から最悪例を紹介します。    担当した弁護士先生、実は完全な悪意があったわけではないのかもしれません。実は、解決方法をよくわかっていなかっただけで・・。本音を聞いてみたいところです。   2、加害者は無保険!、弁護士に依頼したものの・・    歩行中、無保険の加害者にはねられ受傷、脚を骨折、後遺障害は12級でした。相手は信号無視でしたから、過失割合は当然に0:100でした。幸い、自宅の自動車に東京海上日動の人身傷害保険がついていました。治療費はこれで賄うことができました。また、弁護士費用特約の加入もありました。できるだけ、人身傷害保険で出るものを先に受け取りました。  最低限、人身傷害で賄われたとしても、何もしてくれない相手を許せるはずがありません。後遺障害の請求から弁護士費用特約を利用、ネットで「交通事故に強い」と宣伝する弁護士事務所に依頼しました。弁護士は、まず、相手の自賠責保険に被害者請求をかけてくれました(無保険は任意保険で、自賠責だけはありました)。自賠責保険の後遺障害保険金を先に確保です。続いて、支払い能力が定かではない加害者に訴訟提起しました。

 裁判は相手の欠席もあり、公示送達(裁判所に審議内容を張り出し、欠席の相手から何も返答なければ審議を進めてしまう)で当然に勝訴、賠償金800万円の判決を取りました。

 よくぞやってくれました! これから返す刀で人身傷害保険への請求だ! ・・と褒めたいところですが、ここからががっくり。

 その弁護士さん、依頼者さんに判決文を渡して、「私どもの契約はここまです。人身傷害への請求はご自身で進めて下さい」と終了宣言。確かに契約書には、「加害者との交渉、訴訟まで」との記載です。    その後、依頼者さんは独力で人傷社へ判決文を提出、保険金請求をかけました。

 その回答は・・・   東京海上日動 担当者:「すでにお支払いした治療費、休業損害、傷害慰謝料、相手からお受け取りの自賠責保険金224万を差し引くと、0円です。」   依頼者さん:「えっ、判決で800万円ですよ、その金額から既払い分を受け取ったとしても、400万円以上あるじゃないですか!(怒)」と反論しました。   東京海上日動 担当者:「約款上、裁判の判決額を尊重するのは、”先に人身傷害保険金を受け取った後に、相手から賠償金を受け取り、損害総額からオーバーした金額を返してもらう”、つまり求償の場合における規定です。 本件のように、相手に求償できない場合については、約款に規定がありません。したがって、弊社の人身傷害基準で計算します。その結果、既払い分でMAXとなり、追加支払い金額はありません。(あしからず)」   依頼者さん:「何で全額もらえないの? 何のこっちゃ全然わからん!」      続きを読む »

 反面教師となる事例をいくつか紹介します。

 まさに、「人身傷害保険への請求が交通事故解決の最大の山場」の例です。   1、自身の過失が50%!、弁護士に依頼したものの・・

 バイクと自動車、交差点で出会頭の衝突事故で重傷、後遺障害も5級が認定されました。ただし、バイク側の不注意も大きく、過失割合の相場は50:50の事故です。

 この件ですが、依頼した弁護士は相手保険会社(以後、賠償社)と交渉を担って頂けたものの、自身加入の人身傷害へは及び腰、「まずは、相手保険会社への賠償請求を先に」と進めました。本件で契約している人身傷害の保険会社(以後、人傷社)は東京海上日動ですから、自身の過失が何割であろうと、先に人身傷害への請求がセオリーです。

 しかし、この弁護士さんは人身傷害保険の約款をよくご存じないのでしょう。具体的な戦略なしに、賠償社とだらだら交渉しています。交渉と言えばかっこいいのですが、単に相手保険会社の提示をのんびり待つだけです。催促も実にやわらかで、1年半でたった2度の賠償金額の提示を受けたに過ぎません。症状固定日から無為に1年半が経とうとしています。つまり、なめられています。

 依頼者さんへも、「(東海日動から)こんな提示(額)が来ましたが、どうしますか?」とお伺いしてくるだけです。まるで相手保険会社のメッセンジャーの役割です。業を煮やした依頼者さんは、「では、相手の提示に対する先生の考える最良の策は何ですか?」と聞いたところ、「まず、交渉で賠償金を受け取り、次いで、人身傷害に請求です。」とのこと。    不安に駆られたこの依頼者さん、ネットで検索、「自身の過失分を裁判基準で回収する方法」を目にしました。↓

人身傷害特約 支払い基準の変遷 ⑭ 訴訟基準をゲットするための3策(1)     本件における裁判基準での全額回収は、人傷先行か裁判です(両方がベスト)。人身傷害で先に(少ない人身傷害基準とはいえ)過失減額のない100%を先取しておく、できれば、裁判で損害総額を決定させることが大事です。元の弁護士の方法ではダメです。いくら賠償社から交渉で裁判基準に近い額を勝ち取ろうと、過失分50%分に対する人身傷害からの(人傷基準での)支払い額は半分以下です。その回収に責任をもってくれるのでしょうか?

 本件の裁判基準での総損害額は8000万円ほどです。自身の過失分が50%なら4000万円を人身傷害に請求する必要があります。しかし、人傷基準での回収では半分程度です。つまり、2000万円の取りそびれとなります。

 本件は、「人身傷害保険への請求が交通事故解決の最大の山場」の典型例なのです。賠償社との交渉で裁判基準に近づけることなど、弁護士バッチさえあれば、むしろ簡単な作業と言えます。    続きを読む »


 人身傷害の担当者と任せた弁護士・・・果たしてこのような解決でよいのでしょうか?      良いわけありません!(怒) 交通事故被害者は自らが被った損害を最大限に賠償してほしい。そして、決して安くない掛金を払って契約した自動車保険からも約束通り保険金を払ってほしい。これは当然のことです。

 それでは、解決策を提案する前に、なぜ、お願いした弁護士先生が人身傷害保険の請求に消極的なのか、これを分析しましょう。    理由(1)引き受けたのは加害者(≒相手保険会社)との交渉ですから・・

 委任契約した弁護士さんは、あくまで「相手との賠償交渉を担っただけ」なのです。確かに契約書を読むと、「依頼者の契約している保険への請求を代理して請求します」などの記載はありません。それは「自分でやって下さい」なのです。もちろん。アドバイス的なことはあるでしょうけど、保険金請求の代理までお金を取ってまで弁護士がすることではないのです。

 しかし、昨日の①の例のように、自身の過失分が満額回収できない事態になったら・・どうしたらよいのでしょうか?    また、労災や健保、障害年金や介護保険の公的保険、その他傷害保険、共済・・・全部、自分でやらなけれなりません。自分でサクサクできるビジネスマンはなんとかしますが、書類仕事が苦手な人や高齢者は難渋しています。重ねてケガのハンデがあり、中には障害を負った人も独力で頑張らなければならないのです。家族の助けがなければそれこそ大変です。   理由(2)その費用は弁護士費用から出ないので・・

 ご存じ弁護士費用特約、これがあれば被害者は弁護士への報酬を気にせず依頼できます。しかし、この特約は「損害賠償に関わること」にしか使えません。約款上にはっきり書かれています。したがって、加害者側ではない、公的保険や自身加入の保険への請求、諸事務は対象外なのです。

理由(3)だったら、弁特外で有償でやってもらえませんか?

 と希望する被害者さんも少なくないはずです。しかし、肝心の弁護士先生もすべての保険事務に精通しているわけではありません。やったことのない手続きは門外漢なのです。それに、時間食ってかなり面倒です。比べると、賠償交渉の方がむしろが楽な業務であることもあります。したがって、お金をもらってまで面倒をみる責任を負いかねるのかと思います。

 さらに、人身傷害の場合、約款には「人身傷害の保険金は人身傷害の基準で計算します」と書かれています。相手といくらで示談しようが、関係ありません。(保険会社各社で表現の違いがありますが、おおむね「裁判での決着であれば、その金額で計算する」とはしていますが。)  一定の弁護士は「約款に書かれているから、これは絶対で、交渉の余地はない」と解釈しています。交通事故をよく知る弁護士は交渉の余地があることを知っています。しかし、約款=文章化された約束ですから、契約の効力を知る弁護士こそ拘束されてしまう傾向なのです。

 結局、「人身傷害の請求は、依頼者と保険会社(人身傷害加入の)の交渉で」と、委任契約から、交通事故業務から、切り離してしまうのです。   理由(4)逆に依頼者さんが「人身傷害への請求は請求書を出すだけですから自分でできます」と・・

 頼もしい被害者さんではありますが、やはり、人身傷害の基準に阻まれます。自身の過失分を”裁判基準で”回収するのは簡単ではありません。この理屈を知るには、かつて、人身傷害の約款解釈で起きた”裁判基準差額説VS人傷基準差額説”の話からしなければなりません。そして、満額回収を実現するには、(平成24年2月最高裁判例後に改定された)各社約款に応じた対策が必要です。  たいてい担当者から「人身傷害の基準で計算しました」と押し切られます。ここに至って、任せていた弁護士に相談しても、やはり「仕方ない」との回答です。  続きを読む »

 ここ数年の相談例から・・・   「弁護士に交通事故の解決を依頼しましたが、その弁護士に『人身傷害保険への請求は自分でやって下さい』と言われて・・    人身傷害加入先の保険会社に請求したところ、『当社に基準で計算したところ〇〇円です(自身の過失分よりえらく少ない金額)。これ以上の支払いはありません』と言われました。

 弁護士に相談しましたが、『約款でそうなっているので仕方ありません』と言われました。なんか納得できません。保険代理店さんの説明では、自分の過失分は人身傷害保険ででると聞いて契約したはずです」こんなパターンです。    これは、弁護士が加害者(側の保険会社)に請求する、いわゆる裁判基準と、保険会社が計算する人傷基準の隔たりが大きいことを原因とします。   <計算例で説明します>   1、頚椎捻挫で14級9号となった被害者さん(主婦)は交差点での衝突事故で20:80での過失割合でした。

2、弁護士に依頼して相手保険会社と交渉しました。賠償金の総額は300万円でした。

3、相手からの賠償金から自身の過失分20%が差し引かれます。300万円×(1-0.2)=240万円となりました。この金額で交渉解決となりました。

4、お願いしていた弁護士に、「自身の過失分20%は自分の自動車保険(人身傷害)へ請求できます」と言われました。

5、300万円×0.2=60万円、相手からの賠償金は240万円ですから、その差額60万円が埋まるので、満額回収!となるはずです。

6、しかし、保険会社(人傷社)からの回答は、「当社基準で計算のところ30万円となります」と。あれっ、満額にならない。

7、これを弁護士に相談しましたが、「約款の決まりですから仕方ありません」と・・・。

8、理由は、総損害額の違いです。裁判基準では300万円のところ、人傷基準での算定はほぼ半額の150万円です。同じ損害でも、慰謝料や逸失利益などは、計算基準の違いで大きな差が生じるのです。裁判での相場と保険会社の算定基準を比べると、倍以上の差が出ることは珍しくありません。

 したがって、差し引かれた300万円の20%は60万円ですが、人身傷害からでるのは150万円の20%で30万円、(わかりやすく簡略しましたが)、つまり、人身傷害から全額回収ができないのです。    これが、自身に過失がある交通事故被害者の「あるある」解決です。このモヤ~とした気分でスマホを検索した結果、以下、秋葉のHPにたどり着くようです(下はその主な記事)。   続きを読む »

久々に登場です!

 「県民共済に加入しているが、入通院分しか請求していない。」といったお声をよく耳にします。弊所が携わっていれば、保険加入の有無、補償内容について確認し、必要書類についてもお渡しできるので請求漏れはほとんどないかと思います。しかし、自賠責で後遺障害が認定された場合に、共済で「どれくらい貰えるのか」について解説してくれる人がほとんどいないのが現状のため、本日はざっくりとした共済への請求についてご説明します。

 因みにですが、入通院の請求については、わざわざ共済用の診断書に書名・捺印をもらわなくても、保険会社から頂いた事故証明書、診断書・診療報酬明細書一式を提出すれば、ほとんどの場合OKです。これを知っているかどうかで、先生に書類をお願いする手間や診断書代を無駄にしなくて済みますね!

 まず、県民共済は自賠責や労災とは違い、13級までしかありません。「私は14級9号だったから認定外か…。」と思ってしまうかもしれませんが、そうではありません。これから説明しますが、自賠責も労災も共済も等級の内容についてはほとんど同じ(認定基準は多少違いますが)です。なぜ共済は等級がひとつ少ないかというと、自賠責でいう1級と2級の内容が両方とも1級になっているからです。(ざっくりとして説明です。)そのため、自賠責の3級が共済の2級・・・というようになっているため、自賠責の14級9号は共済の13級9号に該当するのです。

 では、いくらもらえるのでしょうか。共済は割合が定められており、以下の通りです。

※:共済の支払いは労災の考え方に倣っております。(過去の記事参照)

労災保険の一時金(障害特別支給金)、併合の場合

1級(100%)、2級(90%)、3級(80%)、4級(70%)、5級(60%)、6級(50%)、7級(45%) 8級(30%)、 9級(20%)、10級(15%)、11級(10%)、12級(7%)、13級(4%)

 具体的な金額については、「生命共済ご加入のしおり2020.4」を基に計算してみましょう。

月々の掛金 1,000円  2,000円 3,000円 4,000円 1,000円

年齢条件 15歳~60歳 15歳~60歳 15歳~60歳 15歳~60歳 60歳~65歳

1級の金額 300万円 600万円 900万円 1200万円  300万円

(A、B、Cさんは全員生命共済2,000円に加入している設定にします。)    Aさん(45歳男性)は交通事故により「頚椎捻挫」で14級9号が認定されました。その後、共済に後遺障害診断書(写)と認定票を提出すると、共済では13級9号とみなしますので、600万円×4%となり、24万円を手にすることができるでしょう。

 Bさん(50歳女性)も交通事故により「鎖骨骨折」で併合11級(12級5号・12級6号)が認定されました。Aさん同様に手続きをすると、無事に併合10級(11級5号・11級6号)が認定されました。 600万円×15%なので、90万円。一方、11級が2つでもあるので、600万円×10%×2で120万円。90万円<120万円なので、90万円を手にすることができるでしょう。

 Cさん(30歳男性)も交通事故で「高次脳機能障害」で9級10号、「耳鳴り」で12級相当が認定されました。共済への手続きを終えると、無事に併合7級(8級10号・11級相当)が認定されました。 600万円×45%なので、270万円。一方、8級は600万円×30%で180万円。11級は600万円×10%で60万円。合わせて240万円です。270万円>240万円となりますので、240万円が振り込まれるでしょう。

 このように「非該当」と「等級を受けている」では、こんなにも違いが出てくるのです。大きなお怪我だった場合には、尚更です。一つ低い等級がついてしまっただけで、最終的な金額がとても残念なことになってしまいます。事故に遭ったら、早めに専門家に相談して進めていくことをおすすめします。    

続きを読む »

追突にあい、自分が悪くないのに相手が無保険の為、自身の車両保険を使い修理した。

0:100事故で自分は悪くないのに車の修理に車両保険を使用。

信号無視の車に衝突され、自分の過失が0なのに車両保険を使用。


これで保険の等級が下がったら、非常に悔しい思いをすることになります。


昔は等級プロテクトと言うものが特約で付ける事ができました。

ですが今現在はどこの保険会社にも等級プロテクトは残っておりません。


じゃあ、もう事故に巻き込まれて車両保険を使うと、等級が下がってしまうんだね。


否!!


今現在、保険の等級を守ってくれる特約は

車両保険無過失事故特約

というものです。会社によって呼び方は違いますが、簡単に説明すると


過失が0の事故で、加害者が判明していたら、車両保険等使っても等級下がりませんよ。


と言うものでした。

損保J、三井、東京海上、あいおいニッセイ

この大手4社ではこの特約を確認できました。


なんだか、少し悪くない事故に巻き込まれた時について、ほっとしました。


続きを読む »

どーも、金澤です。

私はこの仕事をするまでは、保険の事など一切わかっていませんでした。

交通事故の案件を見ていると、意外と物損で揉める事が多いことに気が付きました。


当初は、『対物賠償を無制限にしているんだから当然相手の修理費は全額補償されるもの』

と、思い込んでいた物です。

「無制限」・・といかにも安心感を憶える言葉ですよね。

ですが、この無制限と言うのは、「法律上の賠償責任額を無制限に補償する」と言う意味なのです。


だったら最初からそう書いておけよ!!!

と初めの頃は思いました(笑)


つまり、法律上の賠償責任金額は「車の時価」の分を無制限に補償してくれるってことです。


車は中古車として売る時も、年式が古ければその分時価も落ちますよね。

買った時は200万もしたのに、10年位乗って時価が15万~20万なんて事も普通です。


例えば、走行中のAさんが停車中のBさんに追突してしまいました。

100%Aさんが悪い事故です。

Bさんの車は時価が15万円でした。

修理費が70万かかりました。


つまり、法律上の賠償責任金額は15万円と言うことになり、Bさんは残り55万円は自費で支出しなくてはなりません。

ここで対物全損時修理差額費用特約が付いていれば、追加で50万円を保険から出すことが出来るのです。


でも、加害者が法律上責任を負う金額は時価額までだよね、それ以上は責任もないんだから要らないのでは? と考えたこともあります。ですが、もし、自分が追突を受けたらどのような気持ちなのかを考えたら、相手の事を考えたら絶対に入っておいた方が良い保険だなと感じます。


追突を受けた被害者は怪我を負います。

場合によっては、通院が必要になるかもしれない。後遺症がのこり長きに苦しむかもしれない。

さらに追い打ちをかけて自分は悪くもないのに莫大な修理費を払うことになります。

これではあまりにも可哀想な話ですよね。

ここでもし、対物全損時修理差額費用特約があれば、少しでもそんな被害者の気持ちを楽にしてあげる事ができる。

同時に、加害者である自分の気持ちも軽くすることもできるのです。


これによって、示談も円滑に進んだり、もしかしたら人身事故の処分が軽くなるかもしれません。

その為に付けるのではなく、あくまでも相手の精神的苦痛を少しでも軽くするために着ける保険として、とてもいい保険なのではないだろうか。


と、思いますね。

ちなみにチューリッヒだと対物全損時修理差額費用特約金額を無制限に設定できるみたいですが、さすがに金額どんな感じなのかわかりません^^;

まあ、とりあえず大体の保険会社の設定どおり50万円でよい気がしますけどね^^;     チューリヒはこんなところで大盤振る舞い?


続きを読む »

 この裁判は、弁護士と行政書士が直接、真っ向から争ったものです。ただし、この裁判の本筋は、”交通事故事件を受任した弁護士が、自賠責保険請求に関する諸事務を行政書士に委託し、その報酬をめぐって”の争いです。

 要するに、弁護士が約束した報酬を払わないので、行政書士側が訴えを起こしたものです。問題は、相互に相当数の案件の委託関係が続いていたところ、個々に委託契約書を巻いていなかった点です。信頼があったのかもしれませんが、しっかり契約書を残さなかった行政書士に(紛争化を回避できなかった点で)落ち度は否めません。したがって、裁判ではお互いのメールやその他書類を基に、「委託契約はあったのか」「いくら払うのか」を事実認定する審議が延々と続いたようです。

 弁護士は当初、「そのような契約はない」と臆面もなくしらばっくれましたので、行政書士側が事実の立証に2年以上も費やすことになりました。この弁護士はあれこれ反証を尽くしましたが、事実をねじ曲げることなどできようもありません。請求額の全額回収に及ばずとも、ほぼ行政書士の勝訴とみえます。

 紛争自体は、よくある他愛もない業者同士のもめ事のようです。しかし、この弁護士さん、さすがに事実を曲げることに窮したのか、裁判官の心象(悪化)を感じてか、途中から契約の存在を認めるも、「この行政書士の自賠責保険業務は非弁護士行為である」、よって、「非弁行為で違法だから、報酬請求権は公序良俗に反して無効」と、主張を一部切り替えました。なんと、今まで散々自ら業務を委託しておいて、報酬を払う段になって「非弁行為だから払いません」との理屈です。おそらく裁判官もびっくりだったと思います。これも法廷戦術?なのでしょうが・・弁護士先生でも色々な考えの人が存在するものです。  ともかく、そのような審議での注目は、行政書士の扱う自賠責保険業務について、適法である為の具体的な指標、線引きが成された点です。この部分だけでも、この面倒な裁判の価値はあったと思います。 以下、判決文から該当部分を引用します。   平成28年(ワ)第23088号 報酬請求事件(平成30年12月19日判決言渡)     ・・・法律事務所の事務員その他弁護士でない者を履行補助者として使用することは、当然に許容されているものというべきところ、非弁護士の行為が補助者としての適法行為であるというためには、法律事務に関する判断の核心部分が法律専門家である弁護士自身によって行われ、かつ、非弁護士の 行為が弁護士の判断によって実質的に支配されていることが必要であると解するのが相当である。
 これを本件についてみると、これまでに認定、判断したところからすれば、本件各委託契約を含む原告と被告の間の本件委託関係(ただし、「サブコン形式」(※1)によるものに限る。以下、本項において同じ。)において、

 被告(弁護士)は、➀ 原告(行政書士)に対し、交通事故の被害者や主治医との面談、医療記録の検討を通じて交通事故の被害者の状況を把握した上で、医師に対し、後遺障害診断書、日常生活状況報告、意見書等の書類の作成依頼をし、あるいは、交通事故の被害者において有利な後遺障害等級認定を得させるために必要な助言指導等をすることを委任し、

続きを読む »

 およそ5年前の記事を追記・修正しました。これは6年前の”行政書士の交通事故業務の法的適否”がテーマとなった高裁判決を受けて、記載したものです。    判決以後、すっかり大人しくなった(交通事故を扱う)行政書士陣営、中には行政書士の看板を下げて調査会社に鞍替えした書士もおります。この判例以前から、とくに「行政書士の自賠責保険業務」が弁護士との業際問題として、くすぶっていました。この高裁判例から、交通事故・行政書士の後ろ暗いイメージが拡大したと言えます。もっとも、これだけ多くの弁護士が交通事故に参入・積極的に取り組むようになった現在、弁護士が目くじら立てるほど行政書士に依頼もないかと思いますが・・。

 事務所開設以来11年、法律順守とコンプライアンスには十分な配慮をしてきましたが、未だ私たちの業務に疑いの目を持つ弁護士先生が存在すると思います。その論調はネットで散見され、観るにつけ忸怩たる思いです。しかし、それ以上に交通事故業務を扱う他の行政書士の法律理解(弁護士法72条、27条)や業務姿勢にこそ、その原因があると考えています。

 この判例以後の5年間で、より具体的な判例もでましたので、改めて検証してみたいと思います。まずは、当時の記事をブラッシュアップしました。    

行政書士の職務範囲について最新判決(平成27年6月の記事)

 今月、行政書士の交通事故業務について、その線引きを示す一つの判断が届きました。

 大阪高裁平成26年6月12日判決(判例時報2252号の61頁)

 この裁判は行政書士が依頼者に対して報酬を請求したところ、「その業務が弁護士法72条に違反するから無効」と依頼者が支払いを拒否、対して行政書士が報酬の請求訴訟を起こしたものです。結果は、行政書士の訴えが退けられたのですが、その過程で業務内容の適否にいくつかの判断がされました。

 有償で賠償交渉に関わる事が弁護士法72条違反であることは明白として、この高裁判決では興味深い論点が示されました。行政書士の交通事故業務でグレーゾーンであった業務が弁護士法72条に違反するか否かについて・・・   ① 「自賠責保険の請求業務」は(本件一連の契約内容・業務は全体として非弁行為だから、自賠責部分のみ適法を認めず)法律事務とされた   ② 交通事故に関する事務は「将来、紛争が予想されれば法律事務となる」   ③ 報酬設定で経済的利益の○%は72条違反の根拠    まず、周囲の弁護士によると、やや驚きだったのは「自賠責保険の請求までは行政書士も可能」と解釈していたところ、①で否定された点です。今までも、この違法・適法の線引きについて弁護士間でも意見が分かれていました。

 しかし、本件の場合は前提があります・・・この行政書士は交通事故業務を賠償請求行為まで包括的に契約していました。1審で非弁行為と断じられた後、控訴審になって「少なくとも自賠責保険の業務までは適法と認められるべき、だからそこまでの報酬は認めて」との、未練がましい主張を追加して臨んだのです。高裁判事は「契約全体として、法律事務との線引きができようもないのでダメ!」と断じたに過ぎません。    その後、サイトで拝見したいくつかの弁護士はこの判例を受けて、この行政書士による自賠責保険の請求で作成した「有利な等級を得るために必要な事実や法的判断を含む意見が記載されている文章」は、「一般の法律事件に関して法律事務を取り扱う過程で作成されたもの」だから、

 ”行政書士の行う自賠責保険業務は非弁行為となった”、と断定しています。     続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年11月
月 火 水 木 金 土 日
« 10月    
 1
2345678
9101112131415
16171819202122
23242526272829
30  

月別アーカイブ