障害を追った人は100%の人間ではない、よって、パフォーマンス低下分○%を差し引いて、その人の生産性とします。    実に人権を無視した考え方に聞こえます。    しかし、前日の自賠責保険のルールを基に逸失利益を逆算した通り、損害賠償の公平の為に障害分を将来収入から差し引いて計算すること自体、理にかなった仕組みです。事実、判決後、多くの法学者さんの見解や、連携弁護士先生の意見を聞くと、これは正当な理屈であり、むしろ、裁判所は被害者寄りに踏み込んだ判決をしたとの評価が多いようです。    そうであっても、本件被害者さんは生れてからご家族と共に、それこそ聴覚のハンデキャップを克服する努力を続けてきました。家族の思いは、「この子は普通の子と変わらない」 のです。    一方、賠償上の評価として、仮に障害やハンデがあっても、それを克服する「特別の努力」という概念があります。本人・家族の努力によって、あるいは職場の理解から、障害のマイナスを埋めた結果、他の同僚と同じ賃金、同じ地位の被害者さんも存在します。弊所の連携弁護士も、この「特別の努力」を立証することで、既往症など減額を防ぐ論陣を張っています。

 また、もちろん少数ですが、障害を持っていたとして、他の才能や努力から、健常者以上に稼いでいる被害者さんも存在します。当然、その収入実績を主張することになります。判例上、実態収入を基とした、高額判例も目にします。つまり、個別具体的な立証が必要であると言えます。    さて、子供さんの場合です。未就労者ですから、収入実績を示すことができません。ある程度、進学した場合は高校の成績から大卒の賃金センサスが採用されることがあります。また、何かスポーツや芸術分野で特別な才能を発揮した場合も考慮されるでしょう。しかし、しかし、、小学校の場合です。学業成績にしても、まだ実績が十分とは言えません。将来、大学進学する事や一部上場企業に就職することなど、まだわからないのです。    本件はまさに、将来どうなるかわからない子供を評価しなければならなかったのです。    障害を持った子供の将来を予想するに、普通の子の収入平均で良いのか? 大変、難しい議論なのです。逸失利益算定の難しさを集約する言葉があります。    それは 蓋然性 です。   👉 蓋然性とは?    本件の判示は、「年齢に応じた学力を身につけて将来さまざまな就労可能性があった」と、特別の努力、聴覚障害者でも健常者同様に活躍できる社会の進歩、技術の進歩を踏まえています。それでも、「将来どうなるかわからない」ことを完全に無視はできませんでした。「労働能力が制限されうる程度の障害があったこと自体は否定できない」とのことです。

 現状の法律である限り、蓋然性を検討して、どうなるかわからない将来を「推測する」しかないのです。その推測ですが、損害賠償は何処まで行っても公平な判断でなければならないのです。進歩的に考えて、将来のある子供さんの予想について、「蓋然性はバラ色にすべき」との人権的な意見が存在します。また、法律はそのままに、逸失利益は削っても、その分、慰謝料を増額させて、実質100%に近づける案も目にしました。まさに、人智を絞った、より被害者救済のアイデアが望まれます。    結論になりますが、秋葉の仕事としては1、弁護士の仕事は2です。     1、蓋然性を高める記録・証拠を集めて、弁護士に託す     2、弁護士は法解釈・テクニックを使って、実質の損害額を高める交渉に尽力する     本件は、控訴されるのかどうか、まだわかりません。秋葉への取材は3月4日、関西・読売テレビ「報道番組ten」で放送とのことです(関東では観れません。後日、ネット放送はあるようです)。今後も事件を見守っていきたいと思います。      
続きを読む »

 あくまで、自賠責保険基準からの検討になりますが、自賠責保険の基準=考え方は裁判にも踏襲され、裁判官の判断材料になることが多いものです。

 事件の経緯について、逸失利益計算から自賠責流に逆算していきます。   【1】まず、聴覚障害についておさらいします。    👉 耳の後遺障害 ⑤ 難聴 Ⅰ    本件被害者さんの聴覚障害の程度は不明ですが、

 4級3号:両耳の聴力をまったく失ったもの 

 6級4号:両耳の聴力が耳に接しなれば大声を解することができない程度になったもの    いずれかですが、本件の場合、逸失利益の額から6級4号が推測されます。   【2】次に、逸失利益についておさらいします。

 本件、最大の争点は、亡くなった女の子の将来の損害=逸失利益(うべかりし利益)です。逸失利益とは、「もし、障害がなければ、将来これだけの収入があったでしょう」を予想・計算するものです。    その計算式は以下の通りです。   事故前年の年収 × 喪失率 × ライプニッツ係数(喪失年数-中間利息)=逸失利益    詳しくは 👉 自動車保険の値上がりの言い訳・前編~まず、逸失利益を復習    6級の労働能力喪失率は67%です。      逸失利益の計算は、後遺障害と死亡の保険金算定に生じます。    Ⅰ. 

続きを読む »

業界では”弁特”と略しています。

 交通事故業界にとってはお馴染みの「弁護士費用特約」ですが、最近では自転車保険にもオプションで付けることができるなど、付帯している方が増えてきた印象を受けます。以前であれば、自動車保険や火災保険(チャブ)、クレジットカードに付帯されていないか確認すれば足りたのですが、傷害保険にも付帯していることが分かりました。さっそくみていきましょう。    損保ジャパンは一早く販売 👉 UGOKUとは    (1)あいおいニッセイ同和

 タフ・ケガの保険では、オプション特約として弁護士費用特約(「弁護士費用等保険金:日本国内の事故で、ケガをしたり、自宅や家財に損壊を受けたりして、損害賠償請求を弁護士等に委任した場合の費用等を補償します。」・「法律相談費用保険金:日本国内の事故で、ケガをしたり、自宅や家財に損壊を受けたりして、弁護士等に法律相談を行った時の費用等を補償します。」)を付帯することが可能となりました。   (2)三井住友海上

 GKケガの保険(パーソナル生活補償保険)では、オプション補償で弁護士費用特約(日本国内における偶然な事故により被害が発生した場合に、法律上の損害賠償請求を行ったときの弁護士費用等・法律相談を行ったときの法律相談費用)を付帯することが可能となりました。尚、被害とは、身体の障害または住宅・日常生活用動産の損壊または盗取を指すようです。費用についても基本料+月額230円(一時払いだと2,590円)です。   (3)JA安心倶楽部(引受会社は共栄火災)

 標準傷害保険では、基本パッケージとして弁護士費用特約が付帯されています。   (4)信用金庫 ※ しんきんの傷害保険(引受会社は共栄火災)

 標準傷害保険では、弁護士費用補償プランというものがあり、単体若しくは傷害プランとセットで契約することが可能です。特にこの弁護士費用補償プランが素晴らしいのは、「被害事故」だけではなく、「人格権侵害」、「労働関連」、「借地・借家」、「離婚調停」、「遺産分割調停」に関するトラブルでも対応可能なところです。限度額の記載はありませんが、弁護士相談費用と弁護士委任費用保険金(90%を補償してくれるようなので、自己負担は10%)が補償されます。但し、「人格権侵害」及び「離婚調停」に関するトラブルは、契約書年度の保険始期日からその日を含めて90日を経過した日の翌日から保険責任が開始されるので、それより前にこれらの原因事実が発生していた場合には、対象外となってしまいます。

 ※ 全ての信用金庫で販売されているわけではありません。        都市部や高齢者では、車を持たない家庭が多く存在します。その場合、頼れる保険がない…という方をたくさんみてきましたので、とても良い選択肢となるはずです。今後、他の保険会社も付帯できるようになるかは分かりませんが、なにかあったときに必ず役立つ保険です。ぜひともチェックしてみてください。  

続きを読む »

 他社でも追加された、行方不明=死亡の推定条項です。生保ではおなじみのルールですが、自動車事故で行方不明とは想定しずらいので、今まで明記していなかったようです。

 しかし、交通乗用具への補償では、飛行機や船舶などが含まれますから、遭難、死体が見つからないなど、様々なケースが想定されます。しっかり書いておく必要に駆られたと思います。6条で、行方不明30日で死亡と推定するルールとしました。

 7条では、事故報告しなかった場合のペナルティが定められました。何を想定しているのか?ですが、これは保険金詐欺対策で、生きているのに死んだことにして・・例えば海難事故に便乗、「実は、あの沈没した船に乗っていました」等、保険金を請求する詐欺でしょうか。    一年間の行方不明者ですが、令和元年は届け出だけで86,933人です。安定した社会の日本でさえ、ここ10年は8万人台で横ばいです。<警察庁生活安全局生活安全企画課の統計発表>     第6条(死亡の推定)

⑴ 当会社は、被保険者が搭乗している航空機または船舶が行方不明となった場合または遭難した場合において、その航空機または船舶が行方不明となった日または遭難した日からその日を含めて30日を経過してもなお被保険者が発見されないときは、その航空機または船舶が行方不明となった日または遭難した日に、被保険者が死亡したものと推定します。

⑵ ⑴の場合、当会社に対する保険金の請求権は、被保険者が搭乗している航空機または船舶が行方不明となった日または遭難した日からその日を含めて30日を経過した時から発生し、これを行使することができるものとします。   第7条(事故通知の特則)

⑴ 被保険者が搭乗している航空機または船舶が行方不明となった場合または遭難した場合は、保険契約者または保険金を受け取るべき者は、遅滞なく行方不明または遭難発生の状況を書面等をもって当会社に通知しなければなりません。

⑵ 次のいずれかに該当する場合は、当会社は、それによって当会社が被った損害の額を差し引いて保険金を支払います。

① 保険契約者または保険金を受け取るべき者が、正当な理由がなく⑴の規定に違反した場合

続きを読む »

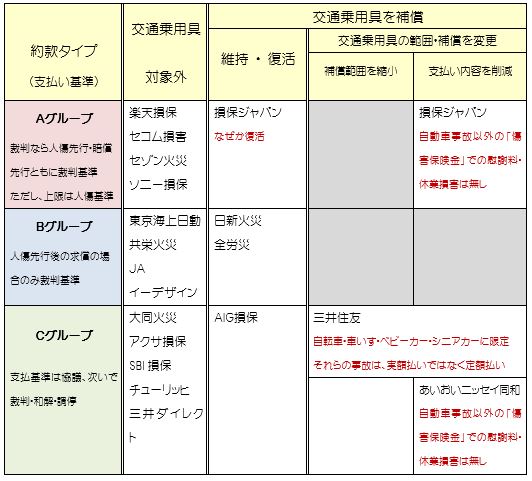
 自転車など交通乗用具での自爆事故、あて逃げ(加害者不明)の場合は、慰謝料と休業損害はでない。    今年、令和4年1月1日約款改定より、交通乗用具が復活して \(◎o◎)/! でしたが・・・   👉 人身傷害・今年の約款改定 ① ~ 損保ジャパン、交通乗用具・復活の日    どうやら、先行販売した人身傷害付の傷害保険UGOKUに同じく、制限があることに気付きました。   👉 画期的な傷害保険 UGOKU    これは、先日の茨城県・水戸セミナーで、代理店のMさまから教えて頂きました(ありがとうございます)。補償範囲拡大で喜んでいましたが、新たに増えた補償の支払い項目に一部削減がありました。

 あいおいさんも近時の改定より、同じように一部制限をかけました。両社の意図は、おそらく多くのケースで、自転車単独事故は警察の届け出などしない・・・つまり、交通事故以外でケガをしても「自転車でこけちゃって」と偽り、人身傷害保険を請求してくる・・虚偽請求を予想してのことかと思います。また、ひき逃げでも相手が判明しない限り、交通事故かどうかわかりませんので同じことになります。    このように、人身傷害の”交通乗用具への補償”はざる保険なので、東京海上日動さんはじめ、多くの会社が廃止した歴史があります。維持してきた会社(三井住友、あいおい他)、復活させた会社(損J)、いずれも自動車が絡む事故の補償は不変ですが、自転車はじめその他の交通乗用具に対して補償を制限する改定がありました。ちゃんと損保も考えているのですね。   続きを読む »

 <ベストカーwebさま より>


 1億円を越える例はさすがに稀だとしても、もっと身近なモノを事故で壊してしまった場合も、意外に高額な請求が来るので要注意。

 例えば、街中でよく見かける飲み物の自動販売機。標準タイプでも80万円すると言われ、大型のものだと200万円級も珍しくない。カーブミラーだとモノ自体は2~4万円と安価だが、設置費用などを加えると20万円は必要。ガードレールは1メートルあたり5000円~1万円が相場だが、工賃や人件費などを考えると30万円ぐらい請求されることも。ETCのゲートのバーは、1本6万5000円ほど。通常、左右一対になっているので、2本折ってしまうと13万円!

 よくニュースになっている、ブレーキとアクセルの踏み間違いで、コンビニの店舗に突っ込んでしまった場合はどうか。これはもちろん程度にもよるが、修理のために店舗が営業できなくなったとすると、店舗休業損害が10日間でおよそ60万円。その他修理費が実費で200万円ぐらいかかったりする。

 電柱は15mタイプで1本約15万円。これに折れた電柱の抜き替え作業が加わると、30~70万円ぐらいは覚悟した方がいい。馬鹿馬鹿しいのは道路標識で、オーソドックスなモノでも40~50万円もかかるらしい。特定企業(天下り系)が受注を独占しているため、強気な価格設定になっているともいわれている!?

続きを読む »

 人身事故、とりわけ後遺症を残すような被害事故を追いかけている秋葉事務所です。しかし、物損事故と人身事故の比率は、地域や年度にもよりますがおよそ25:75と言われています。被害額については、圧倒的に人身事故が高額で、また相手保険会社との交渉では、その賠償額が高額になるほど、増減が激しいものです。対して、物損事故は、相手が対物賠償(任意保険):1000万円でもつけていれば、車1台の損害なら間に合うことが大半で、見積金額の折り合いをつけるだけの交渉とも言えます。    しかし、中には洒落にならない程の高額賠償のケースもあります。今回は「ベストカー」さんのweb記事を参照、お借りして、その事例を紹介したいと思います。  <ベストカーweb 分/藤田隆太さま より>    車を運転するなら保険加入が当たり前。特に最近の判例を見ると、人身事故の際は大変な金額となるため任意保険への加入は必須で、なるべく手厚い保証に設定したい。だが「対物に関しては通常の保証で十分」などと考えていないだろうか? 今回の記事を読んでいただければ、そんな考えは消し飛ぶに違いない。過去にあった高額な事故から、標識や自動販売機など、身近なアイテムとの事故について、その保証額をご紹介しよう。   ○ 対物賠償の加入率は75.1%!!保険なしでは怖すぎる!!

続きを読む »

「いつの間にか、渋っ!」

 先日、お客様の自転車保険を調べていたところ、au損保の自転車保険に加入しているとの事だったため、久々にHPを確認しました。これから相手方に後遺障害の請求をするのですが、認定された場合にはご自身加入の保険からも一時金が出るかもしれないと説明していたのですが、なんと!後遺障害保険金の補償範囲が縮小されていました。      ~au損保 HP参照~

<後遺障害保険金>

① 保険開始日が2017年10月1日以降のご契約

 事故によるケガのため、事故の発生の日からその日を含めて180日以内に後遺障害等級第1~14級のうち、第1~7級に掲げる保険金支払割合(100%~42%)を適用すべき後遺障害が発生した場合

(注)後遺障害等級第1~7級限定補償特約がセットされています。   ② 保険開始日が2017年9月30日以前のご契約

 事故によるケガのため、事故の発生の日からその日を含めて180日以内に後遺障害等級第1~14級に掲げる保険金支払割合(100%~4%)を適用すべき後遺障害が発生した場合    以前はムチウチを除く14級9号や醜状痕(14級~9級)でも保険金がおりたのですが、重度な後遺障害が生じない限り保険金を受け取れなくなってしまったのです。

 確かに掛金のわりに補償が充実していたこともありますが、自転車事故が日々増加し、後遺障害保険金の請求が多かったことが理由ではないかと思います。

続きを読む »

 よく会社・法人様から相談される問題です。    従業員が現場への移動中の交通事故で、相手にケガをさせてしまった。この場合、会社が責任を問われないか?    このご質問・ご不安に関して、まず、顧問弁護士に見解を求めたそうです。法的には従業員が不法行為で第3者に損害を与えた場合、使用者である会社にも責任を問われることになります。法律の専門家である顧問弁護士は、法的根拠を検討し、過去の判例なども紐解いて、会社への訴えを回避する策を練ることになります。

 会社に責任を問うとなると・・従業員の指導・管理に問題があって起きた事故か否かが問われます。その交通事故が、単に従業員のハンドルミスではあれば、会社には責任がないように思います。しかし、被害者側に弁護士が立てば、加害者である従業員に対しては「会社の無理な超過勤務で疲労していた」、「会社がしっかり安全講習をしていなかった」などの理由から、会社へ難癖をつけて会社の責任にしようとします。それは、本音を言いますと、個人よりも支払い能力のある会社へ賠償金を請求する方が、回収の目途が立つからです。実際に裁判では、使用者責任が成立するかなどお構いなしに、加害者と会社を一緒に訴えることがマストなのです。    まるで、「飼い犬が噛んだら、その責任は飼い主や」 のようです。それだけ、会社の立場は弱く、使用者責任は容易に用いられる概念なのです。    もっとも、交通事故ですから、自動車に自賠責保険、任意保険がついていれば、従業員と会社共に、その責任を肩代わりして支払ってくれます。使用者責任などを真剣に問う、あるいは回避しようと思案する必要はなくなります。

 交通事故に係わらず、事故の多くは法律より保険で解決している現実があります。私どもは、もめ事や事故に対して、「加害者に賠償保険の加入があるか」に注目します。事故の多くはたいてい保険が解決するものと思っています。    他の例として、   (例1)小学生(10歳)のA君が公園で遊んでいて、他の小学生B君を押し倒して腕を骨折させました。Bくんの親御さん、「Aくんの親に治療費を払わせる!」とすったもんだの始まり・・。   ⇒ 確かにA君の親御さんの親権者責任が問われます。が、そんなことより、Aくんの家族に個人賠償責任保険があるのか、まずこれに注目、保険加入を調査します。個人賠償責任保険相手に、治療費や慰謝料など、賠償請求を突きつければ良いのです。

  (例2)A社の社員さんが市場でフォークリフトで作業中、他社Bの社員の足をひいてしまい、足の甲を骨折させた。「B社の労災の支払いでなんとか収めたい」   ⇒ フォ―クリフトに自賠責保険、任意保険の加入はわりとあるものです。構内事故であっても自賠法上、交通事故は成立するのです。A社B社、共に悩んでいないで、さっさと労災事故を交通事故に転換すれば良いのです。もちろん、治療費と休業補償はまず労災に請求、その不足分は慰謝料と一緒に自動車保険に請求します。A社の使用者責任を問う事より、円満に話は進むはずです。    

続きを読む »


 人身傷害の約款に、過失分を引かれた賠償金と、過失を引かれない人身傷害の保険金、「どちらか多い方に請求を」と書かれているのでしょうか?    結論から言いますと、そのような記述はありません。どちらかを選択するのはあくまで被害者(請求者)です。担当者は「どちらかに」と、アドバイスをしているに過ぎません。もしかしたら、保険会社内部では約款に書かれてはいない、イレギュラーに対応する”運用基準”としているのかもしれませんが・・。    それでは、約款の支払い基準を復習しましましょう。人身傷害の支払いは、過去いくつかの裁判でも争われた、難しい 解釈論になっていました。約款タイプは大きく分けて以下、3メガ損保の3種に大別しています。ところが、他の会社も含め、担当者やセンター長の解釈が定まっておらず、案件ごとにちょっとした会議をして悩んでいる節があります。共済などは、そもそも(何が問題か)理解が及んでいない様子もうかがわれます。担当者の解釈・運用がバラバラな会社もあります。人身傷害の支払いとは、かな~り難しい問題なのです。    また、それを承知の上で、交渉や裁判で裁判基準の満額を獲得できる弁護士がわずかに存在するも、人身傷害の請求には消極的と言うか、端から介入しない弁護士さんが多いようです。これが、(弁護士に依頼したのに)被害者を困らせている現実です。

以下は復習となります。    現在、この問題に直面している被害者さん、頑張って以下を熟読、対策を講じて下さい。     平成24年2月の最高裁判決後、各社、約款を改定しました。人身傷害保険に自身の過失分を請求する場合は「相手と裁判で決着ならその賠償金(裁判基準)で計算」がスタンダードになっています。ただし、各社の約款・運用は異なります。   (1)東京海上日動さんは「先に人身傷害を請求した場合のみ、相手との裁判基準を認める」と、判例に合わせていますが、「先に賠償金を受けとった後に、人身傷害保険を請求すると」、まず「自社基準で支払います」と回答します。突き詰めると、「先の判例は求償の場合ですので、単に人身傷害への請求では人身傷害基準です」とのことです。
 詳しくは 👉 人身傷害の約款改悪シリーズ 人身傷害保険の支払限度は結局、人傷基準 ③   (2)損保ジャパンさんは潔く、「裁判なら、人身傷害の請求の前後に関わらず裁判基準で」としていますが、その約款には制限が仕掛けてあります。相手と裁判した場合、人身傷害の支払い額は裁判基準で計算するとしていますが、その限度額は人身傷害基準の総額なのです。30:70程度の事故なら間に合いそうですが、自身の過失が大きいケース、例えば、自分の方が悪い事故で70:30ともなれば、限度額までで終りそうです。確かに自分が悪い事故で、人身傷害に助けてもらう立場としては理解できますが、もう少し被害者に優しい内容にできないでしょうか。

 詳しくは 👉 続きを読む »

(自分30:相手70の過失割合として)

 相手から70%の賠償金が提示された後に、自身が加入している自動車任意保険の人身傷害に、相手から差し引かれた30%分を請求すると・・   「相手の保険会社の賠償額(過失分が引かれた70%)と、人身傷害の算定額(過失をひかれない100%)の高い方を選んで下さい」  

 人身傷害保険、最大の売りは、自身の過失を引くことなく100%支払う事です。そして、人身傷害の支払い基準は、基本的に対人賠償と同水準です。相手の賠償額は相手保険会社の対人賠償ですから、上の回答でも大きな差や損得が生じないことになります。

 しかし、対人賠償は「償い」の保険ですから、請求側(被害者)との交渉によって、支払う保険会社の対人賠償基準を超えることがままあります。請求側が弁護士であれば、確実に保険会社の提示を超えます。なぜなら、仮に裁判にならずとも、裁判での請求の相場でもある「赤い本」の基準で計算するからです。場合よっては保険会社の算定基準・提示の2倍以上にも格差が生じます。したがって、上の回答でどちらかを選択させる運用が幅を利かせてくるのです。

 これですと、相手から30%の過失分を差っ引かれても、その賠償金が人身傷害の算定額100%より多くなることが多く、結果、相手からの賠償金のみを受取り、自身加入の人身傷害保険を使わされずに済みます。


 同じ保険と名乗るも、”つぐない”の為の「賠償保険」と、契約で金額が決まった「傷害保険」は性質が違います。賠償保険は被害者への弁償ですから、とくに精神的損害の慰謝料や、収入によって変わる逸失利益などは、交渉で折り合いをつけるものです。もちろん、それらに相場がありますが、保険金は基本的な算定基準はあるものの、弾力的な増減を予定しています。一方、傷害保険は金額が基準で決まっているのですから、交渉の余地は原則ありません。    以前、大型代理店向けの人身傷害の研修で、裁判基準と保険会社基準で大きな差があり、これが人身傷害の最大の問題であるとの解説の中、営業マンさんから「賠償社と人傷社の金額を比べて多い方を選択する(=上の損保側の回答)が普通じゃないですか?」と質問されました。代理店さんも多くはそのような認識のようです。軽傷事故ならまだしも、後遺障害を残すようなケガであれば、障害の重さにもよりますが、数十数百万円から1千万単位で損をします。代理店さんがこれでは、お客様は浮かばれませんね。    では、担当者の言う「どちらか多い方に請求を」は、保険の約款に書かれているルールなのでしょうか?     つづく  👉 後編  

続きを読む »

ウーバーイーツの配達員も労災に入れます!


 ひと昔前までは考えられなかったような職業や雇用体系がどんどん生まれています。そのため、新たに生まれてきた産業の個人事業主にも、労災が適用できるよう令和3年9月1日から対象が拡大されました。その対象となったのは、「自転車を使用して貨物運送事業を行う者」と「ITフリーランス」です。

 これまでは「自動車及び原動機付自転車を使用して貨物運送事業を行う者」を一人親方等として特別加入の対象としていたが、自転車も含まれるようになりました。但し注意が必要なのは、「貨物運送事業」は通勤災害の保護の対象ではないので、事業の範囲内で自転車を運転する作業、貨物積卸作業とこれに直接附帯する行為で被災した場合には業務災害として認定されます。


 代表するものでいえば、今流行のフードデリバリー従事者でしょうか。ウーバーイーツやmenuもなども個人事業主として扱われておりますので、この事業を継続するようであれば、特別加入制度を利用した方がよろしいのではないでしょうか。

続きを読む »

 2度目のむち打ち14級認定は難しいものです。事故状況が車の大破なども含め、相当のケガでなければ2度目は難しい申請となります。

 本件の相手は、無保険、ひき逃げ、その筋の人と訳あり、まともに構える相手ではありません。そこで、相手の自賠責ではなく、人身傷害への請求としました。おかげで、加重障害の判定や厳しい審査を回避できた感があります。人傷社は諸事情を考慮せざるを得なかったと思います。災い転じてでした。後の賠償問題も人身傷害請求にて穏便解決としました。相手が相手なので・・。

あえて人傷  

人身傷害 併合14級:頚椎・腰椎捻挫(50代男性・神奈川県) 

【事案】

自動車で停車中、後続車の追突を受け受傷。

【問題点】

8年前の事故で頚椎捻挫で14級9号が認められていた。加害者車両は逃走したが後に捕まった。任意保険なく自賠責保険のみ。しかも、その筋っぽい。

【立証ポイント】

今回の事故で14級が認定されたとしても加重障害の判断で0円か、そもそも非該当にされやすい。相手が無保険であることから、人身傷害保険への請求・認定とした。

また、今回は腰椎の症状が強かったので、主訴を腰椎捻挫に絞った内容にまとめた。

頚椎・腰痛の両方がすぐに認定された。人身傷害認定はお客様に対しての認定であり、自賠責よりも易しい印象。  

続きを読む »

 何も好んで保険会社をディスる記事を書いているわけではありません。社員一人一人は皆、真面目で善良な人達です。ただし、組織となると・・昨日のように、契約者様をないがしろにするようなことになってしまうのです。

 通常、相手保険会社と敵対、バチバチ交渉することは普遍的な姿勢であり、被害者の権利です。ただし、それが掛金を支払っている保険会社に丸め込まれるとは、実にやるせない。その保険会社はお客様に対して背信的であると言えます。    さて、昨日のケースは最大の問題ですが、問題の規模が小さい件、つまり、金額の低い物損事故での過失割合の争いはより多いものです。この場合、自身契約の保険を使うことは、被害者=契約者の損得を計る上で、それ程の問題ではなく、むしろ自身契約の車両保険で完結する流れが得策であると言えます。これは、昨日とは逆の評価です。   ※ 人物名は仮名です。   (2)自分の保険を使えば、「金持ちケンカせず」で解決ですよ    南野さん、交差点の出会い頭事故に遭いました。幸いケガはありませんが、愛車のジャガー(英国製)の修理で50万円の損害です。優先道路を走っていた自分に責任はないと思いっています。今回も双方、同じ令和損保に加入していました。物損の交渉を自身加入の令和損保の対物担当:久保さんに任せたものの、相手の令和損保の対物担当者:吉田さんとの交渉で、10:90ならまとまるとのことです。

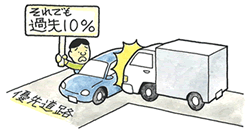
 納得できない南野さんは、直接、吉田さんと交渉しました。   吉田さん:「交差点では原則、両者に責任があります。南野さんは幹線道路で優先、相手は一時停止、判例では10:90、これでご納得できませんでしょうか?」   南野さん:「私が優先なので、責任はありません(怒)。0:100ではないですか」   吉田さん:「弊社としても過失10%は譲れません」   南野さん:「・・・」       交渉はこのまま平行線です。    そこで、久保さんから提案がありました。   久保さん:「このままでは埒があきません。南野さんは車両保険にご加入頂いているので、弊社の車両保険を使って頂ければ、即、修理できます。後は私が同じ会社とは言え、相手損保に取り立てして解決です。」   南野さん:「私が悪くないのに、自分の保険を使うんですか? それに、来年の掛金も上がってしまいますよ。」   続きを読む »

 私が保険業界に就職した30年前、国内損保社はおよそ32社、外資系3社だったと思います(不正確ですみません)。加害者側と被害者側が同じ保険会社だった事故は何度もあります。現在、吸収合併の進んだ業界、当然に同じ保険会社同士がぶつかることが増えたと思います。    同じ保険会社同士の事故は、正直好ましいと思いません。その弊害を実例から解説したいと思います。同じ保険会社同士なら話が早く、合理的に処理が進むケースも確かにありますが、それは、自身加入の人身傷害保険の出番ない、明らかな0:100のケースです。過失があれば、その減額分の確保のため、人身傷害保険が関与します。相手と示談して、賠償金をもらった後に、差し引かれた過失分を人身傷害に請求する流れが自然です。ところが、真っ先に自分の保険会社が人身傷害による解決を迫ってくるのです。   ※ 人物名は仮名です。   (1)人身傷害保険で解決しましょうよ    伊東さんは小型バイクで直進、交差点で一時停止無視の自動車と出会い頭事故となりました。バイクの修理費はたかが知れていますが、転倒による脛骨骨折でプレート固定の手術、入院10日・通院40日(後に後遺障害12級7号も)の人損の請求をすることになりました。判例タイムスなどから過失割合の相場は乙15:甲85です。しかし、加害者(甲)・被害者(乙)共に納得がいかないようです。双方保険会社の対物担当者・対人担当者にはしっかり交渉してもらいたいところですが・・・。  本件の保険会社は共に令和保険㈱です。事故後、伊東さんは相手損保からの連絡を待っていたところ、先に自身加入の令和保険の担当者:森保氏から電話が入り、こう提案されました。   森保氏 :「この度はお見舞い申し上げます。今後の補償問題ですが、相手の損保も弊社と同じです。そこで、提案なのですが、恐らく伊東さんにも過失がでて、賠償金を減額される恐れがあります。その点、弊社の人身傷害保険は過失減額なく支払えますので、相手との過失割合はじめストレスある交渉を続けるより、人身傷害への請求で進める方が良いと思います。いかがでしょうか?」   続きを読む »
損Jの新保険 紹介!

 都市部では自家用車を持たない家庭が徐々に増えてきている印象ですが、そのようなユーザーに嬉しい保険が発売されました。損保ジャパンのUGOKUです。この保険は、ネットから申し込むのですが、なんといっても補償内容が充実しています。早速みてみましょう!    ① 個人賠償責任特約・・・お馴染みの個賠の付帯です。国内で発生した事故については無制限、国外で発生した事故については1事故につき1億円程度です。尚、国内で発生した事故については、示談交渉もしてくれるので安心ですね。    ② 自転車等のロードアシスタンス特約・・・ロードアシスタンスは今まで自動車保険だけのものでした。1事故につき5万円限度ですが、自転車や車いすが壊れた際の運搬費用を払ってくれます。

 ③ 宿泊・移動費用特・・・上のロードアシスタンスに同じく、自転車までも・・。自動車はもちろん、自転車等で遠方に行った際に事故やトラブルに巻き込まれてしまい、その車両が運搬された場合、宿泊費は1事故1被保険者につき1万円限度、移動費用は1事故1被保険者につき2万円限度で払ってくれます。(この特約を請求する方は珍しいと思いますけどね。サイクリングが趣味の方には最適?)    ④ 弁護士費用特約・・・被害事故の場合、1事故1被保険者につき300万円限度、法律相談・書類作成費用は1事故1被保険者につき10万円限度。今度はこちらが加害者となった場合、刑事弁護士費用が1事故1被保険者につき150万円限度、法律相談費用は1事故1被保険者につき10万円限度で払ってくれます。     損Jの自動車保険の弁護士費用特約を転用した形でしょうか。これも、自動車がなくても携帯できる補償です!    👉 損保ジャパン日本興亜の新型・弁護士費用特約    ⑤ 人身傷害 交通乗用具事故保険(自動車運転中対象外)・・・交通乗用具に搭乗中や歩行中の交通乗用具事故(自動車、自転車、車椅子、ベビーカー、電車、ロープウェー等)の場合、1事故1被保険者につき3000万円限度、尚且つ入通院日数が5日以上となった場合には入通院定額給付金として10万円がもらえます。これは本当に嬉しいサービスです。

※ ただし、加害者のいない自爆事故の場合、慰謝料と休業損害、定額給付金はでないようです。死亡・後遺障害なら、これらもでるようです。

 同社、今年の自動車保険・人身傷害の改定で交通乗用具を復活させました。この異例の補償復活劇は、この保険と揃える為だったのかもしれません。    👉 人身傷害・今年の約款改定 ① ~ ...

続きを読む »

 👉 年金手帳の再発行     通常、20歳になった方や、20歳にならずとも10代から就職した方などには、年金手帳が発行されていました。20歳の誕生日を迎える頃に、日本年金機構から「国民年金被保険者資格取得届」が届きます。これに必要事項を記入して提出すると、後日年金手帳が送られてきます。10代で就職した方の場合は、勤務先で厚生年金の加入手続きを行うことで、勤務先経由で自動的に年金手帳が届きます。しかし、今年の4月から年金手帳の新規発行が行われなくなります。失くして再発行することが多い証明書ですが、その心配が無くなったようです。

 とはいえ、基礎年金番号は生きており、2022年4月以降は、年金手帳の代わりに「基礎年金番号通知書」という書類が送られます。これからは、この書類を失くさないようにしなければなりません。

 一方、すでにお持ちの年金手帳は、年金手帳の廃止後も引き続き基礎年金番号を明らかにする書類として利用できます。ただし、年金手帳廃止後は再交付の申請ができなくなります。今後は、基礎年金番号通知書の発行・再発行に代わります。手帳にこだわる方は、今の内に再発行しておくとよいです。記念にはなります。

 大事なのは10桁の基礎年金番号であって、年金手続きで番号が必要な場合、個人の証明書を持参すれば、年金の窓口で教えてくれます。年金のサイトによると、「年金の手続きではマイナンバーまたは基礎年金番号を利用するが、海外に転出された場合や国民年金保険料の口座振替の申し出などではマイナンバーではなく基礎年金番号で手続きを行う」と説明されていました。     今後、マイナンバーカードは否応なしに普及が進むと思います。それにプラス「基礎年金番号」ですね。  

続きを読む »

 失くしてしまう大事な書類の上位にくるものです。このオレンジ色の手帳。       新卒でサラリーマンになり、退職時にもらった記憶があります。失くしてしまった場合、市役所(あるいは年金事務所)で簡単に再発行できます。
 時折、年金事務所から既払い額+予想支給額の明細が葉書で届きます。もう10数年で年金をもらう歳になったのですね。  

○ 質問    年金手帳を紛失してしまった場合、どうすればよいですか。   👉 回答    お手元に見当たらない場合、紛失してしまった場合は再発行できます。    お住まいの区の区役所・総合支所担当課または住所地を管轄する年金事務所でお手続きください。後日郵送されます。    お持ちいただくものは免許証や保険証など本人の確認できるもの、年金番号のわかるものです。   続きを読む »

まさに労災の壁?   ○ ケース2

 病院で自賠責の診断書・後遺障害診断書を依頼した場合。   <熟知している病院>

 スムーズに書類を作成していただけます。   <間違った知識の病院>

 当院では、治療費を自賠責で頂いておらず、労災適用となっておりますので、自賠責に関する書類は一切作成することができません

👉 労災を使用した場合であっても、自賠責の枠120万円に求償、若しくは後遺症が残った場合には、申請するために必要な書類であると説明し、ご納得いただける場合には問題ありません。これは健康保険を使用した場合も同様です。中には、「自賠責の書式では作成することができませんので、病院書式の診断書であれば作成することができます」という案内がされることもあります。この場合でも、自賠責は受け付けてくれるので、基本的には大丈夫だと思います。   ○ ケース3

 交通事故で、労災治療をお願いする場合。   <熟知している会社担当者>

 相手方がいて、任意保険が付帯されている交通事故であっても、労災を適用することを承知していただき、手続きに協力してくださいます。   <間違った知識の会社担当者>

 相手方がいて、任意に保険が付帯されている交通事故の場合、120万円の枠が終わってからでないと労災を適用することはできませんと回答されることが非常に多いです。それが通勤災害で、もっぱら相手の過失による場合は、会社に労災使用のデメリットはありません(業務災害の場合、会社の業種・規模が一定以上ですと、直近の件数によっては保険料が上がる可能性もあります)。しかしながら、相手の保険が使えるのであれば、労災は使用できませんという認識を持たれている方が非常に多いです。

昔は労基にも・・    労災が適用できるかどうかについては、非常に大きな問題です。こちらに過失がなく、14級程度の後遺障害が見込まれるような事案では、治療費は保険会社、後遺障害申請と特別休業支給金のみを労災に申請という流れで問題ありませんが、こちらに過失があり、重篤な事案の場合には、治療費を圧縮する必要があります。この作業をするかどうかで最終的にもらえるお金が全く変わってしまいますので、ご注意ください。  
続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年9月
« 8月    
 123456
78910111213
14151617181920
21222324252627
282930  

月別アーカイブ