【事案】

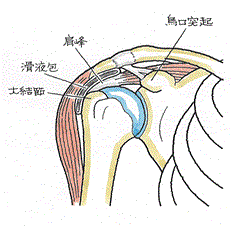
信号のある交差点の横断歩道を横断中、信号無視で交差点に進入してきた自動車にはねられ、受傷した。鎖骨、肩峰、烏口突起、それぞれの骨折となった(下図参照)。

  【問題点】

事故から2年以上経ってからのご相談だったため、急ピッチで後遺障害申請をする必要があった。また、既に治療は1年以上前に終了していたため、症状固定日を遡って作成する必要があること、事故当初に比べて可動域や自覚症状もぼやけてしまった印象を受けた。なにより、鎖骨の変形癒合は微妙。   【立証ポイント】

早急に日時を調整し、病院同行にて後遺障害診断書を依頼した。理解ある主治医だったこともあり、鎖骨のわずかな外貌変形についても、診断書に落とし込んでくださった。レントゲンの打ち出しと外貌写真の打ち出しを添付し、審査に付したが12級5号は認定されず、14級9号止まりとなってしまった。

なお、本件は異議申立、紛争処理機構への申立も行ったが、14級9号認定を覆すことができず、悔しい結果となった。

(令和6年9月)

※ 併合の為、分離しています  

続きを読む »

【事案】

信号のある交差点の横断歩道を横断中、信号無視で交差点に進入してきた自動車にはねられ、受傷した。直後から強烈な神経症状に悩まされる。   【問題点】

事故から2年以上経ってからのご相談だったため、急ピッチで後遺障害申請をする必要があった。また、既に治療は1年以上前に終了していたため、症状固定日を遡って作成する必要があること、事故当初に比べて可動域や自覚症状もぼやけてしまった印象を受けた。   【立証ポイント】

早急に日時を調整し、病院同行にて後遺障害診断書を依頼した。理解ある主治医だったこともあり、患者の困窮点を端的に自覚症状欄に記入してくださった。ご本人のリハビリ努力の甲斐もあり、可動域制限もなく、14級でもやむなしと考えていたが、関節面の不整を認めていただき、見事12級13号認定となった。

(令和6年9月)   ※ 併合の為、分離しています  

続きを読む »

 交通事の被害者さんは、治療期間をできるだけ長く延ばす傾向です。被害事故ですから、完全に治るまで治療費を請求し続けたい気持ちはわかります。しかし、損害賠償の面から言えば、後遺症がはっきりしている時期に後遺障害申請をした方が、明瞭に等級がつきます。最悪は、中途半端に治って、等級が薄まることです。これは数百万円の損失にも繋がります。

 本件も、受傷から2年以上経過していましたので、その中途半端な回復が仇となりました。佐藤は全力を尽くしましたが、以下の結果に・・。弊所の実績に照らせば、1年で症状固定し、併合11級を狙うケガだったと思います。   症状固定は適切な時期に、できれば早く!  

12級13号:脛骨高原骨折、14級9号:鎖骨遠位端骨折、肩峰・烏口突起骨折(50代男性・千葉県)

  【事案】

信号のある交差点の横断歩道を横断中、信号無視で交差点に進入してきた自動車にはねられ、膝を骨折した。直後から強烈な神経症状に悩まされる。   さらに、鎖骨・肩峰・烏口突起、それぞれの骨折となった(下図参照)。     【問題点】

続きを読む »

 これだけ雨の降った9月は近年なかったと思います。湿度80~90%の毎日は精神的にも堪えます。都心の小学校では季節外れのインフルエンザなども流行っているそうです。

 生活の拠点を越谷に戻してから1カ月半が経ちましたが、傘を常備の毎日です。天気は悪いのですが、買い物や用事の際、なるべく一駅位の距離は歩くようにしています。実家周辺の町並みも大分変化が見られます。住宅やアパート、マンションは綺麗に建替えられています。店舗もずいぶん変わっています。20年以上前からある飲食店は大分無くなりました。長引く不況とコロナ、追い打ちとなった円安・物価高から、小規模店舗は生き残りに必死です。個人経営の町中華、定食屋、飲み屋はほとんど残っていません。街道沿いの大型店舗は盛況ですが、商店街は滅びる一途のようです。

 実は中小企業の倒産数は、コロナの3年間よりコロナ後の3年間が上回っています。一方、大企業の業績は全体としてはまずまずのようです。中小企業、小規模店舗の喪失はつまり、日本経済の中間層の没落になります。その中間層の多くは、上と下に分岐しますが、やはり下落する者が多いと思います。町並みを見ても、貧富の差は拡大の一途、厳しい経済状況はしばらく続くと思います。  

続きを読む »

 セプテンバーレイン、今年9月の長雨にはうんざりですね。うんざりどころか、集中豪雨による浸水等、水害被害者の皆様へはお見舞い申し上げます。    死亡事故などは、昔なら記録的な台風以外ではそれ程なかったと思います。現在は、線状降水帯による集中豪雨から大小、被害が多くなった印象です。ここ数年、水害が毎年のごとく保険会社の支払いを圧迫しています。記録的な台風は数年ごとにありますが、都市型の集中豪雨による水害は一年に何度も発生している状況です。そこで、そのリスク差を掛金に反映させる流れとなりました。

 火災保険の掛金ですが、全国統一のもではなく各県・市町村の危険度に合わせて等級分けがされており、掛金が違います。中でも地震保険では、発売以来、地域ごとに料率の差がありました。1~3等値に区分され、やはり都市部・密集住宅地帯の掛金が高く設定されています。「水災等地」とは最近の保険用語と思います。損害保険算出機構のHPから以下、抜粋します。     建物の所在地における水災リスクの危険度5区分に設定しており、1等地の水災保険料は最も安く、5等地の水災保険料は最も高くなっています。なお、5等地の水災保険料は、1等地に比べて約1.5倍となります。

 水災等地の設定にあたっては、外水氾濫(※1 ①)だけでなく、内水氾濫(※1 ②)や土砂災害等の水災リスクも含めて評価しているため、洪水ハザードマップ(※2)等の一般のリスク情報とは必ずしも一致しません。   ※1 ① 外水氾濫・・・台風・大雨などにより河川の水が堤防から溢れたり、堤防が決壊(破堤)したりすることで市街地等が浸水することを言います。

  ② 内水氾濫・・・市街地に降った雨が排水施設の能力不足等により河川に排水できず浸水することを言います。   ※2  洪水洪水ハザードマップ 水防法に基づき、各自治体において河川が氾濫した場合に浸水が想定される区域・深さや避難情報等が示されたものです。    水災等地は2023年6月21日届出に基づいたものです。火災保険の掛金算定は、2024年10月1日以降始期から適用されています(損保ジャパン)。水災等地は、基礎データの更新状況等を踏まえ、適宜見直しを行います。   続きを読む »

 いずれ、解決後に実績ページにまとめようと思いますが、先んじて。

 頭部外傷のあった被害者さんですが、急性硬膜下血腫の診断名があり、高次脳機能障害が心配されるケースでした。幸い、ご自身の自覚やご家族の観察からもそのような兆候はなく、安心したものです。最新の画像所見も深刻ではなく、意識障害もありませんでした。もちろん、私共もあらゆる角度から障害を探しましたが大丈夫でした。そして普通に、脳損傷以外の骨折他で後遺障害申請としました。

 脳外傷の診断名があると、自賠責保険・調査事務所は、自動的に2つの医療照会(病院宛、ご家族宛)をしてきます。障害が見逃されないよう、審査側のご配慮ですから、ありがたいものです。代理請求の場合は弁護士が、「高次脳は大丈夫です」と回答して済むケースも稀にありましたが、事務的に医療照会の書類に対応することになります。無症状の場合は、ほとんど白紙回答になります。毎度、「高次脳機能障害はない」と判断するまでのルーティンと思っています。    さて、本件の認定内容ですが・・・なんと、脳外傷を起因とする「局部に頑固な神経症状を残すもの」12級13号が認定されました。    仮に高次脳機能障害はなくとも、頭痛やしびれ、その他諸症状を診断書に書いて、12級13号を計画的に取ることはあります。しかし、本件は脳損傷が起因となる症状は一切なく、自覚症状欄にも記載はありません。脳外科の先生も「何も障害がなく良かったけど、なんで診断書書くの?」との怪訝な顔でした。対して私は「骨折部の知覚障害、醜状痕のキズ計測を書いて下さい」とお願いしました。

 その結果、確実に骨折部や醜状痕に等級はつきました。一方、まったくの無症状ながら脳に出血痕があったことをもって、神経症状の認定がされたのです。後遺障害とは、まず自覚症状があってのものであるはず・・この前提と常識が崩れました。確かに、いくら自覚症状で訴えようと、画像所見や意識障害のない脳損傷など、MTBIも含め疑われて非該当となります(症状の信憑性さえあれば14級9号認定の余地は残します)。自賠責は常に、画像所見=確固たる証拠に拘るのです。本件はそのリバース版です。画像所見さえあれば、「障害はあるはずだけど?」と神経症状の12級をつけたのです。

 どこまで、画像所見だけで判定するのか・・もはや診断名も検査結果も本人や家族の訴えなど、どうでも良いのか・・と思える結果だったのです。自賠責の判断と言っても、それは審査員=人の判断です。まるでAIが判定したような、この結果に(私だけかもしれませんが)少し驚いています。    ↑ 急性硬膜下血種のMRI画像。本件はこんなに出血がひどいものではありませんでした。もっとも、これだけの血種なら、高次脳は必至となります。    

続きを読む »

 交通事故被害者の損害で、携行品損害と言う部門があります。身に着けていた洋服やバックはじめ、時計やアクセサリーを含みます。もちろん、スマホやイヤホンなどもです。これらが交通事故で壊れたり、キズが付けば、しっかり見積と写真を提示して、できれば実物を提出して、賠償請求することになります。また、国内・海外旅行保険や傷害保険に携行品損害という項目で加入できます。

 しかし、携行品の損害について保険会社は、まず疑います。どうしてキズが付いたのか、納得のいく事故状態や合理的な説明がないと、容易に損害認定しません。歩行中、車に跳ね飛ばされて路面に叩きつけられた場合は、当然に時計や眼鏡も割れるので、疑われることはないでしょう。しかし、自動車搭乗中、追突を受けたり、出会い頭で衝突した場合、自動車に相当の損害が無い限り疑われます。これまでに聞いた例を列挙しますと・・   ・自動車で走行中、交差点でバイクと衝突、その時、ダッシュボードに腕時計(ローレックス)をぶつけて割れた。事故から2週間後に気付いて、保険会社窓口に提出してきた。・・・事故直後、時間(時計)を見なかったのでしょうか。     ・自動車の運転中に追突され、その衝撃で指輪をハンドルにぶつけて、ダイヤに傷がついた。・・・自動車はバンパー交換程度の損傷です。ハンドルのラバーに擦ってダイヤに傷がつくものでしょうか。   ・自動車の運転中に追突され、乗っていた家族4人のスマホがすべて壊れた。・・・車の修理費はさほどではありませんが、鞄やポケットに入れていた4台のスマホ全てが壊れる?相当な偶然です。    ・近所のコンビニに行く際、ひき逃げにあい転倒、ケガは大したことはなかったのですが、シャネルのスーツ30万円が汚損・破損しました。傷害保険の携行品損害に請求してきましたが・・・保険会社は「コンビニにお茶を買いに行くのに、シャネルのスーツでは行かないでしょう」と。

   これらはすべて疑われました。保険会社に請求後、数か月経っても支払う様子がありません。請求者が強硬に支払いを求めても、担当者は「損害調査中です」の一点張り、支払うとも支払わないともはっきりしません。業を煮やした請求者は、「弁護士に依頼する」、「訴訟するぞ」と迫りますが、担当者は「結構ですよ」と。保険会社はむしろ、裁判沙汰にして欲しいかのようです。

 保険会社は顧問弁護士を立てて戦う気満々なのです。なぜなら「勝てる」からです。訴訟に上がっても、請求者の示す乏しい証拠や、破損に至った状況や経緯をみて、裁判官も保険会社に軍配を上げると思います。そもそも、請求者がこのような負け戦を弁護士に相談しても、まともな弁護士なら受任しません。まさか本人訴訟などもしないでしょう。本当に裁判になることなど少なく、多くはあきらめて請求を引っ込めるようです。

 おまけとして、このような請求者は、保険会社も要注意人物としてリストアップするだろうと想像します。職業的な詐欺者・集団と違い、一般人が「詐欺サイト」で手口を学んで、これらの不正請求をするようですが、保険会社は毎度の手口としてお見通しです。チョイ悪感覚の保険詐欺など、堅気の衆はやめるべきです。社会的信用を失うだけだと思います。    ちなみに、4例目のシャネルのスーツ、この件は私のかつてのお客様でした。保険金詐欺などするわけもない人であることを承知していました。私(代理店)は疑わず、丁寧に前後の経緯と、事故状況を示して、担当者に信じてもらい、無事に支払いを受けられました。  ・・実は、友人の結婚式2次会の帰りでシャネルを着ていたのです。そのご友人の協力で、当日の集合写真(確かにシャネルを着ています)を提出、さらに「○子は本当に着ていました。○子の勝負服です」と、余計な情報も含めた陳述書を書いていただきました。経緯についても、”お酒を飲み過ぎたので、家に荷物を置いて着替えずにお茶を買いに行った”、さらに、その時間はイケメンの店員がいるので…など(私も余計な情報を入れてしまいました)、丁寧に説明したものです。    

続きを読む »

 交通事故被害に遭われた被害者さんから、保険会社の払い渋りや、横暴、不適切な対応を聞く事は多いものです。確かに、被害者と保険会社はお金を請求する側と払う側、対立する場面も多いでしょう。恨まれる業者なのかもしれません。

 一方、私の保険会社時代、その支払い部門となるサービスセンターでの研修では、業務が手すきになると、過去の案件ファイルの閲覧をしていました。支払い書類に目を通すと、被害者はもちろん加害者からも、多くの感謝の声が記録されていました。中には便箋で御礼状を下さる方もおり、それらは丁寧にファイリングされていました。そう、保険会社に感謝している方も大勢存在しているのです。

 つまり、二面性です。絶対的な悪はなく、善もまたありません。何事も両面を備えているものです。それは、対面する者の立場や思想で容易に入れ替わるものです。これは全ての企業、人間に言えることかもしれません。交通事故の被害者さんも、いつか加害者になることもありえます。被害者の時はあれほど、加害者や保険会社をののしっていたのですが、いざ自分が加害者になると、ろくな謝罪もせず、自身契約の保険会社に任せて、あとは知らんぷり・・これが普通なのです。    人間とは、その集合体である企業も含め、実に自分本位で利己的なものです。交通事故に携わって30年余年、それを実感させられます。  

続きを読む »

 降り立った駅は地下鉄ではないのですが、改札を出て地上に上がるイメージ、駅前はロータリーをぐるっとマンションが囲んでいます。ちょっとあまり見ない駅前の風景に思いました。ロータリーからちょっと離れて、ようやくコンビニ他お店があります。地図でみると、駅は丘陵地の谷間にできたようです。

   歩いても、そう遠くはありませんが、病院へは駅からシャトルバスを利用しました。ところが、帰りのバスは大回り、何故かアップダウンのある丘陵地を抜けて駅に向かいます。同じ駅と病院の循環ですが、往路が5分で帰路は15分です。経由地があるわけでもなく、謎の経路に思いました。    

続きを読む »

 電車の乗り換えが多いと、書類に目を通したり、寝たりできませんので、疲労度が高くなると言えます。本日は、バスを含めて4回乗換えまして、湘南と名がありますが海からは大分遠い病院へ行きました。    入院先への出張相談です。骨折以来、微熱が続き・・術後もなかなか退院日が決まりません。つまり、感染症の警戒が続いておりました。弊所でも、かつて開放骨折からばい菌が入って、それが暴れ出す度、患部を切開して洗う被害者が数名おりました。洗うと言うよりは、感染部の骨をガリガリ削るイメージです。ですので、骨の癒合が中断、何年何カ月も癒合が先になってしまうのです。    復習 👉 感染症について    今回は開放骨折ではありませんでしたが、感染症の対処で抗生剤の投与が続きました。幸い、抗生剤は点滴から服薬に移ったとのこと、問題なければ退院へと、まずは一安心でしょうか。    何故、感染症を防げないのか・・医師に聞くと、外からばい菌が入っても、体内でばい菌を殺せる(白血球さん?)場合とダメな場合があり、その差は不明とのことです。健康体の方でも感染症になることもあり、事前には分からないそうです。開放部を素早く消毒・縫合すること、衛生管理を徹底すること、体温変化を管理、血液検査、抗生剤をすばやく投与、位だそうです。    

続きを読む »

(4)損保の逆襲

 兼業主婦は、その会社からの収入が1日あたり6100円(保険会社基準)ないし1万円(弁護士基準)に満たなければ、主婦休損で請求しましょう。かなり浸透した知識になったと思います。損保担当者でも親切な人に当たれば、そのようにガイドしてくれることもあります。

 しかし、3カ月を超える通院で、実際の通院日数が60日を超えるような場合、保険会社基準でも366000円に上り、自賠責保険の上限120万円の内30%も食ってしまいます。治療費や慰謝料もこの120万円内で収めたいのです。もし、弁護士が介入すれば、休損は60万円を超えます。そうなると、1日あたりの金額を低減していくだけではなく、「そもそも主婦の休業損害が発生したのか?」との反論になるのです。

 ここ数年の傾向、とくに東京海上日動さんの担当者から、「主婦休損で支払いますが、勤め先にも休業損害証明書を書いていただけませんか?」との要請が・・。主婦で請求するのですから、仕事先の証明書はいらないはず・・と思います。これは「仕事に復帰して働いているのに、家事だけ出来ないはずはないでしょう?」との、怒りのメッセージなのです。これって損保の言い分が正しいと思います。実際、この反撃から「主婦休損、減額止む無し」の件も経験しています。

 このように、損保マンも日々学習していると言えます。ただし、中小損保や共済の担当者はそれなりですので、連携弁護士は復職した主婦でも、しれっと主婦休損・満額を請求、確保したことがあります。相手担当者の実力・練度をみての交渉が望まれると思います。   (5)主婦は奥様とは限らない

 ハウスハズバンド(専業主夫)も珍しくなくなったと思います。弊所でも何例か経験しています。その主婦性の立証ですが、年に1回程度ご質問を頂きますので、以下、列挙しておきます。     ① 実態

 奥様が働き(常勤の会社員が望ましい)、ご主人が全面的に家事を担っている実態。当たり前ですが、この前提からスタートします。「髪結いの亭主?」・・得てして、ご主人の主婦性は疑われます。要するに「ヒモではないですか?(=単なる無職)」と毎度のように疑われるのです。かつて、家事負担の様子を事細かに文章にして説明したことがありました。奥さんを働かせ、日々パチンコ通いではないことを証明する必要に駆られたのです。

    ② 証明書

 奥様の源泉徴収票、その配偶者欄に夫の名前があることは、真っ先に証明になります。この源泉徴収票や納税証明書で奥様の収入が家計を担えるほどあることを示す、とても有力です。これらは住民票の世帯主が奥様であることより有力と言えます。住民票の世帯主変更は、理由を問わず自由にできるからです。    ③ 家族構成を説明

 最近の損保は、普通に奥様を主婦として請求する場合も含め、家族構成の一覧と役割を説明する書式フォームの提出を要請してきます。仮に、ご主人が主夫であっても、奥様以外で家計を担っている収入者が同居していることもあり得ます。すると、奥様が無職であれば、家事の担い手が二人存在することになりかねません。その場合、損保は主婦休損を1/2するなど、調整を検討することになります。   ◆ 兄弟間、同性愛カップル、ルームメイト・・・

 基本的に、同じく上記①~③を用意して説明します。これらの皆様は、共働き&家事分担が多いので、主婦性証明の必要に至らず、実際のところ相談はほとんどありません。将来、同性愛カップルが法的に認知、婚姻制度の改正があれば増えるように思います。   (6)最後にシングルマザー

 シングルマザーは主婦ではありません。シングルマザーはお父さんの役割になるのです。東京地裁・交通事故部(民事27部)他、各司法機関は、そう結論しています。したがって、単にお母さんの仕事の収入証明から請求することになります。

 「どうして主婦ではないのですか!(怒)」、よく怒りのご相談をいただきます。主婦の定義とは、一家の稼ぎ手に対して家事を担う「内助の功」が必要とされています。シングルマザーはお父さん(稼ぎ手)とお母さん(家事)の両方を兼ねていますので、内助の功にあたらないことになります。納得できなかろうと、そういう事なのです。     ◆ とは言え、勉強不足の損保担当者も存在する

 かつて、シングルマザーであっても、そのパート収入が6000円/1日だったので、主婦で請求したことがありました。この、連携弁護士の「しれっと請求」が成功しました。1日:10700円×50日を丸々獲得できました。後で、この担当者さんは上司から怒られたかもしれません。

 対損保の交渉では、このようなことがしばしば・・主婦ではないことを解っていながら「しれっと請求」は、ある意味高度な交渉テクニックと思っています。一方、杓子定規な弁護士は、端から1日6000円で請求するのでしょう・・弁護士の実力が試される瞬間です。    参考 👉 続きを読む »
 お仕事を持つ主婦が被害者の場合、その休業損害の請求方法は二分します。会社の休職分を請求するケースと、主婦の休業損害を請求するケースです。兼業主婦の休業損害について整理しましょう。    前者は、会社に休業損害証明書のご記載をお願いし、事故前年度の源泉徴収票をつけていただきます。主婦の場合は、世帯全員の載った住民票が証明書になりますが、単に家族構成を説明するだけで足りることもあり、実に簡単です。

 余談ですが、世界では余程のお金持ちでない限り、完全な専業主婦は希少です。専業主婦を意味する単語も少ないそうです(英語ではfull-time housewifeと単語になっていません)。専業主婦とは、日本独自の職業と言っても過言ではありません。もっとも「専業主婦」とは、もはや昭和的な響きかもしれません。現在は共働き世帯が多く、結婚後も会社を退職せず休職、出産・育児後に復職する奥様も多くなったと思います。   (1)主婦or仕事、どちらで請求するか?

 パート兼主婦、会社員兼主婦の場合、どちらで請求するかは、1日あたりの賃金の額で判断します。主婦の収入は、自賠責や保険会社の基準ですと6100円/1日です。したがって、お勤めの賃金と比較して多い方を選ぶべきです。同程度の金額なら、休業損害証明書等、提出書類の面倒の無い主婦が良いと思います。

   (2)主婦こそ、弁護士に依頼しよう

 さらに、弁護士が裁判基準で請求すると、10000円ちょっと/1日ですから、断然お得になります。この金額は、賃金センサスの額ですが、毎年、微増傾向です。1日あたり約4000円も多いので、通院日が30日もあれば12万円もお得になるのです。弁護士費用特約があれば一層、弁護士に頼まない手はありせん。

 労働実態が問われそうですが、旦那より遅く起きて、朝ドラから昼ドラまでお煎餅をかじりながらゴロ寝、掃除も洗濯も帰宅した旦那がしているという、グータラ主婦でも支払われます。家族内の家事負担など証明しようがないからです。主婦とは、総じて証拠のない、言わば収入証明の必要がない職業と言えます。   ◆ ちなみに内縁関係の場合、同居の証明ができればOKです。保険会社は同じ住所に届いていることがわかる郵便物を見せるだけで信じてくれます。    (3)対する損保は?

 当然に家族構成を聞いてきます。ご主人だけではなく、勤労中の親、独身の子供などと同居していれば、主婦性は認められます。家計の担い手と同居していればOKです。

 基本的に、入院期間は家に居ないのですから全日認められます。通院日もまぁ認めてくれます。ただし、ケガの状態は当然に考慮されます。「打撲捻挫で数か月も一切家の家事ができないことはないでしょう」との反論は正しく、最初の1ヵ月は通院の全日を認めても、2カ月目以降から50%、4カ月目から30%など、逓減・減額(減らしていく)となります。重傷の場合や、腕の骨折や脚の骨折の場合は、通院日だけではなく一定期間、毎日みてくれることもあります。      昔の損保の話ですが、「身体障碍者もスポーツができるのですから、脚の骨折でも仕事や家事はできるでしょう」と言われたことがありました。そりゃ、特別な訓練を積んだアスリートであれば可能でしょうけど・・。     ⇒ 主婦の休業損害について整理します ~ 後編   
続きを読む »

 本日は、旭市まで出張相談でした。旭市へは1年ぶり位でしょうか。東京駅からの高速バスの利用が多いのですが、事務所から自家用車で向かいました。

 道路は渋滞なく、スムーズに2時間余りで到着しました。旭市は外房の海岸線に良い波があるそうで、サーファーが多い印象です。それ以外は、広大な田畑が広がっています。帰りは、高速道路を使わず、成田空港を突っ切る形で戻りました。

 頭上を飛行機が行き来する空港東通りを抜けて、千葉県東西を縦断した形です。久々のロングドライブでした。  

続きを読む »

お問い合せはお気軽に!

事務所メンバー

「交通事故被害者救済」がスローガン! 病院同行に日夜奔走しています。解決まで二人三脚、一緒に頑張りましょう。

代表者略歴を見る!

部位別解説 保険の百科事典 後遺障害等級認定実績(初回申請) 後遺障害等級認定実績(異議申立)

今月の業務日誌

2026年9月
« 8月    
 123456
78910111213
14151617181920
21222324252627
282930  

月別アーカイブ